Одно изменение расчётной цены даёт противоположный результат двум сторонам фьючерса. Проверяем размер контракта и не путаем котировку в пунктах с суммой рублей.
В простой линейной модели результат длинной позиции равен изменению цены, умноженному на денежную стоимость единицы движения и число контрактов. У короткой позиции знак обратный. Размер обеспечения в эту формулу вместо множителя не подставляют.
Длинная и короткая — стороны договора
Длинной называют позицию покупателя фьючерса, короткой — позицию продавца. В простой линейной конструкции рост фьючерсной цены благоприятен первой стороне, снижение — второй. Это направление обязательства, а не прогноз того, кто окажется прав.
Фьючерс связан с будущим исполнением по установленным правилам. Он не становится покупкой самих акций или товара только из-за названия базового актива. Отдельно проверяют расчёты, размер позиции и возможную поставку.
Условная цена в пунктах
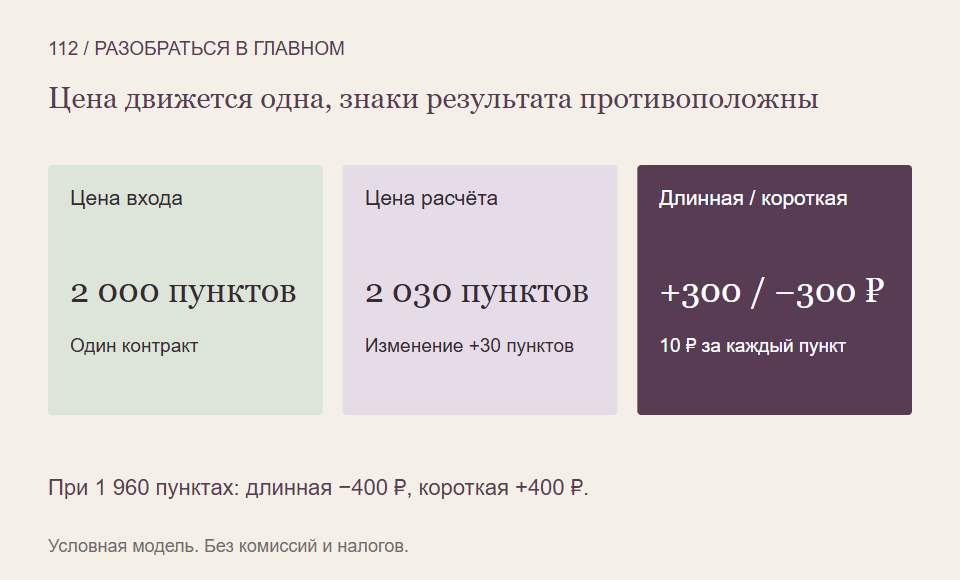
Пусть один расчётный фьючерс открыт по 2 000 пунктов. В нашей вымышленной спецификации каждый пункт изменения равен 10 рублям на контракт. Для результата берём цену закрытия или окончательного расчёта 2 030 пунктов.
Число контрактов — один. Денежный множитель постоянен, все промежуточные расчёты выполнены, комиссий, налогов и процентов на деньги нет. Мы считаем суммарный результат между двумя ценами, не утверждая, что весь платёж возникает только в конце.
Разница равна 30 пунктам. Длинная позиция получает 30 × 10 = 300 рублей, короткая теряет 300. Нельзя назвать это прибылью 30 рублей или автоматически 30%: пункты и денежные единицы имеют разные роли.
Проверим движение в другую сторону
Если вместо роста цена станет 1 960 пунктов, изменение составит минус 40. Длинная позиция даст минус 400 рублей, короткая — плюс 400. При трёх одинаковых длинных контрактах соответствующая потеря увеличится до 1 200.
Обеспечение, которое требуется держать на счёте, не заменяет множитель 10 рублей за пункт. Оно отвечает на вопрос о поддержании обязательств, а не определяет размер каждого движения цены. Конкретный механизм обеспечения рассматривают отдельно.
Почему нужна спецификация
У разных контрактов котировки, минимальный шаг и денежная стоимость шага устроены по-разному. Возможны валютные пересчёты и иные особенности. Простую формулу с неизменными десятью рублями нельзя переносить на любой инструмент с похожим тикером.
Также цена фьючерса и цена его базового актива не обязаны совпадать в каждый момент. Для фактической операции нужны именно согласованные цены рассматриваемого контракта. Из владения длинной позицией не возникают автоматически дивиденды и права акционера.
Что записать перед вычислением
- Направление позиции и число контрактов.
- Цену входа и цену выхода либо окончательного расчёта.
- Денежную стоимость шага и единицы котировки.
- Порядок промежуточных платежей и расходы.
Так знак и размер результата можно проверить до сравнения процентов. А возможность пережить промежуточные потери остаётся отдельным вопросом к денежным ресурсам.
На что мы опирались
- CME Group: денежный результат фьючерсного контракта — Роль размера контракта, шага цены, стоимости движения и числа контрактов. В статье используются собственные условные множители; старые котировки нефти и показатели типичных движений из источника не используются.
- CFTC: устройство срочных договоров и способы исполнения — Общие определения фьючерса и возможности денежного расчёта вместо поставки. Американские регистрационные требования и процедуры доступа к рынку на другие страны не переносятся.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать котировки, направления и денежные множители можно со Student Wyckoff.
Программы Student Wyckoff ↗