Цена может вернуться к начальной, но до этого по договору потребуется внести деньги. Сравниваем две траектории с одинаковым итогом и разной промежуточной денежной потребностью.
При ежедневном денежном расчёте изменение расчётной цены создаёт промежуточные начисления и списания. Последующее восстановление цены не отменяет уже наступившую необходимость выполнить платёж или пополнить обеспечение.
Переоценка может означать реальный платёж
У фьючерсов применяется расчёт по изменениям установленной расчётной цены. Денежную сумму такого изменения часто называют вариационной маржой. Это отличается от простого наблюдения за ещё не проданной акцией: предусмотренные начисления и списания действительно проходят по счёту.
Расписание, правила определения цены и обеспечение нужно смотреть в спецификации и условиях обслуживания. Ниже задан один простой ежедневный порядок, а не календарь любой реальной биржи. Внутридневные требования мы отдельно не моделируем.
Условный счёт с двумя порогами
Открыта одна длинная позиция по 100 пунктов; изменение на пункт соответствует 1 000 рублей. На счёт внесены 20 000 рублей. Установим учебное правило: после дневного списания остаток ниже 15 000 нужно немедленно пополнить до 20 000.
Других позиций, процентов на остаток, комиссий и налогов нет. Требуемые пополнения выполняются своевременно, позиция сохраняется. Эти условия специально заданы: реальный брокер не обязан позволять ждать восстановления цены при нехватке денег.
Первый путь без движения
Если расчётные цены двух дней равны 100 и 100, начисления по изменению цены нулевые. Начальные 20 000 остаются на счёте, дополнительных средств не требуется. Суммарный результат позиции — ноль.
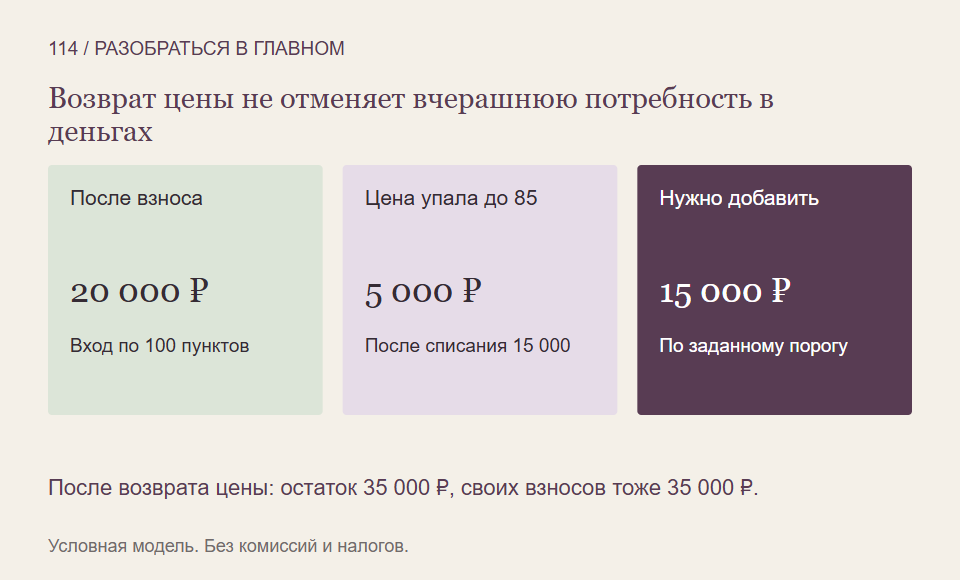
Теперь другой путь: на первом расчёте цена падает до 85, на втором возвращается к 100. Первое списание равно 15 000 рублей, поэтому от внесённых двадцати тысяч остаётся только 5 000. Наш порог нарушен.
Восстановление произошло позже платежа
По заданному правилу нужно добавить 15 000, вернув остаток к 20 000. На следующий день движение от 85 до 100 начисляет ещё 15 000. Конечный остаток равен 35 000 рублей.
Это не прибыль 15 000 относительно первого взноса. Всего собственных денег внесено 35 000: исходные двадцать и дополнительное пополнение пятнадцать. Суммарный ценовой результат по-прежнему нулевой, как и в спокойном пути.
Однако в момент первого расчёта дополнительные деньги действительно понадобились. Если их нет, рассуждение «цена потом вернётся» не выполняет обязательство. Закрытая раньше позиция также уже не участвует в последующем восстановлении.
Что проверить кроме начальной и конечной цены
- Частоту денежных расчётов и используемые цены.
- Условия пополнения и сроки внесения средств.
- Возможный неблагоприятный промежуточный путь.
- Разделение собственных взносов и результата позиции.
Так конечный ноль перестаёт означать отсутствие денежной нагрузки по дороге. Для договора важны не только итоговые ожидания, но и способность выполнить каждый предусмотренный расчёт вовремя.
На что мы опирались
- CME Group: ежедневная переоценка и денежные расчёты — Установленная расчётная цена, дневные прибыли и потери, необходимость дополнительных средств при их нехватке. Конкретные американские торговые часы и методы определения цен отдельных контрактов не используются.
- CME Group: вариационная маржа как денежный расчёт — Открытый вводный абзац о settlement variation: результат переоценки фьючерса отражается денежными начислениями и списаниями. Технические формулы других продуктов и реальные расписания в статье не описываются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Проверять риск по денежным датам, а не только по последней цене можно со Student Wyckoff.
Программы Student Wyckoff ↗