Одинаковый набор удачных и неудачных периодов не всегда даёт одинаковый остаток. Проверяем, что меняется при регулярных изъятиях денег.
При фиксированных изъятиях порядок доходностей влияет на оставшийся капитал: после ранней потери и вывода денег последующий рост действует на меньшую базу. Средней доходности для такого плана недостаточно.
Когда одного среднего недостаточно
Если вы планируете оплачивать расходы из вложений, важно не только то, какой доход они могут дать за долгий срок. Значение имеет и момент неблагоприятных периодов относительно вывода денег. Риск последовательности доходностей — название этой зависимости результата от порядка изменений и денежных потоков.
Речь не о предсказании следующего падения. Это способ проверить, почему план расходов нельзя обосновать только одной средней цифрой. Деньги, которые уже изъяты из портфеля, не участвуют в его последующем восстановлении.
Условные два года без изъятий
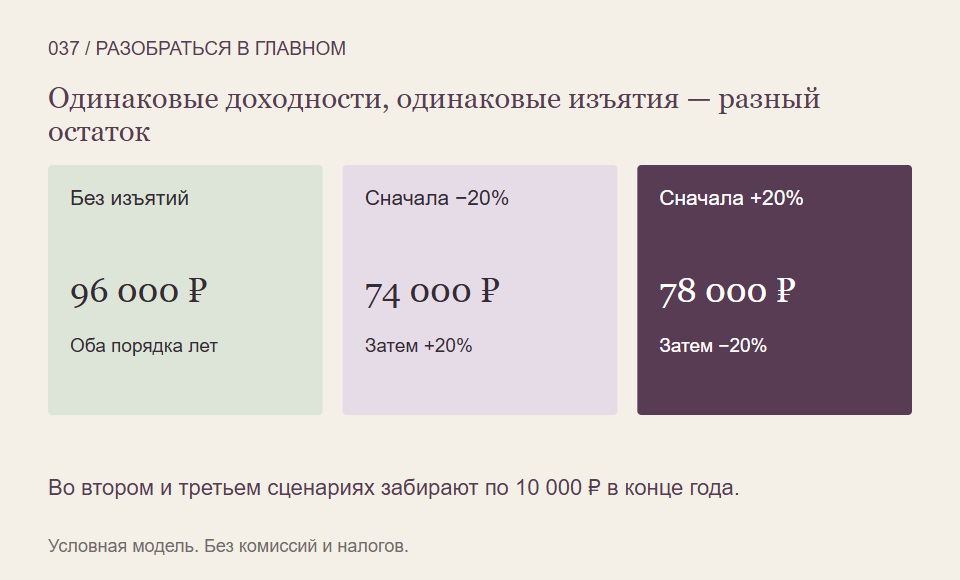
Начальная сумма — 100 000 рублей. Один год даёт минус 20%, другой — плюс 20%. Без взносов, изъятий, комиссий, налогов и отдельных выплат порядок этих двух множителей не меняет конечный результат: 100 000 × 0,8 × 1,2 = 96 000 рублей.
Если поменять годы местами, получится столько же. Это свойство именно фиксированного набора доходностей и отсутствия внешних потоков. Одинаковая арифметическая средняя у произвольных разных наборов ещё не гарантировала бы равный итог.
Добавим одинаковые изъятия
Теперь после доходности каждого года из портфеля забирают ровно 10 000 рублей. Сначала рассмотрим падение: после минус 20% остаётся 80 000, после первого изъятия — 70 000. Затем рост на 20% увеличивает их до 84 000; после второго изъятия остаётся 74 000.
При обратном порядке после роста есть 120 000, после первого изъятия — 110 000. Затем падение на 20% оставляет 88 000, после второго изъятия — 78 000. Суммарно в обоих случаях забрано по 20 000 рублей, но остатки различаются на 4 000.
Изъятые деньги не являются инвестиционным убытком: они переданы на расходы и больше не входят в остаток. Различие между сценариями связано с тем, сколько капитала продолжало участвовать в каждом следующем изменении.
Что нельзя заключить из примера
Два условных года не определяют безопасную пожизненную сумму расходов. Реальный план зависит от длительности периода, инфляции, состава активов, комиссий, налогов и возможности менять траты. Здесь расходы фиксированы в рублях только для прозрачной арифметики.
Если суммы или моменты изъятий иные, расчёт нужно сделать заново. Не следует автоматически переносить результат на взносы в начале месяца или на вывод заданного процента текущего капитала. Это другие правила движения денег и другая задача.
Что полезно проверить в плане расходов
- Когда именно нужны деньги и насколько гибка сумма?
- Как выглядит остаток при нескольких ранних слабых периодах?
- Какие расходы покрываются другими поступлениями или резервом?
- Учтены ли инфляция и затраты отдельно от условной доходности?
Так появляется проверка устойчивости конкретного денежного плана. Обещание хорошей средней доходности не заменяет вопроса о том, хватит ли доступных денег в нужные даты.
На что мы опирались
- BlackRock: последовательность доходностей и изъятия — Двухстраничный учебный материал 2026 года: различие модели без потоков и модели с изъятиями. Суммы и проценты в статье — собственный пример; американские продуктовые условия не используются.
- CFA Institute: что учитывать в отчёте о результатах — Различие денежных потоков и результата управления. Не утверждение о действующей редакции стандартов отчётности.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать денежный план и рыночные сценарии последовательно можно в обучении Student Wyckoff.
Программы Student Wyckoff ↗