Небольшая сумма обеспечения может поддерживать намного больший размер ценового риска. На условном контракте показываем, почему убыток не ограничен первоначально внесёнными деньгами.
Обеспечение предназначено для поддержки исполнения обязательств. Оно не является полной ценой базового актива и не устанавливает максимальную потерю. Денежный результат определяется размером и движением позиции, а требования к обеспечению могут меняться.
Два числа с разными задачами
Размер позиции можно описать через цену и количество единиц базового ориентира, к которым относится договор. Обеспечение — деньги или предусмотренные правилами активы, поддерживающие исполнение обязательств. Эти две суммы не обязаны совпадать.
Для фьючерса обеспечение не следует понимать как первый взнос за постепенную покупку товара. Вы открыли срочное обязательство с собственными расчётами. Сам базовый актив из этого автоматически не оказался в вашей собственности.
Условные 250 000 и 25 000 рублей
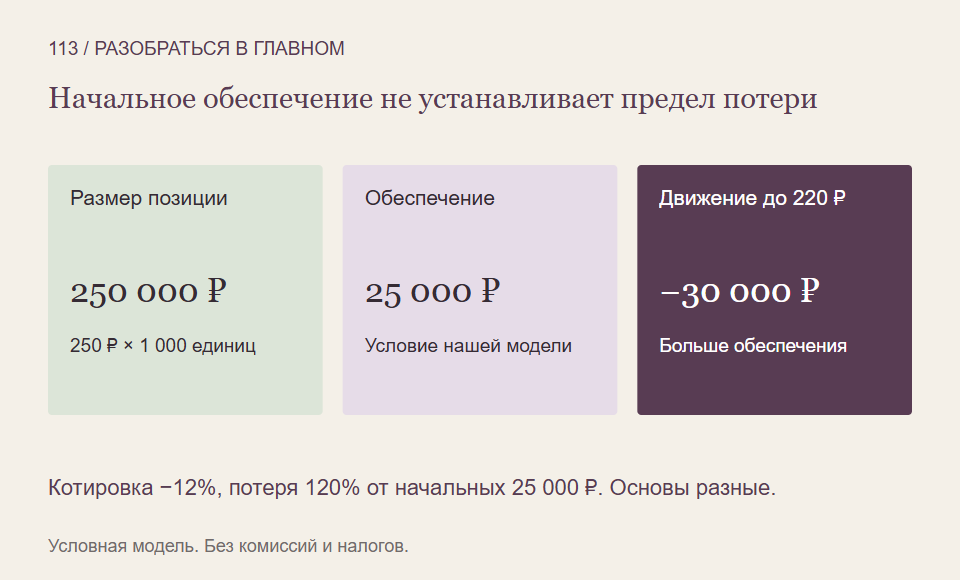
Пусть котировка нашего линейного контракта равна 250 рублям за единицу, размер — тысяча единиц. Номинальный размер позиции по этой цене равен 250 000 рублей. Для модели заранее зададим начальное обеспечение 25 000.
Это ровно 10% выбранной номинальной суммы. Доля условна: она не является текущим требованием какой-либо биржи или брокера. Других позиций, комиссий, налогов и валютных пересчётов в примере нет.
Цена снизилась до 220
Для длинной позиции суммарное движение составляет минус 30 рублей на каждую из тысячи единиц, то есть минус 30 000. Убыток больше первоначальных 25 000 обеспечения на 5 000 рублей.
Котировка снизилась на 12% от исходных 250, а потеря составила 120% от начального обеспечения. Эти проценты относятся к разным основам. Нельзя показывать большой процент прибыли относительно залога, одновременно предполагая, что убыток ограничен тем же залогом.
Наш расчёт не обещает возможность спокойно держать позицию до 220 без дополнительных денег. В реальности необходимость пополнения или закрытие могут возникнуть раньше. Момент и последствия определяют действующие правила; быстрое движение также мешает считать закрытие точной страховкой на заранее выбранную сумму.
Требование может измениться
Обеспечение связано с риском и устройством позиции. Требования биржи и условия брокера могут отличаться; при изменении рыночных условий необходимая сумма способна увеличиться. В портфельных методах также имеет значение сочетание инструментов.
Поэтому свободный остаток на счёте и начальное требование ещё не описывают весь денежный план. Нужно понимать промежуточные расчёты, сроки внесения средств и последствия их нехватки. Одной фиксированной доли для всех контрактов из нашего примера не получается.
Что сопоставить заранее
- Полный размер позиции и стоимость единицы движения.
- Начальное обеспечение и условия его изменения.
- Возможные промежуточные денежные списания.
- Порядок пополнения и закрытия при нехватке средств.
Так небольшая сумма входа перестаёт выглядеть ограничением всего риска. Она описывает только одну часть обязательств, которые нужно оценивать целиком.
На что мы опирались
- CME Group: обеспечение фьючерса и необходимость пополнения — Различие обеспечения и покупки базового актива, начальное и поддерживающее требования, возможность изменения требований. Приведённые источником процентные диапазоны не используются как текущие или универсальные нормы.
- Московская биржа: риск и расчёт гарантийного обеспечения — Открытое объяснение связи обеспечения с рисками инструментов и составом портфеля. Конкретные действующие суммы, перечни залоговых активов и порядок действий при дефолте в статье не устанавливаются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться отличать доступную сумму входа от полного размера риска можно со Student Wyckoff.
Программы Student Wyckoff ↗