При разных ценах закупки нужно распределить общие затраты между проданным товаром и остатком. Сравниваем два способа на одной партии без изменения реальных денег.
FIFO относит к продаже затраты наиболее ранних закупок; средняя стоимость использует согласованную среднюю оценку единицы. Различие меняет распределение затрат между расходом и запасами. Оно само по себе не создаёт новый товар или денежный приток.
Цена закупки может меняться между партиями
Компания способна покупать одинаковый товар по разным ценам. Когда часть товара продана, нужно определить, какие затраты относятся к продаже, а какие остаются в запасах. Это вопрос распределения стоимости, а не только подсчёта оставшихся коробок.
В международном стандарте IAS 2 для обычно взаимозаменяемых запасов предусмотрены FIFO и средневзвешенная стоимость. FIFO расшифровывают как first in, first out: в расчёте первыми относятся к продаже затраты ранних закупок. Это допущение о стоимости, которое не обязательно описывает физический выбор коробки со склада.
Условные две закупки до одной продажи
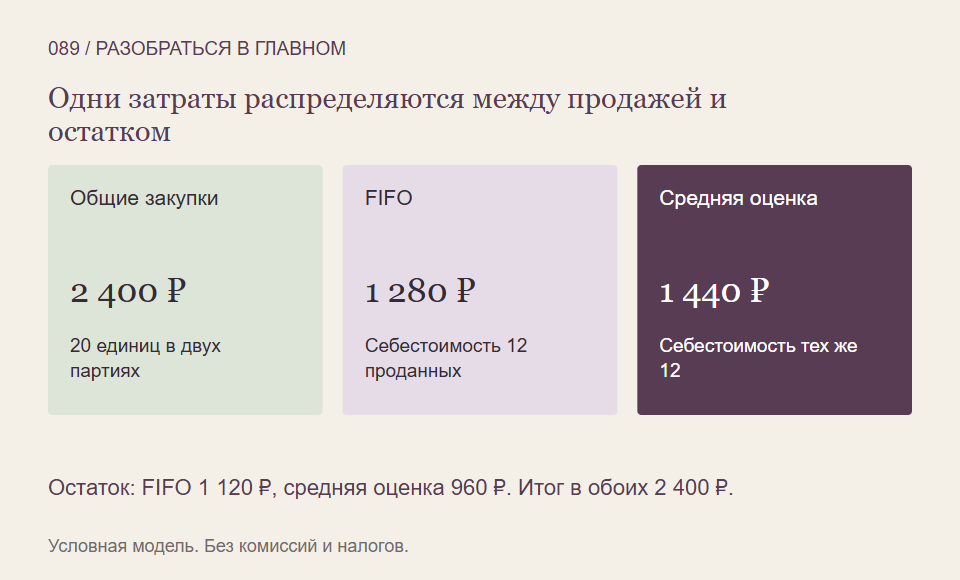
Пусть сначала приобретено десять единиц по 100 рублей, затем ещё десять по 140. Все закупки закончены до продажи. Всего есть двадцать одинаковых единиц стоимостью 2 400 рублей. Продают двенадцать, восемь остаются.
В модели нет начального остатка, возвратов, потерь, налогов и иных затрат. Товар пригоден для продажи, отдельных уменьшений оценки нет. Условия специально простые, чтобы не смешивать распределение закупочной стоимости с другими причинами изменения запасов.
Что дают два способа
При FIFO к продаже относятся десять единиц по 100 и две по 140: себестоимость 1 280 рублей. Остаток — восемь по 140, или 1 120. Проверка: 1 280 + 1 120 = 2 400.
Средняя стоимость после обеих закупок равна 2 400 ÷ 20 = 120 рублей. Тогда себестоимость двенадцати составляет 1 440, остаток восьми — 960. Их сумма также равна 2 400. Общие закупочные затраты не изменились, изменилось их распределение.
Почему различается валовая прибыль
Пусть все двенадцать проданы по 180 рублей, выручка — 2 160. В заданной модели валовая прибыль при FIFO равна 880 рублям, при средней оценке — 720. Разница 160 соответствует обратному различию стоимости остатка.
Однако способ расчёта не заставил покупателя заплатить больше и не уменьшил сумму первоначальных закупок. Если денежные даты и суммы одинаковы, изменение метода само по себе не создаёт дополнительный денежный поток. Более высокая прибыль периода здесь сочетается с большей балансовой оценкой оставшихся запасов.
Зачем читать учётную политику
Реальные расчёты зависят от вида запасов, последовательности операций и принятой методики. Среднюю стоимость за период нельзя незаметно смешивать с пересчётом после каждой новой закупки. Наш пример устраняет это различие, располагая обе покупки до единственной продажи.
Метод не выбирают произвольно для красивой прибыли каждого отдельного дня. Нужно изучать применяемые правила, последовательность учёта и сопоставимость периодов. Также расчёт затрат не отвечает сам по себе, за сколько удастся продать оставшийся товар.
Что проверить для сравнения
- Какой метод указан и к каким запасам он применяется?
- Какие цены, количества и даты вошли в расчёт?
- Как расходы и остаток согласованы с общей стоимостью?
- Не принят ли отчётный эффект за дополнительный приток денег?
Так различие себестоимости становится проверяемым, а число запасов не теряет связи с исходными закупками.
На что мы опирались
- IFRS Foundation: стоимость запасов и методы назначения затрат — Прочитан открытый About: затраты запасов, FIFO и средневзвешенная стоимость для взаимозаменяемых единиц, признание проданной стоимости расходом и отдельная проверка уменьшений. В собственном примере иных уменьшений нет. Не описывается налоговый учёт или универсальная применимость МСФО.
- OpenStax Accounting 1, 10.1: FIFO и средняя стоимость запасов — Прочитаны общий баланс стоимости, принцип FIFO, отличия физического потока и назначения затрат, Weighted-Average Cost. Пример собственный: обе закупки до одной продажи, без неоднозначности периодического и непрерывного среднего. LIFO, исторические данные и налоги США не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться восстанавливать расчёты из учётных пояснений можно на примерах Student Wyckoff.
Программы Student Wyckoff ↗