Корпоративная доходность может вырасти, а её разница с базовым ориентиром — уменьшиться. Объясняем два движущихся числа и отличие такого спреда от разницы цен покупки и продажи.
Кредитный спред сопоставляет доходность долга с выбранным сопоставимым базовым ориентиром. Разница зависит от обеих ставок и может отражать несколько факторов риска и торговли. Она не является гарантированной доплатой или готовой вероятностью дефолта.
Слово «спред» требует уточнения
Спред означает разницу, но сравнивать можно разные величины. На экране заявок это могут быть цены покупки и продажи. В анализе облигаций кредитным спредом называют разницу доходности долга и выбранного базового ориентира при сопоставимых условиях.
Для простого сравнения согласуют валюту, оставшийся срок, дату и метод расчёта. В качестве базы часто берут соответствующую государственную доходность. Это аналитический ориентир, а не доказательство абсолютного отсутствия у государства любых рисков.
Условные 12% и 9%
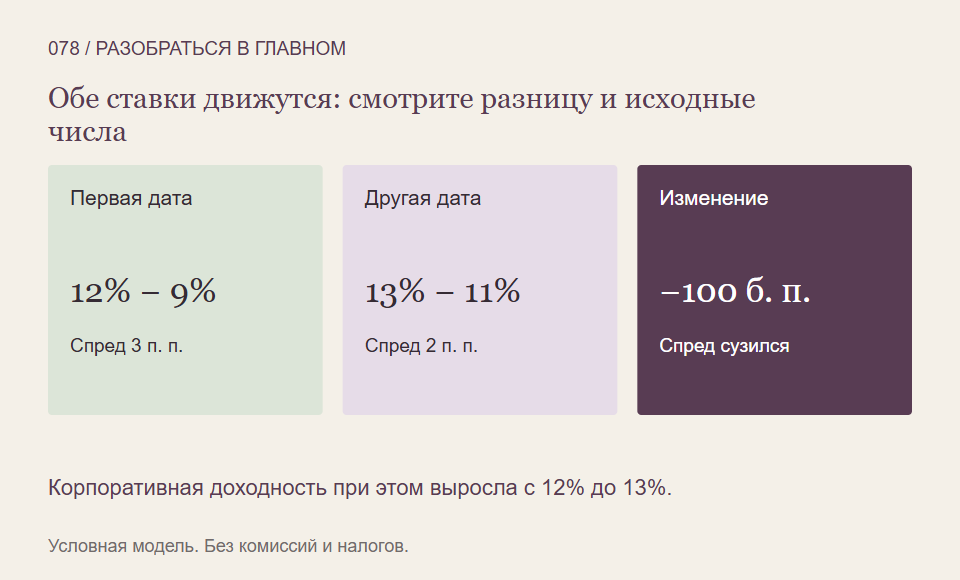
Пусть доходность корпоративной бумаги равна 12%, выбранной сопоставимой базы — 9%. Простая разница составляет три процентных пункта. Такие разницы часто записывают в базисных пунктах: один базисный пункт равен 0,01 процентного пункта. В примере получается 300 базисных пунктов.
Все ставки вымышлены, относятся к одной дате и одинаковому сроку; дополнительные различия условий для расчёта убраны. Мы не описываем доступный выпуск или сегодняшний рынок. Три пункта — разница расчётных ставок, а не отдельный гарантированный платёж на счёт.
Доходность выросла, а спред сузился
На другую условную дату корпоративная доходность стала 13%, базовая — 11%. Теперь разница равна двум процентным пунктам, или 200 базисным. Корпоративная ставка выросла на один пункт, но её превышение над базой уменьшилось на один.
Противоречия нет: базовая ставка выросла сильнее. Поэтому сообщение «спред сократился» не означает автоматически, что доходность самой бумаги снизилась или её рыночная цена выросла. Нужно посмотреть обе исходные величины и остальные условия.
Что находится внутри разницы
На неё способны влиять восприятие кредитного риска, спрос и предложение, а также трудность покупки или продажи. Дополнительные права досрочного погашения и иные особенности могут осложнять простое сопоставление. Поэтому не вся разница обязательно является платой только за вероятность неплатежа.
Нельзя поделить спред на удобное число и без модели объявить точную вероятность дефолта. Дефолт означает нарушение предусмотренных долговых обязательств; его последствия и возможные возвраты требуют отдельной оценки. Одинаковая текущая разница не делает два выпуска одинаковыми.
Что уточнить у опубликованного показателя
- Какая база и на какую дату выбраны?
- Совпадают ли валюта, срок и способ определения доходности?
- Учтены ли особенности графика и встроенные права?
- Изменился долг, база или обе ставки одновременно?
Так спред помогает видеть относительную часть рыночной оценки. Но он остаётся показателем с выбранной основой сравнения, а не самостоятельным обещанием дополнительной прибыли.
На что мы опирались
- FINRA: разница доходностей и изменения кредитного спреда — Прочитаны разность двух доходностей, базисные пункты, движение обеих сторон и влияние риска, спроса и предложения. Американский базовый инструмент не объявляется универсальным для России; широкий спред не трактуется как автоматическая недооценка.
- Reserve Bank of Australia: облигации и кривая доходности — Прочитаны оси и формы кривой, различие уровня и наклона, ожидания и неопределённость срока, различие корпоративного и государственного риска. Старые ставки, австралийские механизмы политики и универсальная безрисковость государственных бумаг не утверждаются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать рыночные сравнения без потери основы расчёта можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗