Точки кривой доходности относятся к облигациям с разными оставшимися сроками на одну дату. Это не рисунок того, как одна и та же ставка обязана меняться в будущем.
Кривая доходности сопоставляет срок до погашения и согласованную доходность сходных инструментов на выбранную дату. Её наклон отражает рыночные условия и ожидания, но не является расписанием будущих ставок.
Сначала прочитайте оси
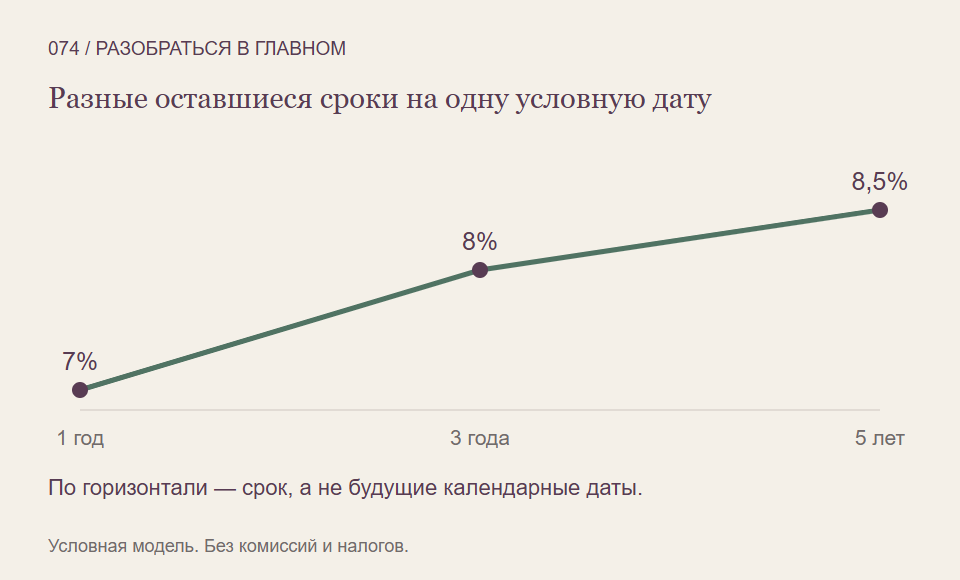
На кривой доходности горизонтальная ось обычно показывает оставшееся время до погашения, вертикальная — согласованную ставку доходности. Точки относятся к одному рыночному моменту, но к разным срокам. Это важно отличать от графика изменения ставки по календарным дням.
Для осмысленной линии нужны сопоставимые инструменты: валюта, кредитная основа и способ расчёта доходности. Условия выплат и встроенные права тоже имеют значение. Если смешать всё подряд, разница точек будет объясняться не только сроком.
Условный снимок одного дня
Представим сходные облигации с остаточными сроками один, три и пять лет. На одну дату их условные доходности равны 7%, 8% и 8,5% годовых. Мы сравниваем одинаковую основу платежей и расчёта, не описываем сегодняшний рынок и не задаём рекомендацию.
Разница между пятилетней и однолетней точками составляет 1,5 процентного пункта. Линия восходящая: более долгому сроку в этом снимке соответствует большая ставка. Это ещё не значит, что через четыре года нынешняя однолетняя ставка обязательно станет 8,5%.
В будущем будут новые цены, сроки и обстоятельства. Даже при неизменном эмитенте текущий пятилетний выпуск через год окажется уже в другой точке по оставшемуся сроку. Снимок и прогноз нельзя менять местами.
У линии бывают разные формы
Если долгие ставки ниже коротких, кривую называют обратной, или инвертированной. Если ставки близки, говорят о плоской форме. Сама форма описывает отношения текущих точек; она не является обещанием дохода или точной датой изменения экономики.
В ставках отражаются ожидания будущих условий и плата за неопределённость более долгого срока. Поэтому одну и ту же форму нельзя без проверки объяснять только одной причиной. Историческая связь в одной стране также не превращается в универсальное правило для любого рынка.
Зачем различать уровень и наклон
В другом условном снимке все три ставки могли бы вырасти на один процентный пункт: до 8%, 9% и 9,5%. Уровень поднялся, но разница длинной и короткой точек осталась 1,5 пункта. Это не то же самое, что изменение наклона.
Такое различие помогает задавать более точный вопрос о движении рынка. При этом доходность бумаги и результат уже купившего её владельца различаются: изменение рыночной ставки способно влиять на цену, а личный итог зависит и от даты операции.
Что записать рядом с графиком
- На какую дату построена линия и что находится на осях?
- Какие инструменты, валюта и способ расчёта выбраны?
- Сравниваются уровень, наклон или обе характеристики?
- Где заканчиваются наблюдаемые данные и начинаются предположения?
Тогда кривая помогает сравнивать сроки, сохраняя разницу между текущим устройством рынка и ещё неизвестным будущим.
На что мы опирались
- Reserve Bank of Australia: облигации и кривая доходности — Прочитаны оси и формы кривой, различие уровня и наклона, ожидания и неопределённость срока, различие корпоративного и государственного риска. Старые ставки, австралийские механизмы политики и универсальная безрисковость государственных бумаг не утверждаются.
- Fidelity: связь цены, доходности и срока облигаций — Прочитаны общие разделы о цене, доходности и определении кривой для сходных бумаг. Страхование американских CD, налоговые правила, клиентский интерфейс и реальные рыночные ставки не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбираться в рыночных показателях и смысле их осей можно последовательно в Student Wyckoff.
Программы Student Wyckoff ↗