Плановое распределение стоимости не отвечает на все вопросы о ценности актива. На условном примере разбираем сравнение балансовой и возмещаемой сумм и влияние отдельного уменьшения.
В модели IAS 36 балансовую сумму сравнивают с возмещаемой: большей из ценности использования и справедливой стоимости за вычетом затрат выбытия. Превышение может потребовать обесценения. Такая запись не является одновременно денежной продажей.
У планового расхода есть границы
Амортизация распределяет стоимость актива по сроку и способу использования. Но обстоятельства бизнеса могут измениться: ресурс способен приносить меньше ожидавшегося или иметь другую оценку при продаже. Прежний график сам по себе этого не проверяет.
Для активов в сфере международного стандарта IAS 36 предусмотрена проверка обесценения. Не следует переносить её устройство на все строки баланса: для запасов, финансовых инструментов и ряда других активов действуют отдельные правила. Сначала выясняют применённую систему отчётности и вид ресурса.
Условная проверка оборудования
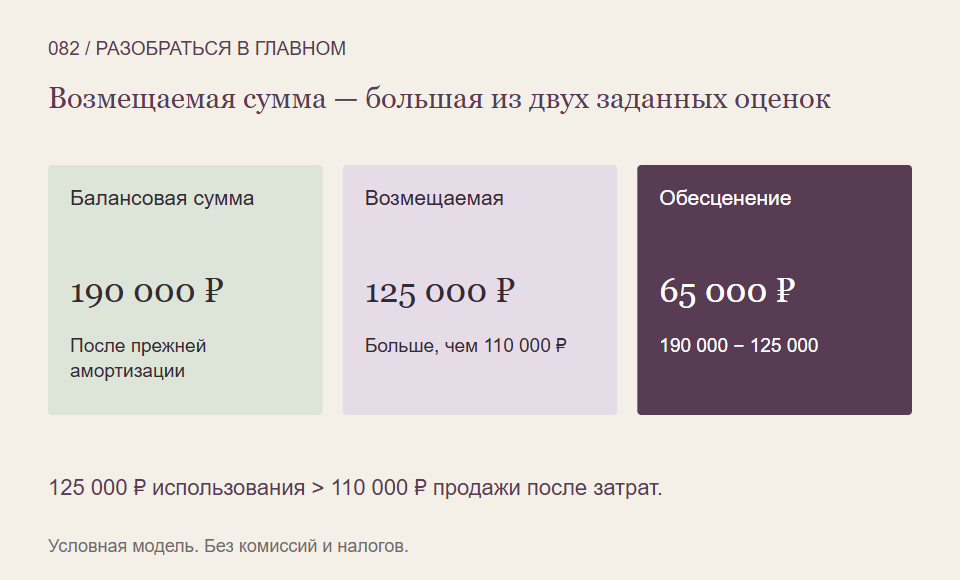
Пусть после уже начисленной амортизации балансовая сумма оборудования составляет 190 000 рублей. В нашей модели корректно определены две величины: ценность использования 125 000 и справедливая стоимость за вычетом затрат выбытия 110 000.
Ценность использования связана с ожидаемыми денежными потоками, приведёнными к текущей дате. Сумма продажи после затрат отвечает иной задаче. По выбранной модели возмещаемая величина — большая из двух, то есть 125 000, а не их среднее и не сумма.
Балансовое превышение равно 190 000 − 125 000 = 65 000 рублей. Условный убыток от обесценения уменьшает оценку до 125 000. Здесь используется простая модель учёта по первоначальной стоимости, без прежней переоценки, налогов и иных корректировок.
Что запись сделала, а чего не произошло
В момент признания выбранного убытка компания не продала оборудование и не перечислила кому-то 65 000 рублей. Изменилась сумма его отражения и отчётный результат модели. Тем не менее экономическую причину уменьшения нельзя игнорировать только потому, что нового платежа сейчас нет.
Также нельзя считать 125 000 гарантированными доступными деньгами. Оценка использования опирается на предположения о будущем, а продажа может потребовать времени. Для реальных активов иногда проверяют не отдельный объект, а группу, самостоятельно создающую денежные поступления.
Зачем читать исходные предположения
Инвестору полезно понять, что стало причиной проверки, какие денежные ожидания изменились и как рассчитана возмещаемая сумма. Одинаковый размер убытка может возникать при разных изменениях бизнеса. Одной строки «обесценение» недостаточно для вывода о дальнейшем результате.
После уменьшения могут измениться и будущие начисления амортизации. Правила восстановления прежнего обесценения также имеют условия и исключения. Поэтому нашу арифметику нельзя превратить в общее разрешение впоследствии вернуть любую прежнюю оценку.
Что выписать из пояснения
- Какие активы и какая основа учёта рассматриваются?
- С чем сравнивали балансовую сумму?
- Какие допущения определяют возмещаемую величину?
- Как изменение отражено сейчас и влияет на будущие периоды?
Так обесценение становится отдельным вопросом об оценке, сохраняя различие между отчётной записью, денежным потоком и будущими возможностями бизнеса.
На что мы опирались
- IFRS Foundation: балансовая и возмещаемая суммы при обесценении — Прочитан открытый About: сфера исключений, большее из ценности использования и чистой стоимости выбытия, убыток и последующая амортизация, ограничения восстановления. Полный стандарт не заявляется прочитанным. Пример относится к заданному оборудованию без переоценки; не переносится на все активы.
- IFRS Foundation: основные средства и признание стоимости — Открытый обзор IAS 16: назначение стандарта, условия признания основных средств и состав первоначальной стоимости. Для финансовой отчётности; налоговая амортизация и сроки конкретных объектов здесь не определяются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбираться в оценках активов и границах выводов можно дальше вместе со Student Wyckoff.
Программы Student Wyckoff ↗