Покупку оборудования и распределение его стоимости по периодам показывают разными записями. Объясняем амортизацию, балансовую стоимость и отсутствие автоматического денежного запаса.
Амортизация оборудования систематически распределяет его амортизируемую стоимость по сроку использования. Начисление само по себе не является новым платежом и не откладывает деньги на замену. Метод и оценки нужно читать в пояснениях.
Одно слово в разных задачах
В отчётности основных средств амортизация означает распределение стоимости используемого ресурса по периодам. Оборудование может помогать компании несколько лет, поэтому его приобретение и расходы отдельного года не обязательно совпадают по сумме.
Это отличается от амортизации облигации, где возвращается часть номинала долга. Здесь никто не перечисляет владельцу оборудования часть покупки каждый год. Бухгалтерская запись описывает использование ресурса и принятый способ распределения стоимости.
Условные четыре полных года
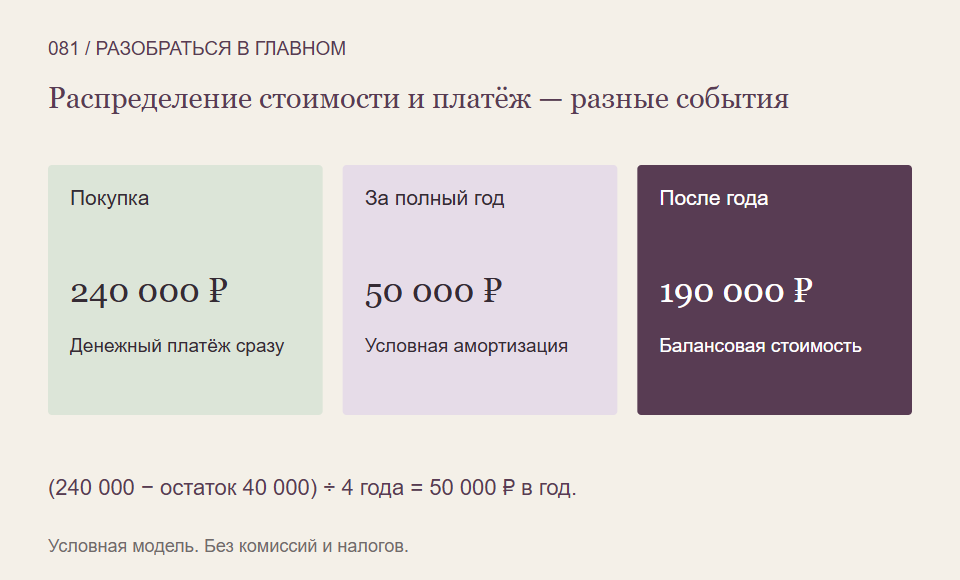
Пусть служебное оборудование стоит 240 000 рублей и оплачено сразу. Для модели выбран срок использования четыре года и предполагаемая чистая сумма от выбытия в конце 40 000. Других затрат приобретения, налогов, обесценения и переоценки нет.
Распределяемая стоимость равна 240 000 − 40 000 = 200 000 рублей. При линейном способе её делят поровну на четыре года: по 50 000. Оборудование полностью используется в каждом году, а начисление в этой модели относится непосредственно в расходы периода, без включения в запасы.
После первого года накопленная амортизация составляет 50 000, балансовая стоимость — 190 000 рублей. Балансовая стоимость здесь означает сумму учёта после заданных уменьшений. Она не обещает, что оборудование можно немедленно продать за 190 000.
Где находятся деньги
В нашей модели деньги в сумме 240 000 ушли при покупке. Начисление следующих 50 000 не создаёт ещё одного такого денежного перевода. Но оно также не приносит компании новые 50 000 и не формирует автоматически отдельный банковский вклад.
Чтобы деньги действительно накопились на замену оборудования, нужны реальные поступления и соответствующее управление расходами и остатками. Амортизация может участвовать в объяснении разницы прибыли и денежного потока, однако сама по себе не подтверждает достаточность будущего финансирования.
От чего зависит годовая сумма
При других обоснованных сроках, способах использования и оценках остатка распределение будет иным. Равномерный способ — условие нашего примера, а не правило для любого актива. В реальной отчётности возможны отдельные компоненты с разными сроками и другие особенности.
Для чтения отчёта полезно выяснить применённую основу учёта. В международных стандартах финансовой отчётности, сокращённо МСФО, основные средства рассматривает стандарт IAS 16. Это не означает, что любая компания составляет каждый свой отчёт по одной и той же системе.
Что проверить в примечаниях
- Первоначальную стоимость и состав включённых затрат.
- Метод распределения, сроки и оценку стоимости при выбытии.
- Накопленную амортизацию и другие уменьшения оценки.
- Отдельно — фактические денежные вложения и ресурсы на замену.
Так расход использования не превратится в воображаемую копилку, а балансовая сумма — в гарантированную цену продажи.
На что мы опирались
- IFRS Foundation: основные средства и признание стоимости — Открытый обзор IAS 16: назначение стандарта, условия признания основных средств и состав первоначальной стоимости. Для финансовой отчётности; налоговая амортизация и сроки конкретных объектов здесь не определяются.
- OpenStax Accounting 1, 11.3: распределение стоимости и линейная амортизация — Прочитаны Fundamentals of Depreciation, Straight-Line Depreciation и формула распределяемой стоимости. Используется математический механизм и различие приобретения и начисления; примеры, иллюстрации, частные способы США и налоговые нормы не копируются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться связывать отчётные расходы и реальные деньги можно на примерах Student Wyckoff.
Программы Student Wyckoff ↗