Сумма перевода ещё не определяет расход текущего года. Сравниваем приобретённый долгосрочный ресурс и уже использованную услугу, сохраняя различие учёта и движения денег.
Капитализация означает включение затрат в стоимость признанного актива, а не немедленное отражение всей суммы в расходах периода. Основание зависит от существа операции и правил учёта. Само распределение затрат не создаёт дополнительные деньги.
Одинаковая сумма не означает одинаковую операцию
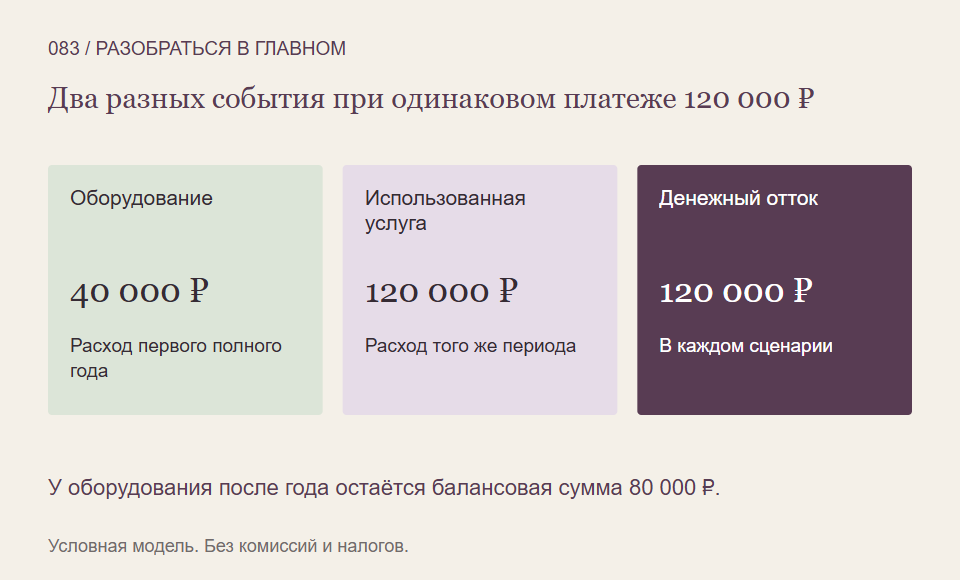
Два банковских перевода по 120 000 рублей могут относиться к разным экономическим событиям. Компания приобрела оборудование для нескольких лет работы либо оплатила услугу, полностью использованную сейчас. Для отчётности важно, какой ресурс получен и выполнены ли условия его признания.
Капитализировать затраты означает включить их в стоимость актива. Это не вложение владельца в акции компании и не автоматическое признание любой крупной покупки «инвестицией». Сначала нужно определить существо операции по применяемой основе учёта.
Условный долгосрочный ресурс
В первом самостоятельном сценарии служебное оборудование оплачено за 120 000 рублей и готово к использованию с начала года. Условия признания основного средства выполнены. В модели срок использования три полных года, остаток в конце нулевой, способ распределения линейный.
За первый год в расходы отнесено 40 000 рублей. После этого балансовая стоимость ресурса равна 80 000. Денежная выплата при покупке при этом составила все 120 000, а не только сорок.
Налоги, обесценение, производство запасов, дополнительные приобретения и прочие операции исключены. Мы показываем простую заданную модель, а не универсальный срок или норматив признания любого оборудования.
Условная уже использованная услуга
Во втором отдельном сценарии компания платит 120 000 рублей за обслуживание, которое полностью выполнено и использовано в этом году. Предполагаем, что будущий актив по применяемым правилам не возникает и вся сумма относится в текущие расходы.
Пусть результат до рассматриваемой статьи затрат в каждом сценарии одинаков — 200 000 рублей. Тогда в первом получится 160 000 прибыли, во втором 80 000. Денежный отток в обоих равен 120 000, но операции различаются наличием оставшегося ресурса.
Это не свободный выбор красивой прибыли
Нельзя одну и ту же обычную услугу произвольно назвать оборудованием, чтобы уменьшить текущий расход. Основание капитализации требует проверки. Размер платежа, его разовость и желание показать лучший год сами по себе такого основания не дают.
У международного стандарта IAS 16 есть условия признания основных средств и состав их первоначальной стоимости. У конкретной компании также нужно читать принятую систему отчётности и пояснения. Для других видов ресурсов действуют собственные требования, поэтому одна бытовая формулировка не решает всё.
Что полезно сопоставить
- Что реально получено и как долго предполагается использование?
- Как объяснено признание актива или расхода?
- Какие суммы уже повлияли на прибыль, а какие остались в балансе?
- Когда и сколько денег фактически выплачено?
Так более высокая текущая прибыль не будет автоматически принята за больший денежный остаток. Для оценки нужны и признанный ресурс, и расходы будущих периодов, и движение денег.
На что мы опирались
- IFRS Foundation: основные средства и признание стоимости — Открытый обзор IAS 16: назначение стандарта, условия признания основных средств и состав первоначальной стоимости. Для финансовой отчётности; налоговая амортизация и сроки конкретных объектов здесь не определяются.
- OpenStax Accounting 1, 11.2: капитализация и текущие расходы — Прочитаны разделы о признании долгосрочного ресурса и обычных расходах обслуживания. Используется различие экономических событий и последующего распределения, не все американские примеры критериев, налоги или исторический рассказ об эмитенте.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться сопоставлять прибыль, активы и платежи можно на примерах Student Wyckoff.
Программы Student Wyckoff ↗