Владение активом позволяет исполнить проданное право покупки его передачей. Но премия компенсирует лишь часть падения, а сильный рост ограничивается обязанностью продажи по страйку.
Покрытый колл соединяет владение соответствующим активом и короткий колл на тот же объём. В заданной модели это ограничивает выигрыш при росте и лишь частично уменьшает потерю при падении. Полученная премия не превращает сочетание в безрисковый доход.
Что именно покрывает обязательство
Покрытый колл — сочетание владения базовым активом и продажи колла на соответствующее количество. Если договор потребует передачи актива по страйку, у владельца уже есть предусмотренное имущество. Поэтому такой пример отличается от непокрытого продавца, которому актив ещё нужно приобретать.
Слово «покрытый» не означает сохранность всей вложенной суммы. Сам купленный актив может подешеветь. Чтобы понять сочетание, нужно сложить результаты обеих частей, а не рассматривать одну полученную премию.
Условные пятьдесят единиц
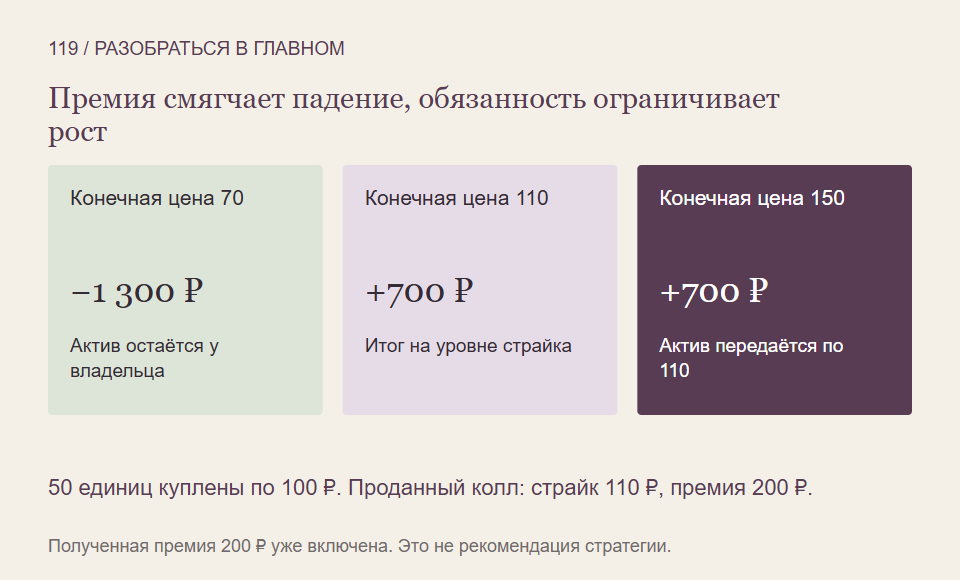
Пусть куплены пятьдесят единиц актива по 100 рублей, затрачено 5 000. Затем продан колл на все эти пятьдесят единиц со страйком 110 и премией 4 за единицу. Поступило 200 рублей.
В нашей модели право исполняется только на конечную дату поставкой: при цене выше 110 все пятьдесят единиц передаются за 5 500. До этого досрочного исполнения нет. Дивидендов, налогов, комиссий и стоимости финансирования не учитываем; расчёты выполнены полностью, цена актива неотрицательна.
Если актив заметно подешевел
При конечной цене 70 актив оценивается в 3 500 рублей, колл остаётся без исполнения. Вместе с полученными 200 премии и исходной затратой 5 000 результат равен минус 1 300.
Без проданного права падение актива в этой модели дало бы минус 1 500. Премия смягчила потерю на 200, но не убрала её. При нулевой цене актива потеря достигла бы 4 800 рублей.
Если рост оказался сильным
При конечной цене 150 условие исполнения приводит к передаче актива за 5 500. После премии 200 и исходной затраты 5 000 остаётся плюс 700. Это не прирост всех пятидесяти единиц до рыночных 7 500: право покупателя колла ограничило цену их передачи.
При конечной цене 110 оценочный итог тоже равен плюс 700. В нашей модели дальнейший рост выше страйка не увеличивает общий результат. Не следует принимать премию за дополнительный доход с сохранением всех возможностей обычного владения.
Почему совпадение частей существенно
Нужны именно предусмотренный базовый актив, соответствующий объём и согласованные сроки. Похожая бумага или фонд с близким индексом ещё не являются точной заменой обязательства. Реальные правила обеспечения и досрочного исполнения также проверяют отдельно.
До конечной даты стоимость сочетания и возможность его закрыть могут отличаться от простого итогового расчёта. Эта статья объясняет механику, а не выбирает подходящую стратегию за читательницу.
Что проверить у сочетания
- Совпадают ли актив и количество с договором колла?
- Когда может возникнуть обязанность передачи?
- Каков общий результат при сильном снижении и росте?
- Учтены ли все затраты и уже полученная премия один раз?
Так слово «покрытый» описывает устройство обязательства, сохраняя необходимость оценивать риск всего вложения.
На что мы опирались
- OCC Options Industry Council: актив и проданный колл — Совпадение базового объёма, ограничение результата при росте и существенная потеря при падении. Используется собственный конечный пример; рекламные формулировки о доходе без дополнительного риска не принимаются как универсальный вывод.
- OCC Options Industry Council: обязательство непокрытого продавца колла — Открытая короткая позиция без соответствующего актива, ограниченная премия и неограниченный в модели рост обязательства. Реальные нормы обеспечения, сроки уведомлений и иностранные процедуры не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться оценивать общий результат нескольких связанных позиций можно со Student Wyckoff.
Программы Student Wyckoff ↗