Одна прибыль, отнесённая к разным величинам капитала, даёт разные проценты. Объясняем, что показывает ROE и почему его рост нужно разбирать по причинам.
ROE связывает согласованную прибыль за период со средним соответствующим собственным капиталом. Показатель меняется и из-за прибыли, и из-за базы капитала; это не личная доходность акционера и не самостоятельная оценка качества бизнеса.
Что означает сокращение
ROE — рентабельность собственного капитала: отношение прибыли за период к согласованному среднему собственному капиталу. В простой ситуации единственного класса владельцев это помогает увидеть, сколько учётной прибыли приходится на рубль соответствующей базы капитала.
Нужно согласовать, чьи прибыль и капитал взяты. Нельзя без проверки разделить весь результат группы на капитал только части владельцев. Средняя величина также отличается от одной последней цифры баланса: прибыль получалась на протяжении периода, а капитал мог меняться.
Условные два варианта
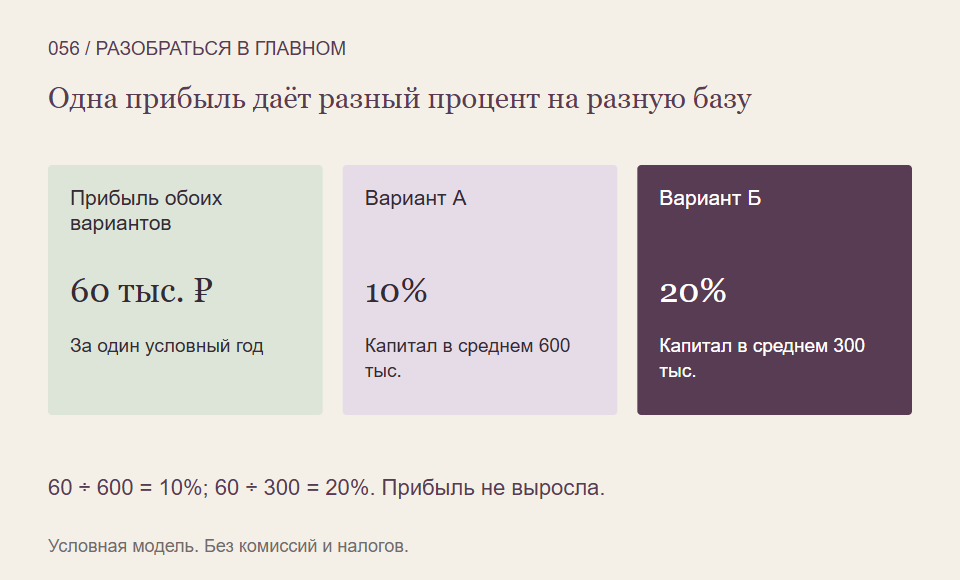
В варианте А годовая прибыль составляет 60 000 рублей, средний собственный капитал — 600 000. ROE равен 10%. В варианте Б прибыль такая же, но средний капитал — 300 000; получается 20%.
Мы сравниваем две заданные условные структуры, а не описываем реальную компанию или гарантированный эффект конкретной операции. Налоги и сложные корректировки отдельно не рассчитываются. Неизменную прибыль задали специально, чтобы отделить действие знаменателя.
Во втором варианте процент вдвое выше без увеличения общей прибыли. Значит, по одному росту ROE нельзя сделать вывод, что бизнес стал зарабатывать больше рублей. Сначала нужно выяснить, что произошло и с числителем, и с базой капитала.
Как берут среднюю величину
В простом приближении складывают капитал на начало и конец периода и делят пополам. Например, 500 000 и 700 000 дают средние 600 000 рублей. Тогда заданная прибыль 60 000 соответствует тем же 10%.
Если внутри периода были крупные взносы, распределения или другие изменения, двух крайних точек может быть недостаточно для точного представления базы. Нужно читать методику показателя и при необходимости использовать более подробные данные. Усреднение в расчёте не освобождает от понимания событий.
Почему уменьшение базы требует внимания
Собственный капитал может измениться из-за распределений владельцам, убытков, корректировок и других причин. При иной структуре финансирования компания также может сильнее зависеть от обязательств. Более высокий процент на меньшую базу не означает автоматического уменьшения риска.
При нулевой или отрицательной базе обычное толкование положительной рентабельности особенно ненадёжно. Кроме того, ROE не равен доходности ваших купленных акций: вы платили рыночную цену, а результат владения зависит от выплат, цены выхода и расходов.
Что посмотреть рядом с ROE
- Прибыль в рублях и её устойчивые или разовые причины.
- Начальный, конечный и средний капитал на согласованной основе.
- Изменения капитала и обязательств за период.
- Метод расчёта, отрасль и сопоставимость с другими компаниями.
Так коэффициент становится способом разобраться в источниках результата. Заметный процент полезен как вопрос к структуре бизнеса, а не как обещание такого же заработка владельцу акции.
На что мы опирались
- OpenStax, Principles of Finance 2e: формулы рентабельности — Прочитаны определения profit margin и ROE, формула средней базы капитала. Исторические таблицы, округлённые примеры и тезис о безусловной пользе высокого процента не используются.
- SEC: что показывает бухгалтерский баланс — Прочитаны определения и равенство активов, обязательств и собственного капитала. Это учётная модель, не гарантия ликвидационной или рыночной стоимости.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать причины изменения финансовых показателей можно дальше на обучении Student Wyckoff.
Программы Student Wyckoff ↗