Два проекта могут вернуть первоначальные деньги в один год, а затем дать совершенно разные результаты. Разбираем, что измеряет срок окупаемости и чего не добавляет даже дисконтированный вариант.
Простой срок окупаемости показывает момент покрытия исходной затраты накопленными чистыми поступлениями. Он не учитывает временную стоимость денег и дальнейшие потоки; дисконтирование решает только первую из этих проблем.
Считаем возврат по денежным поступлениям
Срок окупаемости в простой модели — время, за которое накопленные чистые денежные поступления покрывают исходный расход. Здесь нужны именно деньги, относящиеся к решению, а не только выручка или бухгалтерская прибыль.
Если за год есть поступления и расходы, сначала определяют согласованный чистый поток. Нельзя взять всю выручку как свободное возмещение инвестиции, а необходимые расходы забыть. Важны и даты: годовая сумма сама по себе не говорит, в какой день она стала доступна.
Условные два проекта с одинаковым началом
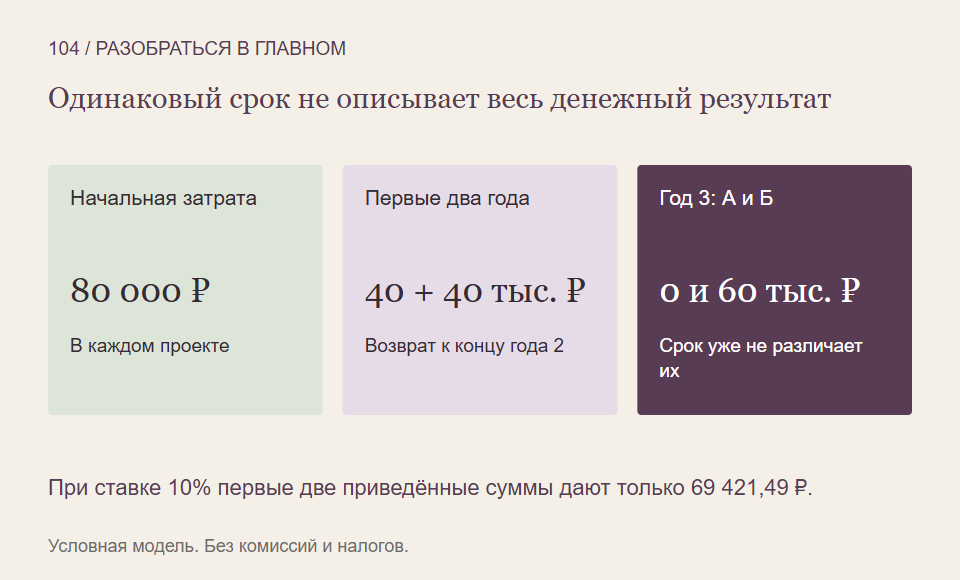
Пусть каждый требует сегодня 80 000 рублей. В конце первого года каждый даёт чистое поступление 40 000, в конце второго — ещё 40 000. Простой срок окупаемости обоих равен двум годам: накопленная сумма достигает исходных восьмидесяти тысяч.
Теперь зададим третий, последний год. У А чистый поток равен нулю, у Б — плюс 60 000 рублей. В модели нет других затрат, налогов и остаточной продажи. Срок окупаемости по-прежнему одинаков, хотя весь денежный результат различается на 60 000.
Этот пример не доказывает, что любой реальный Б предпочтительнее: будущие суммы и риски заданы заранее. Он показывает конкретно потерянную информацию. Показатель перестаёт смотреть на дальнейшие деньги после достижения выбранного порога.
Что меняется после дисконтирования
Зададим условную ставку сравнения 10% за год. Приведённые первые 40 000 составят около 36 363,64 рубля, вторые — 33 057,85. Вместе это примерно 69 421,49, меньше исходных 80 000.
Следовательно, к концу второго года дисконтированная окупаемость ещё не достигнута. У А в нашей законченной модели новых поступлений нет, поэтому покрытия при этой ставке вообще не произойдёт. У Б есть отдельное третье поступление, которое нужно включить в дальнейшую проверку.
Но дисконтированный срок тоже не оценивает потоки после своего порога. Для общей приведённой разности рассматривают NPV всего проекта. Изменение способа подсчёта срока не превращает его в полное описание выгоды.
Почему дробная часть года требует условия
Когда расчёт показывает нехватку на конец года и излишек на конец следующего, иногда интерполируют долю года. Для этого необходимо предположение о поступлении денег внутри периода. Если платёж бывает только в последний день, нельзя считать его равномерно получаемым каждый месяц.
Поэтому полезно сохранять полный календарь и не приписывать показателю лишнюю точность. Быстрый условный возврат также не гарантирует надёжности плательщиков или возможности выйти из вложения в любой момент.
Что проверить у срока
- Какие чистые денежные потоки накоплены?
- Применяется ли дисконтирование и какая ставка?
- Что происходит после покрытия исходной суммы?
- Чем обоснованы даты и расчёт неполного периода?
Так срок отвечает на свой ограниченный вопрос, а оценка всего решения остаётся отдельной работой.
На что мы опирались
- OpenStax Finance 2e, 16.1: накопленный денежный возврат — Денежный смысл срока окупаемости и ограничения сравнения по времени покрытия исходной затраты. Даты, суммы и проекты в статье авторские; исходный учебный кейс не пересказывается.
- OpenStax Finance 2e, 16.4: дисконтированный срок окупаемости — Раздел Discounted Payback Period: перенос потоков и сохранение ограничения по платежам после порога. MIRR и прочие методы этой главы в статье не раскрываются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться видеть денежные сроки вместе с полным результатом можно со Student Wyckoff.
Программы Student Wyckoff ↗