Из цены продажи сначала нужно покрыть переменные затраты, и лишь остаток помогает оплатить постоянные. На простой месячной модели рассчитываем необходимое количество единиц.
В простой линейной модели постоянные затраты делят на положительный вклад единицы: цену за вычетом переменных затрат. Получается объём безубыточности выбранного периода. Он зависит от условий модели и не заменяет прогноз спроса или денежный календарь.
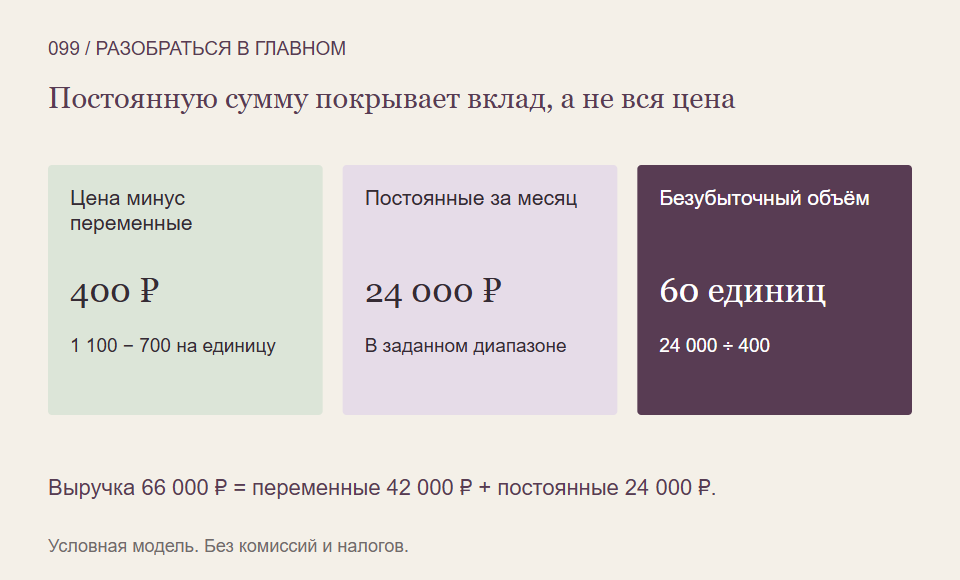
Не вся цена помогает покрывать постоянную сумму
Постоянные затраты в простой модели не меняются при изменении объёма в установленном диапазоне за выбранный период. Переменные растут вместе с количеством. Например, дополнительные материалы на каждую проданную единицу требуют новых расходов.
Разницу цены и переменных затрат единицы называют её маржинальным доходом, или вкладом в покрытие постоянных затрат. Это ещё не чистая прибыль единицы: общая фиксированная нагрузка пока не покрыта. Для расчёта важно не смешивать разные значения слова «маржа».
Условный месяц и вклад 400 рублей
Пусть цена единицы равна 1 100 рублям, переменные затраты на неё — 700. Вклад составляет 400. Постоянные затраты выбранного месяца равны 24 000 рублей. Их деление на 400 даёт 60 единиц.
При шестидесяти продажах выручка равна 66 000, переменные затраты — 42 000. Вместе с постоянными 24 000 суммарные расходы тоже составляют 66 000. Выбранный операционный результат равен нулю: точка безубыточности модели достигнута.
Все числа условны. Есть один товар, каждая произведённая единица продана, цена и переменные затраты постоянны, мощностей хватает без новой фиксированной нагрузки. Проценты, налоги и иные неуказанные расходы исключены. Мы не утверждаем, что любой реальный бизнес покрывает все обязательства после шестидесяти продаж.
Почему нельзя делить только на цену
Деление 24 000 на 1 100 забыло бы расходы материалов и других переменных элементов. Полученные деньги нельзя целиком использовать на постоянные затраты, если для продажи каждой единицы нужно снова потратить 700 рублей.
Если вклад равен нулю или отрицателен при положительной постоянной нагрузке, обычного положительного объёма безубыточности по этой формуле не получится. Наращивание таких единиц само по себе не решит заданную задачу покрытия.
Где заканчивается простая модель
Скидки, изменение цен закупок и необходимость дополнительного помещения могут изменить расчёт. У разных товаров вклад неодинаков, а структура продаж способна меняться. Поэтому нельзя умножить одну удачную среднюю цифру на любой будущий объём без проверки.
Также расходы и оплата могут приходиться на разные даты. Нулевой отчётный результат не гарантирует, что денег хватит на каждый ближайший платёж. Предоплата запасов или поздний расчёт клиента создают отдельную задачу.
Что записать вместе с количеством
- Период, постоянную сумму и диапазон применимости.
- Цену, переменные затраты и положительный вклад единицы.
- Условия спроса, мощности и состава продаж.
- Сроки денежных поступлений и платежей отдельно от расчётной прибыли.
Так точка безубыточности становится прозрачной проверкой условий. Она не обещает, что необходимое количество обязательно будет продано, но помогает понять, какие предположения стоят за планом.
На что мы опирались
- OpenStax Accounting 2, 3.2: объём безубыточности и допущения модели — Покрытие постоянных затрат положительным вкладом единицы при заданных цене, затратах и диапазоне объёма. Числа и рисунки исходного учебника не используются; реальные спрос и денежные сроки требуют отдельной проверки.
- OpenStax Accounting 2, 3.1: вклад единицы в покрытие постоянных затрат — Цена за вычетом переменных затрат, суммарный вклад и ограниченность постоянных затрат выбранным диапазоном. Эти определения не превращают вклад единицы в чистую прибыль или денежную выплату владельцу.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться связывать объём продаж, затраты и денежные сроки можно в Student Wyckoff.
Программы Student Wyckoff ↗