В котировке опциона может быть больше, чем текущая положительная разность цен. Разбираем внутреннюю стоимость, остаточную часть премии и ошибку повторного сложения одного и того же результата.
Внутренняя стоимость описывает положительную разность текущего ориентира и страйка в нужном направлении. Премия — цена права на рынке. В учебной котировке премия содержит внутреннюю стоимость и дополнительную часть, которую нельзя считать уже заработанными деньгами.
Текущая разность и цена права
Для обычного колла внутренняя стоимость равна положительной разности текущей цены базового актива и страйка. Если разность неположительна, берут ноль. Для пута направление разности обратное: страйк минус текущая цена.
Это расчётная характеристика по текущему ориентиру. Она не доказывает, что именно сегодня договор разрешает исполнение или что актив удастся мгновенно купить и продать без расходов. Такие возможности определяют правила конкретного опциона и рынка.
Условная котировка до окончания срока
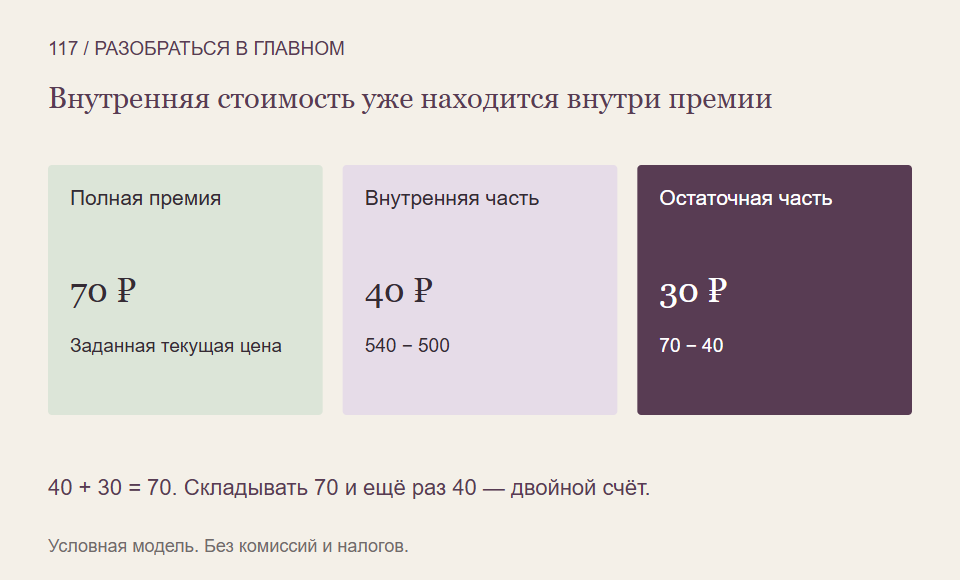
Пусть цена базового актива равна 540 рублям, страйк колла — 500. Один наш учебный опцион относится к одной единице, его согласованная рыночная премия в выбранный момент составляет 70 рублей.
Внутренняя стоимость равна 40. Остаток премии сверх неё — 30: 70 минус 40. Эту дополнительную часть часто называют временной стоимостью, хотя она зависит не только от числа дней, но и от ожиданий изменчивости и других условий оценки.
Числа вымышлены, дата одна, котировка премии задана готовой. Мы не рассчитываем справедливую цену реального контракта. Налоги, комиссии, спред и расходы финансирования в арифметику не включаем.
Почему сорок нельзя прибавить ещё раз
Сумма 70 уже содержит указанные 40 и 30. Если сложить всю премию 70 с внутренней стоимостью 40 и объявить право стоящим 110, одна составляющая будет учтена повторно. Это ошибка состава суммы, а не новая возможность заработка.
Также внутренняя стоимость 40 не означает, что покупатель уже получил прибыль 40. Если он приобрёл право за 70, нужно сравнивать будущие поступления или цену закрытия именно с этой затратой. Внутренняя стоимость и личный результат отвечают на разные вопросы.
Что изменится на конечную дату
Допустим, в нашей простой денежной конструкции срок закончится при той же базовой цене 540. Конечная выплата по коллу составит 40, а после исходной премии 70 результат будет минус 30. Сохранение базовой цены не сохранило добавленную стоимость оставшегося времени.
До истечения цена права может меняться и при неизменном ориентире. Но из этого примера нельзя вывести обязательное ежедневное уменьшение любой котировки: одновременно способны изменяться другие факторы. Стиль исполнения, проценты и дивиденды также требуют своей методики, а не переноса одного учебного неравенства на все опционы.
Что подписать у сравнения
- Одну дату и согласованную базовую цену.
- Страйк, размер договора и стиль исполнения.
- Полную премию и её расчётное разложение.
- Фактическую стоимость вашей покупки и прочие расходы отдельно.
Так понятная структура цены помогает избежать двойного счёта, сохраняя отдельный вопрос о будущем результате.
На что мы опирались
- OCC Options Industry Council: составляющие премии опциона — Внутренняя стоимость, остаточная часть премии и факторы её оценки до истечения. Учебная котировка статьи задана самостоятельно и не является расчётом справедливой цены или универсальных ограничений любого стиля исполнения.
- FINRA: права, обязательства и разные способы исполнения опционов — Определения покупателя и продавца, страйка, премии и различия денежного и поставочного исполнения. Размеры, даты, автоматические процедуры и правовые правила рынка США в учебные договоры не переносятся.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться разбирать финансовую цену на составляющие можно со Student Wyckoff.
Программы Student Wyckoff ↗