Пут связан с правом продажи и способен иметь выплату при снижении базовой цены. Разбираем три условных исхода, премию и ограничение выигрыша в модели неотрицательной цены актива.
Пут предоставляет предусмотренное право продажи по цене исполнения. В нашей расчётной модели его конечная выплата равна положительной разности страйка и цены, умноженной на размер договора. Премия уменьшает чистый результат покупателя.
Право продажи и обязанность — разные стороны
Путом называют опцион, предоставляющий покупателю право продать базовый актив по установленной цене исполнения. Цена этого права — премия. Продавец опциона принимает соответствующее обязательство по условиям договора.
У покупателя пута нет автоматической обязанности продать любые свои активы только потому, что цена снизилась. Но порядок реализации права, сроки и возможные автоматические процедуры нужно проверить отдельно. Договор важнее краткого названия в приложении.
Условное право на пять единиц
Пусть один расчётный пут относится к пяти единицам актива. Страйк — 300 рублей, премия — 18 за единицу, всего 90. Премия полностью уплачена при покупке; исполнение происходит денежным расчётом только в конце срока.
Выплата равна положительной разности 300 и конечной цены, умноженной на пять. При нулевой или отрицательной разности выплата нулевая. Базовая цена в нашей модели неотрицательна. Поставки, иных денежных потоков, налогов и комиссий нет; расчёт исполнен полностью.
Снижение не всегда достаточно велико
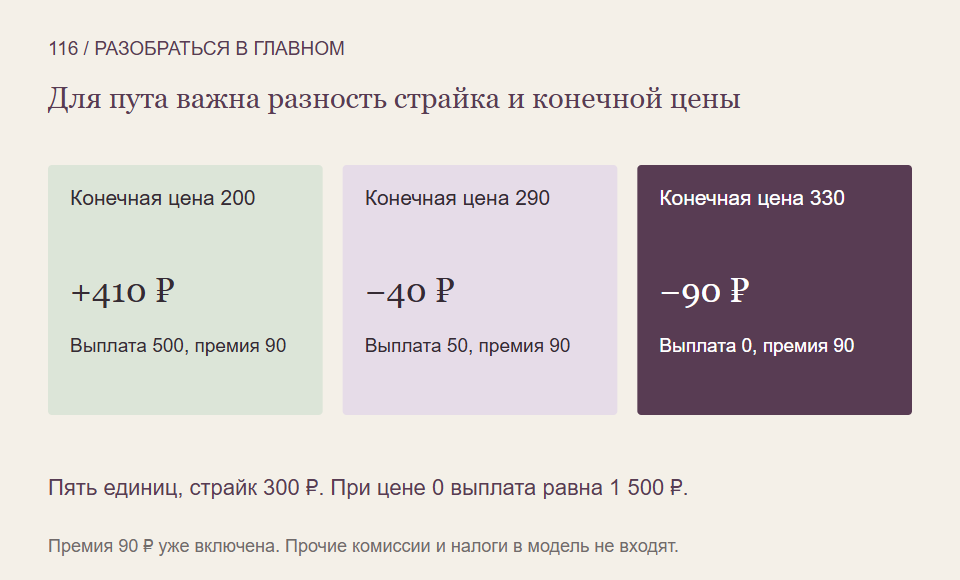
При конечной цене 200 разность равна 100 за единицу. Выплата составит 500 рублей, а результат после премии — плюс 410.
При цене 290 пут тоже имеет положительную выплату: десять на единицу, всего 50. Но после исходных 90 получается минус 40. Сам факт нахождения цены ниже страйка ещё не покрывает стоимость покупки права.
При цене 330 выплата нулевая, результат — минус 90. Безубыточная конечная цена равна 282: разность 18, умноженная на пять, ровно возвращает премию. Все эти границы относятся к окончанию срока, а не к любой промежуточной котировке опциона.
Почему выигрыш в этой модели конечен
Если цена нашего актива опустится до нуля, разность со страйком достигнет 300 на единицу. Выплата будет 1 500, чистый результат — 1 410. Ниже нуля цена по условию не идёт, поэтому дальнейшего увеличения выплаты здесь нет.
Такое ограничение нельзя механически переносить на любой базовый показатель, особенно если его отрицательные значения допускаются. Нужно знать, к чему именно относится контракт. Даже правильная формула для акции может не описывать иной ориентир.
Что останется проверить у реального договора
- Цену исполнения, размер и конечную дату.
- Полную премию и прочие затраты.
- Способ исполнения и допустимые значения ориентира.
- Возможность закрытия раньше срока и необходимые действия.
До истечения рыночная стоимость права зависит не только от текущей разности цен. А ограничение потери премией относится к выбранной позиции и её условиям, не ко всем последующим сделкам после поставочного исполнения.
На что мы опирались
- OCC Options Industry Council: покупка пута — Право продажи, премия, безубыточность и условный предел выплаты при неотрицательной цене акции. Собственные примеры не являются рекомендацией сделки или переносом стандартного размера американского контракта.
- OCC Options Industry Council: покупатель и продавец опциона — Общее различие прав покупателя и обязательств продавца, связь с базовым активом и премия. Стандартные американские размеры, даты и процедуры не объявляются правилами всех договоров.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться различать направление права и итог после его стоимости можно со Student Wyckoff.
Программы Student Wyckoff ↗