Положительный коэффициент цены к выручке можно получить и у прибыльного, и у убыточного бизнеса. Разбираем, какую информацию дробь показывает и какие расходы оставляет за её пределами.
P/S сопоставляет рыночную оценку акций с выручкой на согласованной основе. Он не учитывает автоматически разницу расходов, маржи и долга. Небольшая положительная кратность при положительной выручке не доказывает прибыльность или дешевизну.
Что находится в знаменателе
P/S означает price to sales — отношение цены к продажам. В простой компании с одним классом акций его можно записать как капитализацию, делённую на согласованную выручку за период. Получается кратность, выраженная в разах.
Выручка описывает продажи, а не остаток после всех расходов. Поэтому P/S не становится мерой прибыли только потому, что в его названии есть слово «цена». Даже устойчивый оборот требует затрат на получение и исполнение продаж.
Условная кратность половина
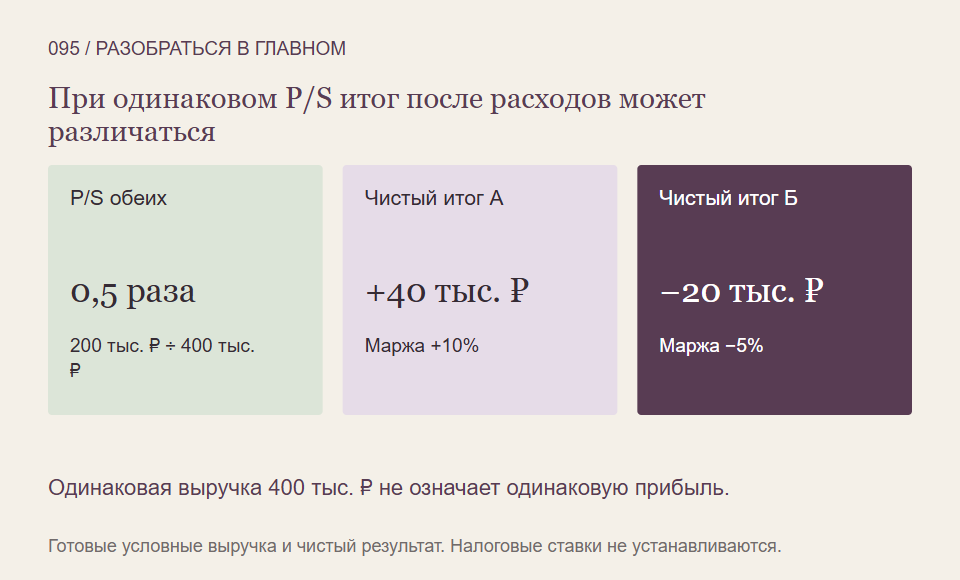
Представим две компании: у каждой капитализация 200 000 рублей, годовая выручка 400 000. P/S в обоих случаях равен 200 000 ÷ 400 000 = 0,5. Рыночные оценки относятся к одной дате, год и валюта показателей согласованы.
Теперь посмотрим на заданный итог после всех соответствующих расходов. У А чистая прибыль составляет 40 000, у Б убыток 20 000. Доля результата в выручке равна соответственно плюс 10% и минус 5%.
Все числа условны; мы не задаём текущую рыночную оценку или налоговую ставку реального бизнеса. Прибыль и убыток уже даны готовыми. Пример выделяет разницу расходов, которую одинаковая кратность выручки не устранила.
Что положительное число не доказывает
У Б коэффициент 0,5 остался положительным при отрицательном итоговом результате. Из этого нельзя заключить, что бизнес уже зарабатывает деньги для владельца. Нужно понять причины убытка, денежные потребности и условия возможного изменения результата.
Однако одна текущая потеря тоже не даёт готового ответа о будущем. Важно различать фактические показатели и предположения о дальнейшем росте и расходах. Нельзя считать ожидаемое улучшение уже полученной прибылью только ради привлекательного объяснения P/S.
Цена акций и выручка имеют разные границы
Капитализация относится к собственному капиталу. Продажи создаются бизнесом, который может использовать и деньги кредиторов. Поэтому различия долговой нагрузки способны осложнять прямое сравнение P/S даже при похожих выручках.
Для других аналитических задач выручку сопоставляют с согласованной оценкой всего операционного бизнеса, например EV. Но замена числителя не отменяет проверку расходов, качества признания выручки и будущих вложений. Выбор другой дроби не делает неизвестные условия известными.
Что записать рядом с P/S
- Какую капитализацию, дату и период продаж использовали?
- Каковы прибыль, маржа и денежный результат этих продаж?
- Какие долг, вложения и различия модели бизнеса влияют на сравнение?
- Какие цифры уже фактические, а какие только ожидаются?
Так показатель помогает обсуждать рыночную оценку оборота. Но вывод о выгодной цене требует понять, что этот оборот способен оставить после расходов и на каких условиях.
На что мы опирались
- CFA Institute: ценовые показатели и показатели стоимости предприятия — Открытые введение и итоговый обзор материала 2026: разные основы ценовых и корпоративных коэффициентов, ограничения P/S и роль расходов. Полный закрытый учебный курс не используется; числовые примеры созданы отдельно.
- NYU Stern, Aswath Damodaran: определения показателей оценки бизнеса — Определения EV, EV/EBITDA, P/S и вложенного капитала: согласование рыночных и балансовых основ, периметра и результата. Используются формулы и обозначенные ограничения, без готовых рекомендаций или отраслевых порогов.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать оценочные показатели вместе с расходами бизнеса можно со Student Wyckoff.
Программы Student Wyckoff ↗