Условные 8% с ежеквартальным присоединением процентов дают за год другой результат, чем ровно 8% итогового роста. Сравниваем одинаковый срок и разные способы записи ставки.
В модели периодического начисления номинальная годовая ставка задаёт ставку периода через число начислений. Эффективная годовая ставка описывает итоговый множитель за год с учётом капитализации. Названия и формулу нужно проверить у источника.
Слово «годовая» ещё не завершает расчёт
В одной распространённой модели номинальную годовую ставку делят на число равных периодов начисления. Эффективная годовая ставка, напротив, показывает изменение суммы за весь год с учётом присоединения промежуточных процентов.
Термин «номинальная» здесь относится к способу записи ставки. В разговоре об инфляции то же слово может означать результат без поправки на рост цен. Это разные противопоставления; эффективная ставка с капитализацией сама по себе ещё не является реальной доходностью после инфляции.
Условные восемь процентов и четыре квартала
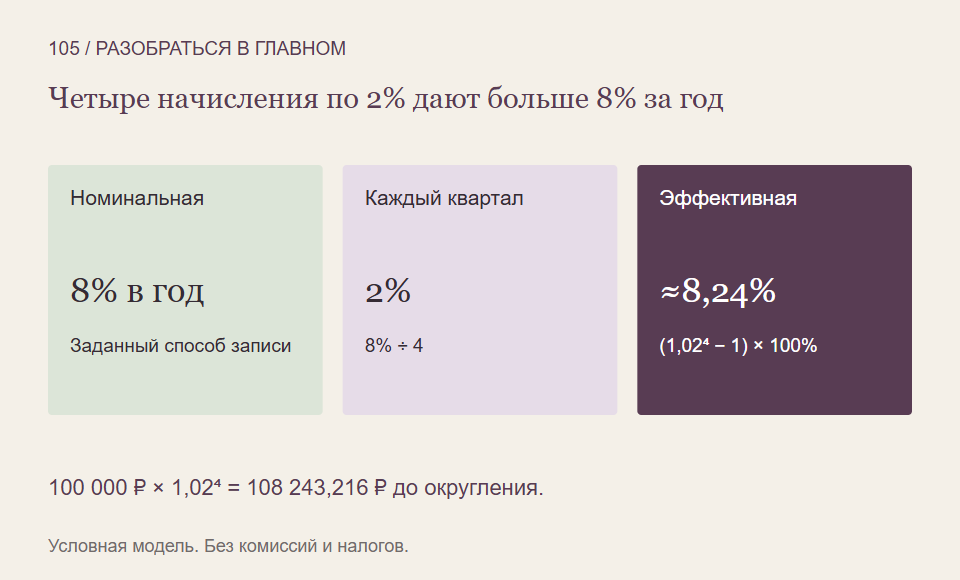
Пусть номинальная ставка равна 8% за год, начисления и присоединение происходят в конце каждого квартала. По условиям именно этой модели квартальная ставка равна 8% ÷ 4 = 2%. Исходная сумма — 100 000 рублей.
После первого квартала есть 102 000, после второго 104 040, после третьего 106 120,80. К концу четвёртого получается 108 243,216 рубля до округления. Эффективный годовой результат равен 8,243216%, или примерно 8,24%.
Все числа условны. Ставка весь год неизменна, проценты остаются внутри, пополнений, снятий, налогов и комиссий нет. Мы не описываем тариф банка или порядок расчёта обязательной полной стоимости кредита.
Почему нельзя ещё раз капитализировать готовый итог
Если другой источник сообщает именно эффективные 8% за год при сопоставимых условиях, годовой множитель уже равен 1,08. Сумма 100 000 станет 108 000. Деление такой готовой эффективной ставки на четыре с последующим начислением по 2% создало бы уже другие условия.
Чтобы получить согласованную ставку короткого периода из эффективной годовой, ищут множитель, который после нужного числа повторений даёт годовой. Поэтому сначала узнают определение цифры, а затем выбирают формулу. Один и тот же значок процента не устраняет различий.
Как сравнивать реальные предложения
Для сравнения полезно восстановить денежный итог на одинаковом сроке и при одинаковых движениях средств. Но рекламная ставка может зависеть от остатка, покупок, новых денег, ограничений и даты изменения условий. Эти сведения берут из действующих документов конкретного предложения.
Также уточняют фактические дни и правила округления. Наши четыре равных учебных периода не устанавливают календарный порядок начислений любого договора. А капитализация рыночных выплат не гарантирует неизменную ставку повторного вложения.
Что спросить у числа
- Это ставка периода, номинальная годовая или эффективная годовая?
- Когда доход начисляют и когда присоединяют?
- Какие платежи и ограничения меняют результат?
- Что остаётся после расходов и как отдельно учтена инфляция?
Так две годовые цифры сравниваются по понятным условиям, а не только по размеру шрифта в рекламе.
На что мы опирались
- OpenStax Finance 2e, 8.4: способ записи ставки и годовой итог — Различие заявленной периодической основы и эффективного годового результата с капитализацией. Не используются реальные кредитные истории, иностранные правовые условия или текущие тарифы.
- NYU Stern, Alex Shapiro: даты потоков и формулы стоимости денег — Выбранные разделы лекции 2: приведение отдельного платежа, периодические и годовые ставки, суммирование будущих стоимостей равных платежей. Учебные предположения о постоянной ставке не объявляются свойствами реального вложения.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться сравнивать ставки через понятные условия начисления можно со Student Wyckoff.
Программы Student Wyckoff ↗