Одинаковые три взноса могут дать разные конечные суммы, если сдвинуть каждый на начало года. Считаем время работы каждой суммы и отделяем собственные сбережения от начисленного результата.
Равные взносы сделаны в разные даты и участвуют в начислениях разное время. Их переносят к общей конечной дате отдельно. Перенос всех взносов на один период раньше при заданной положительной ставке увеличивает модельный итог.
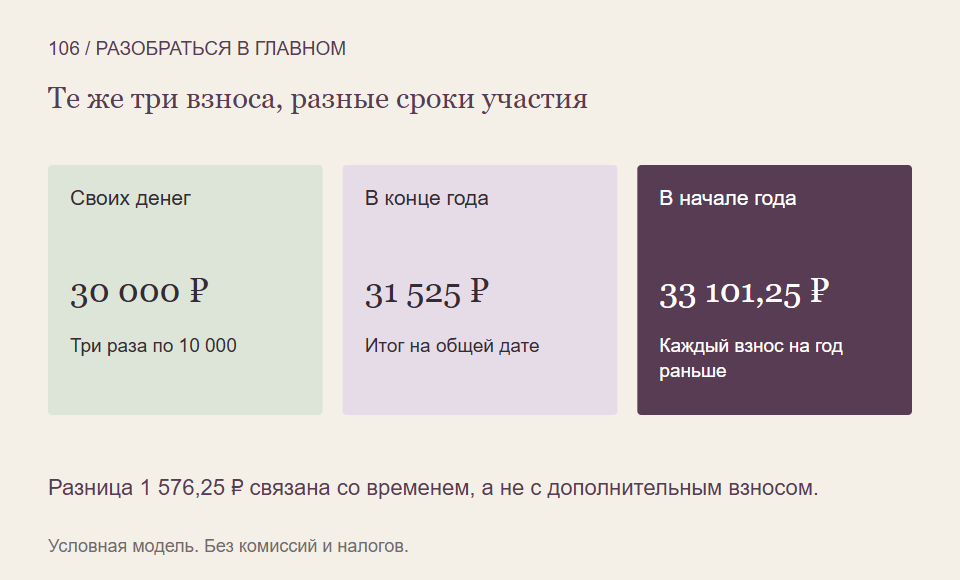
У каждого взноса собственный срок
Аннуитетом в финансовой математике называют последовательность одинаковых платежей через одинаковые промежутки времени. Это название формы денежного потока, а не обещание определённой доходности. Для накоплений можно отдельно посчитать, сколько времени работает каждый взнос.
Первая сумма обычно участвует в начислениях дольше последней. Поэтому нельзя просто сложить все будущие взносы и начислить на эту сумму доход за полный срок плана. Часть денег в начале ещё не была внесена.
Условные взносы в конце года
Пусть вы вносите по 10 000 рублей в конце каждого из трёх лет. Начального остатка нет. Зададим постоянное ежегодное начисление 5% с сохранением дохода внутри; налоги, расходы, изъятия и иные операции исключим.
Считаем сумму сразу после третьего взноса. Первый успел пройти два начисления и стал 11 025. Второй прошёл одно и стал 10 500. Третий внесён только что и остался 10 000. Вместе получается 31 525 рублей.
Собственных взносов было 30 000, начисленный результат равен 1 525. Рост итогового остатка нельзя целиком назвать прибылью: основную часть вы сами последовательно добавляли.
Теперь внесём в начале каждого года
Второе расписание содержит те же три взноса по 10 000, но в моменты начала первого, второго и третьего года. Конечная дата сравнения остаётся прежней — конец третьего года. Значит, каждая сумма участвует на один год дольше.
Получаем 11 576,25 для первого взноса, 11 025 для второго и 10 500 для третьего. Итог — 33 101,25 рубля. Он на 1 576,25 больше первого расписания и равен 31 525 × 1,05.
Разница не появилась из нового четвёртого взноса. Изменился момент доступности тех же собственных средств. Чтобы реализовать раннее расписание, деньги действительно должны быть доступны раньше; формула не создаёт их из будущей зарплаты.
Где заканчивается ровная модель
Для реальных рыночных активов одинаковый положительный процент каждого года не обеспечен. Цена и выплаты могут меняться; покупки в разные даты проходят по разным условиям и с расходами. Наш результат показывает только заданное начисление.
При месячном плане согласуют месячную ставку и фактические даты. Если взнос пропущен, увеличен или сделан позже, его нужно изменить в календаре. Не следует сохранять прежний ответ после изменения самих платежей.
Что записать в плане накоплений
- Размер и точную дату каждого взноса.
- Общую конечную дату сравнения.
- Условие начисления, расходы и возможные изъятия.
- Отдельно сумму своих взносов и результат их размещения.
Так регулярность становится понятным расписанием, а калькулятор — способом проверить ваши допущения.
На что мы опирались
- OpenStax Finance 2e, 8.2: равные платежи и момент внесения — Определение равных периодических платежей и различие начала и конца периода. Пример накопления и рисунок созданы самостоятельно; страховые, судебные и пенсионные продукты оригинала не описываются.
- NYU Stern, Alex Shapiro: даты потоков и формулы стоимости денег — Выбранные разделы лекции 2: приведение отдельного платежа, периодические и годовые ставки, суммирование будущих стоимостей равных платежей. Учебные предположения о постоянной ставке не объявляются свойствами реального вложения.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Проверять план накоплений через даты и понятные денежные примеры можно со Student Wyckoff.
Программы Student Wyckoff ↗