У операционного бизнеса и акционеров различаются основа прибыли и база капитала. На согласованном примере показываем, почему два процента нельзя подменять друг другом.
ROIC в выбранной модели сопоставляет операционный результат после условного налога со средним инвестированным капиталом. ROE использует относимую к владельцам чистую прибыль и собственный капитал. Формулы и их границы требуют согласования.
Разные вопросы к одному бизнесу
ROIC означает рентабельность инвестированного капитала. В одной распространённой аналитической модели операционную прибыль после условного налога делят на согласованную базу вложенного капитала. Интересует результат операций до влияния выбранного способа финансирования.
ROE, напротив, относится к собственному капиталу владельцев и соответствующей чистой прибыли. У этих показателей различаются и числитель, и знаменатель. Нельзя заменить одну прибыль другой, сохранив удобный прежний процент.
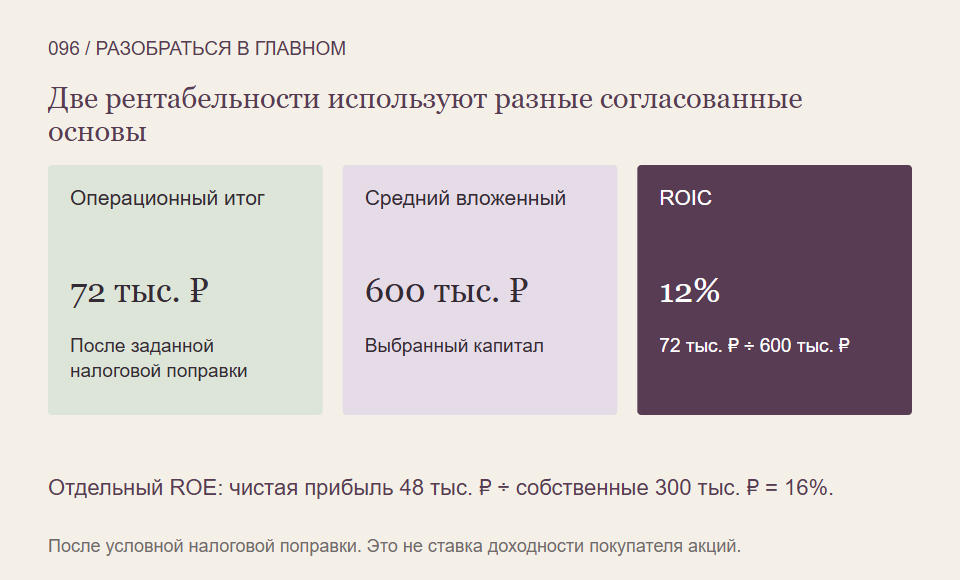
Условная база 600 000 рублей
Для модели определим инвестированный капитал как балансовый собственный капитал плюс выбранный процентный долг минус согласованные неоперационные денежные ресурсы. Это наше явное определение, а не утверждение о единственной формуле всех источников.
Пусть такая база на начало года равна 540 000 рублей, на конец 660 000. Мы выбираем простое среднее — 600 000. При крупных изменениях внутри года двух конечных точек может быть недостаточно; тогда нужны более подробные данные о времени использования ресурсов.
Условный операционный результат
Пусть операционная прибыль после соответствующего расчётного налога равна 72 000 рублей. При заданной средней базе ROIC составляет 12%. Процентные расходы финансирования в этот операционный числитель не вычтены.
Налоговая поправка здесь относится именно к операционному результату. Это не автоматическая подстановка фактически уплаченного налога компании, который может зависеть от процентов и иных обстоятельств. Сумма 72 000 задана готовой; действующая ставка налога не устанавливается.
Теперь для той же условной компании заданы чистая прибыль владельцев 48 000 и средний собственный капитал 300 000. ROE равен 16%. Иных классов владельцев и сложных корректировок в модели нет. Два разных процента отражают разные согласованные основы, а не ошибку одного деления.
Почему больше не означает лучше без проверки
Оценки капитала зависят от учётных решений, приобретений и уменьшений балансовой стоимости. Если база уменьшилась, процент может вырасти без соответствующего улучшения денежного заработка. Нужны история изменений и сопоставимая методика.
Также ROIC не равен доходности купленных акций: инвестор платит рыночную цену, а результат владения зависит от выплат и последующей продажи. Высокая историческая рентабельность не гарантирует такой же отдачи от новых проектов или сохранения показателя в будущем.
Что сверить в расчёте
- Как определены операционная прибыль и налоговая поправка?
- Какие долг, собственный капитал и денежные ресурсы вошли в базу?
- На какие даты и каким способом база усреднена?
- Согласованы ли периметр и методика у сравниваемых компаний?
Так ROIC помогает обсуждать отдачу выбранной операционной базы. ROE остаётся отдельным вопросом о собственном капитале, а выбор акции требует больше сведений, чем любой один процент.
На что мы опирались
- NYU Stern, Aswath Damodaran: измерение ROIC и ROE — Методическое различие операционного результата после условного налога и прибыли акционеров, балансовой и рыночной базы капитала. Использованы выбранные определения исторической работы; её старые примеры, ставки и отраслевые оценки не переносятся в текущие решения.
- NYU Stern, Aswath Damodaran: определения показателей оценки бизнеса — Определения EV, EV/EBITDA, P/S и вложенного капитала: согласование рыночных и балансовых основ, периметра и результата. Используются формулы и обозначенные ограничения, без готовых рекомендаций или отраслевых порогов.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться согласовывать прибыль и капитал в аналитике бизнеса можно в Student Wyckoff.
Программы Student Wyckoff ↗