У одной условной истории разные отрезки дают разные средние. Проверяем границы выборки и отделяем описание наблюдений от неизвестного будущего результата.
Выборочная средняя описывает включённые наблюдения. Чтобы судить по ней о более широком процессе, нужны основания представительности и статистические предположения. Правильное деление само по себе не делает выбранную историю прогнозом.
Что именно усреднено
Выборка — часть наблюдений, которую используют для изучения более широкой совокупности. Выборочной средней называют сумму включённых значений, делённую на их количество. Она точно описывает выбранный набор, если сами данные и арифметика верны.
Но характеристика набора и характеристика всего изучаемого процесса — разные вещи. В инвестициях особенно важно уточнить, о чём идёт речь: о пяти прошлых годах, определённом режиме рынка или предполагаемом будущем. Эти границы нельзя незаметно менять после вычисления.
Условные пять годовых результатов
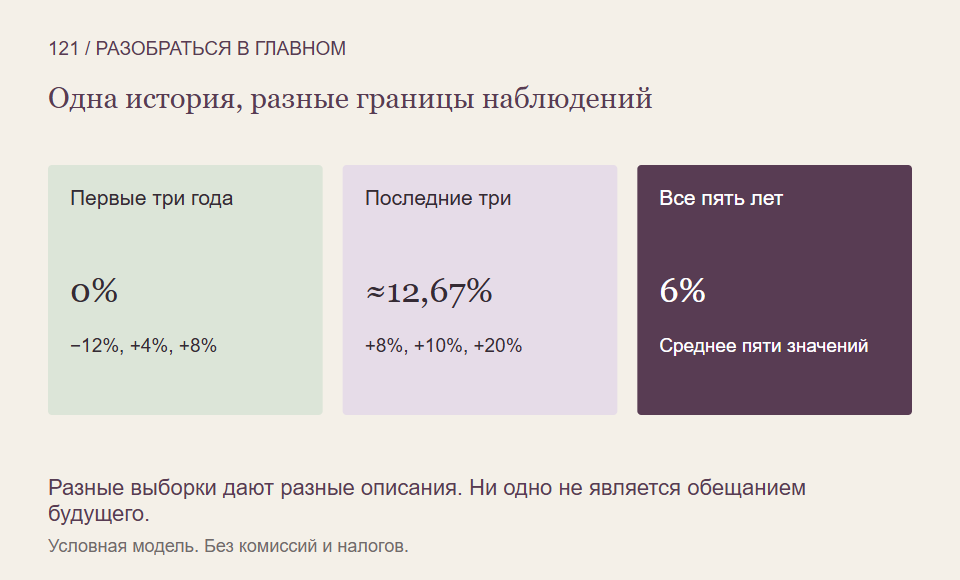
Пусть годовые доходности последовательно равны минус 12%, плюс 4%, плюс 8%, плюс 10% и плюс 20%. Это вымышленная история без внешних потоков, отдельных выплат, расходов и налогов. Все значения измерены одинаковым способом.
За первые три года арифметическое среднее равно нулю: сумма минус двенадцать, четыре и восемь даёт ноль. За последние три получается примерно 12,67%. Для всех пяти среднее составляет 6%.
Три ответа не противоречат друг другу. В знаменатель и числитель вошли разные наблюдения. Однако выбрать наиболее приятный ответ и назвать его «обычной будущей доходностью» означало бы добавить вывод, которого в самом расчёте нет.
Рыночные годы не являются случайной анкетой
Отрезок времени обычно выбран последовательно, а не случайно из неизменной совокупности. Соседние периоды могут зависеть друг от друга, условия бизнеса и финансирования способны меняться. Поэтому учебные результаты для независимых одинаково распределённых наблюдений нельзя применять без проверки этих предположений.
Большая история также не исправляет автоматически неправильный состав. В ней могут быть пропуски, другие правила учёта или только сохранившиеся инструменты. Полезнее сначала проверить происхождение данных, чем считать количество строк достаточной гарантией качества.
Точность числа не равна точности вывода
Можно вывести среднее с шестью знаками после запятой. Это повысит детализацию записи, но не устранит неизвестность будущего. Для оценки статистической неопределённости нужны отдельный метод и его условия, а не произвольное число наблюдений.
Также средняя отдельных годовых процентов не заменяет сложную доходность капитала за весь путь. Если вопрос относится к итоговой сумме, нужно последовательно применять множители и учитывать денежные движения. Здесь мы исследуем именно границы описательной статистики.
Что спросить у опубликованного среднего
- Какие даты и наблюдения включены или исключены?
- Совпадают ли валюта, выплаты и правила расчёта?
- Есть ли основание считать историю представительной для обсуждаемой задачи?
- Где заканчивается описание прошлого и начинается предположение?
Так средняя остаётся полезным кратким описанием, а доверие к прогнозу требует отдельного обоснования.
На что мы опирались
- OpenStax Statistics 2e, 1.1: выборка, статистика и параметр — Выбранные определения совокупности, выборки и оцениваемого параметра. Учебные опросы и числа источника не используются.
- OpenStax Statistics 2e, 1.2: изменчивость выборочных результатов — Разделы Variation in Samples и Size of a Sample: различия выборок и ограничения одного размера данных. Выводы об опросах не переносятся на рыночные ряды без предположений.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться проверять исходные данные вместе с финансовыми выводами можно со Student Wyckoff.
Программы Student Wyckoff ↗