Свой вопрос.
Следующий шаг.
Материалы 101–122. Вернуться в каталог
Дисконтирование: почему будущую сумму делят, а не просто уменьшают на процент
Будущие 55 тысяч при условной ставке сравнения 10% соответствуют сегодняшним 50 тысячам. Разбираем, почему обычная скидка на десять процентов даёт другое число.
3 мин чтения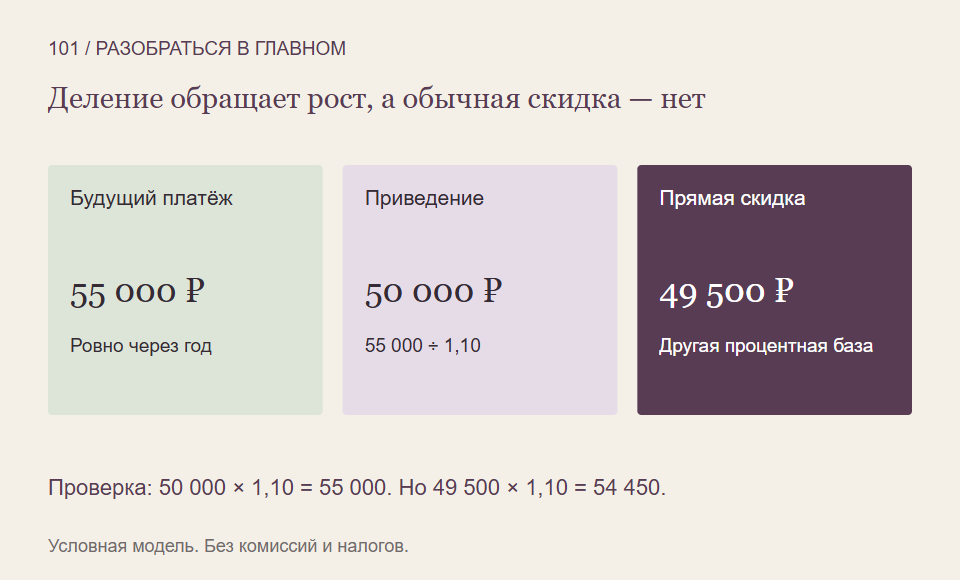 ↗102
NPV: что остаётся после приведения поступлений и затрат к одной дате
Будущие поступления можно сначала привести к сегодняшней дате, а затем сопоставить с исходным вложением. Такой расчёт показывает разность в выбранной модели, а не обещанную выплату.
3 мин чтения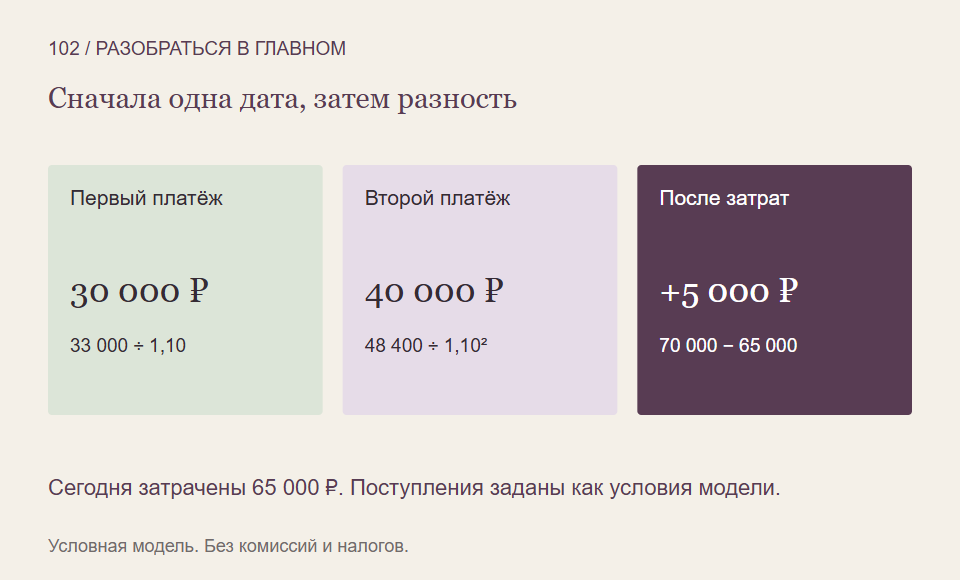 ↗103
IRR: почему одна денежная последовательность может давать две расчётные ставки
Поздний обязательный расход способен изменить смысл внутренней нормы доходности. На собственном примере проверяем две ставки, каждая из которых обнуляет одну и ту же модель.
3 мин чтения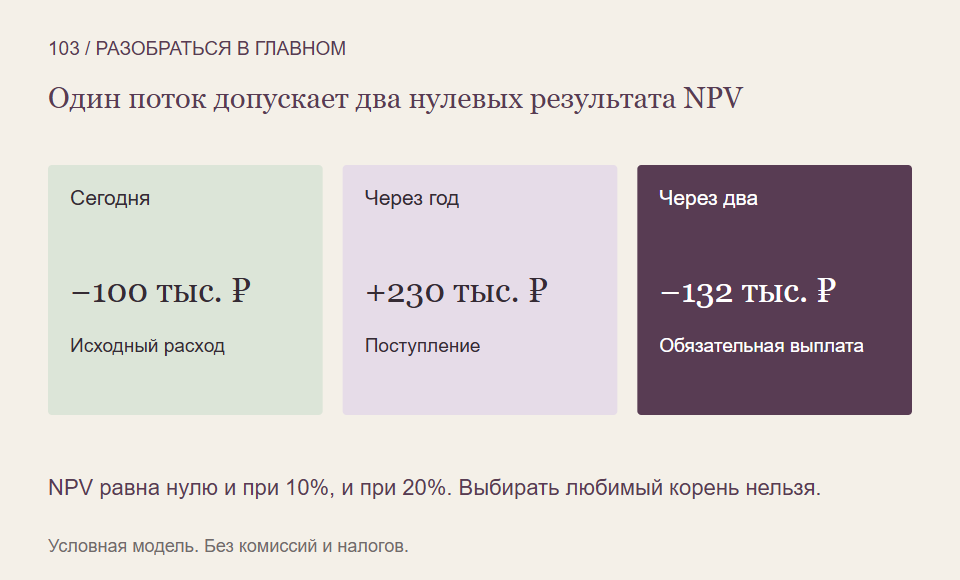 ↗104
Срок окупаемости: что он пропускает после возврата исходной суммы
Два проекта могут вернуть первоначальные деньги в один год, а затем дать совершенно разные результаты. Разбираем, что измеряет срок окупаемости и чего не добавляет даже дисконтированный вариант.
3 мин чтения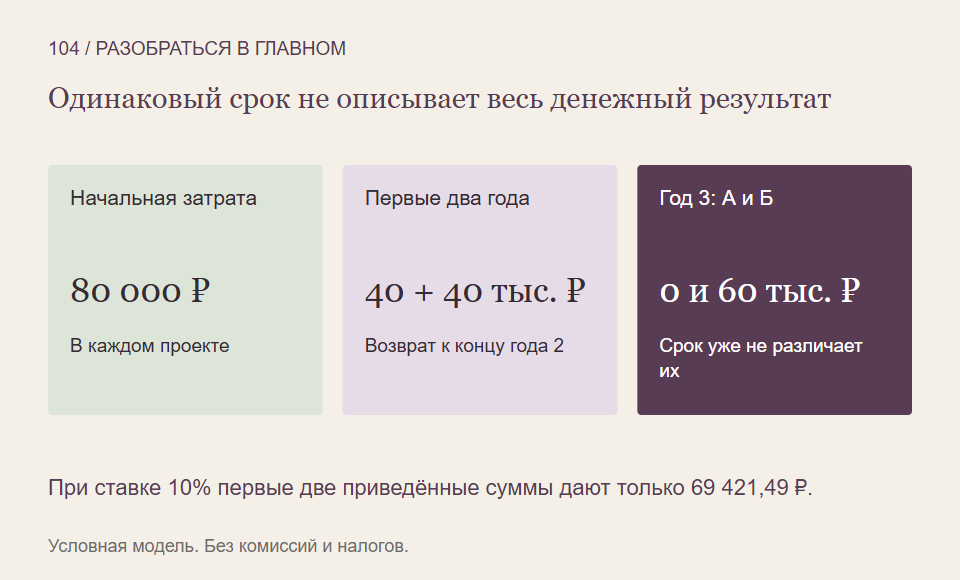 ↗105
Номинальная и эффективная годовая ставка: зачем учитывать частоту начисления
Условные 8% с ежеквартальным присоединением процентов дают за год другой результат, чем ровно 8% итогового роста. Сравниваем одинаковый срок и разные способы записи ставки.
3 мин чтения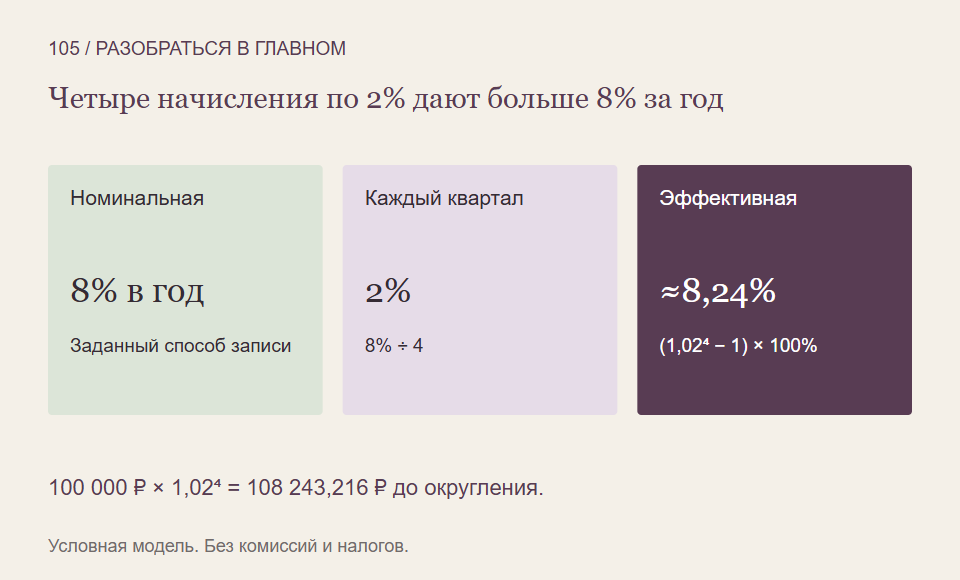 ↗106
Равные регулярные взносы: почему важны даты каждого платежа
Одинаковые три взноса могут дать разные конечные суммы, если сдвинуть каждый на начало года. Считаем время работы каждой суммы и отделяем собственные сбережения от начисленного результата.
3 мин чтения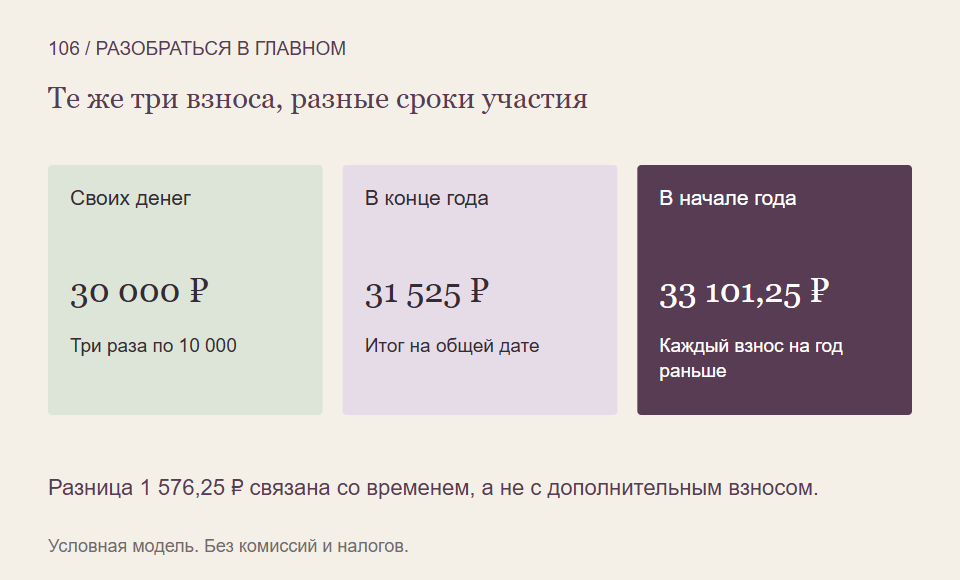 ↗107
Бесконечный денежный поток: почему формула требует ограничения на рост
Модель бесконечных выплат может иметь конечную текущую стоимость. Но темп роста, ставка сравнения и дата первой выплаты задают строгие условия, которые нельзя заменить красивым названием компании.
3 мин чтения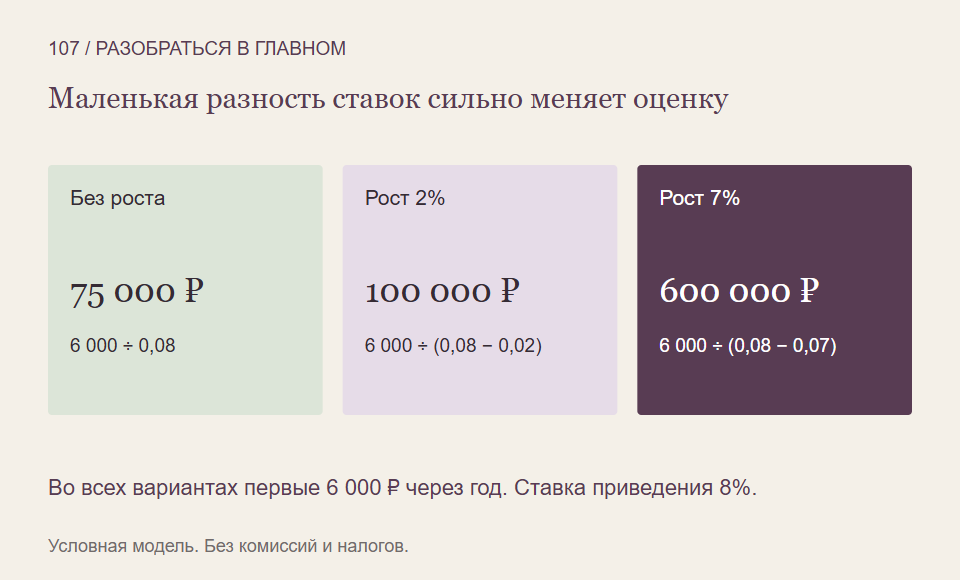 ↗108
Чувствительность и сценарии: чем одно изменение отличается от набора условий
Падение только акций и одновременное падение двух частей портфеля — разные проверки. Сравниваем один изменяемый фактор с согласованным сценарием, не приписывая им выдуманных вероятностей.
3 мин чтения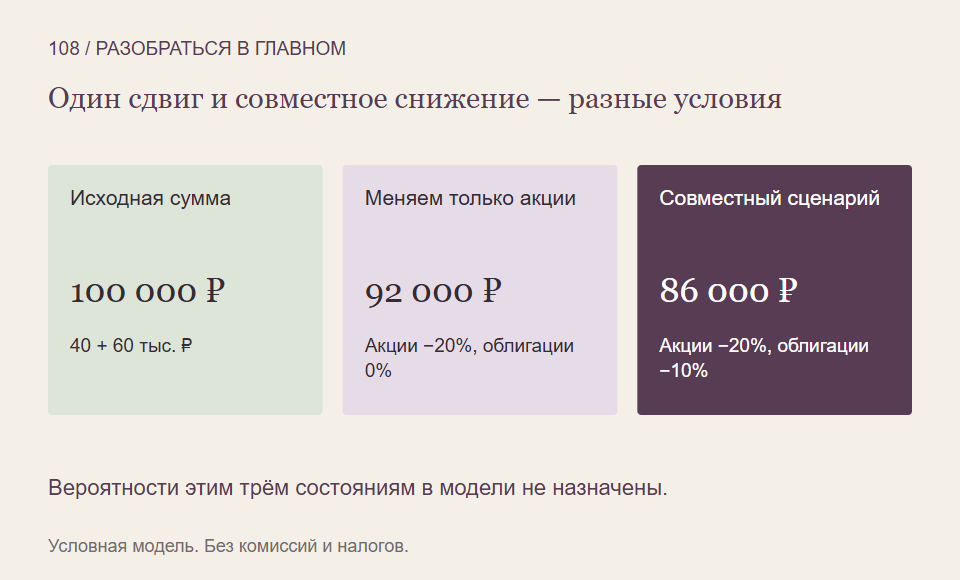 ↗109
Ожидаемая доходность: почему среднее по сценариям может не случиться ни разу
У трёх условных исходов может быть средняя доходность, которой нет ни в одном из них. Разбираем вероятностные веса, наиболее вероятный исход и возможность убытка при положительном ожидании.
3 мин чтения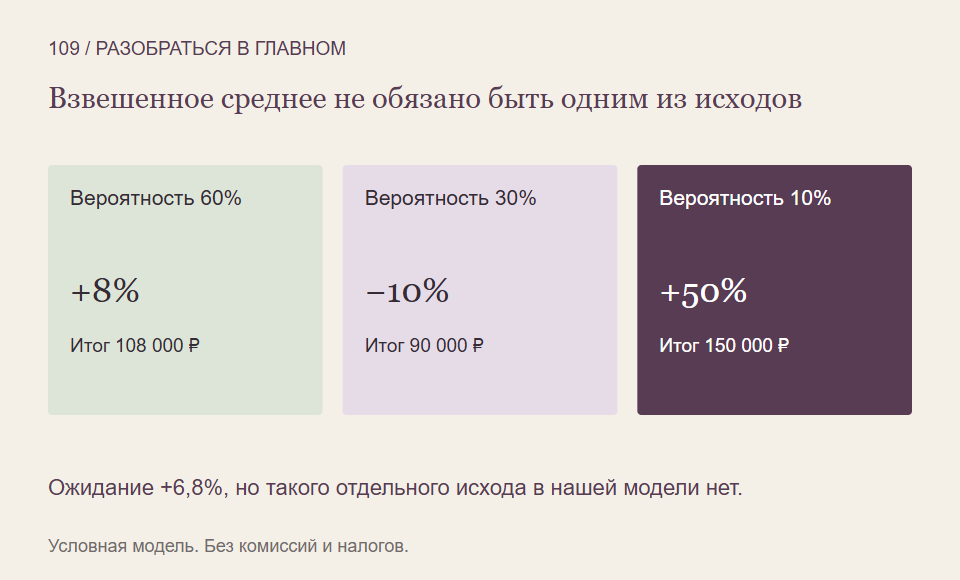 ↗110
VaR: почему выбранный порог потерь не является худшим возможным убытком
Условный порог потерь пять тысяч может соседствовать с исходом минус тридцать тысяч. На маленьком распределении показываем, что именно означает уровень VaR и какая часть риска остаётся за ним.
3 мин чтения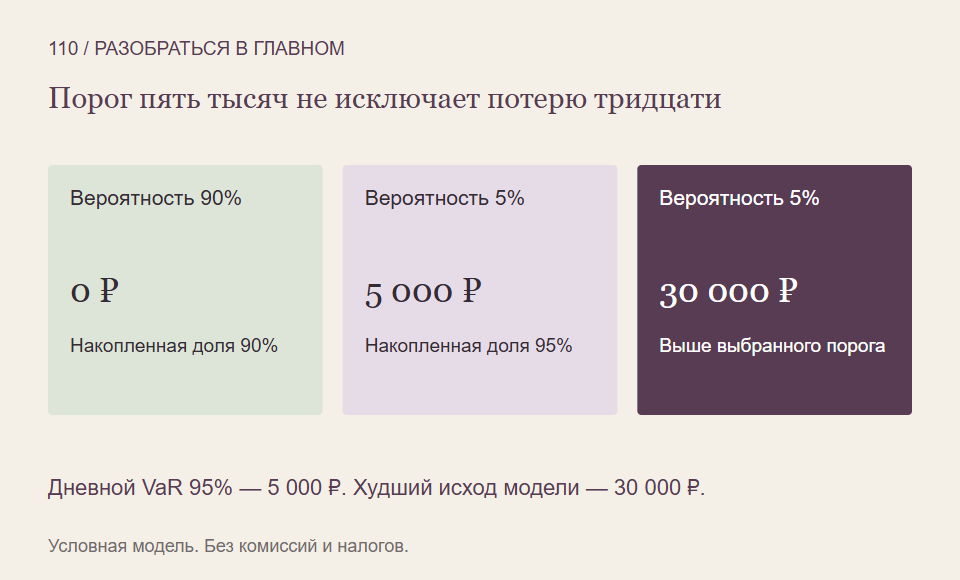 ↗111
Поставка и денежный расчёт: почему результат договора не означает получение актива
Договор может завершаться передачей актива или только денежной разницей. Сравниваем две условные конструкции и выясняем, почему одинаковая экономическая разница не делает одинаковыми необходимые платежи.
3 мин чтения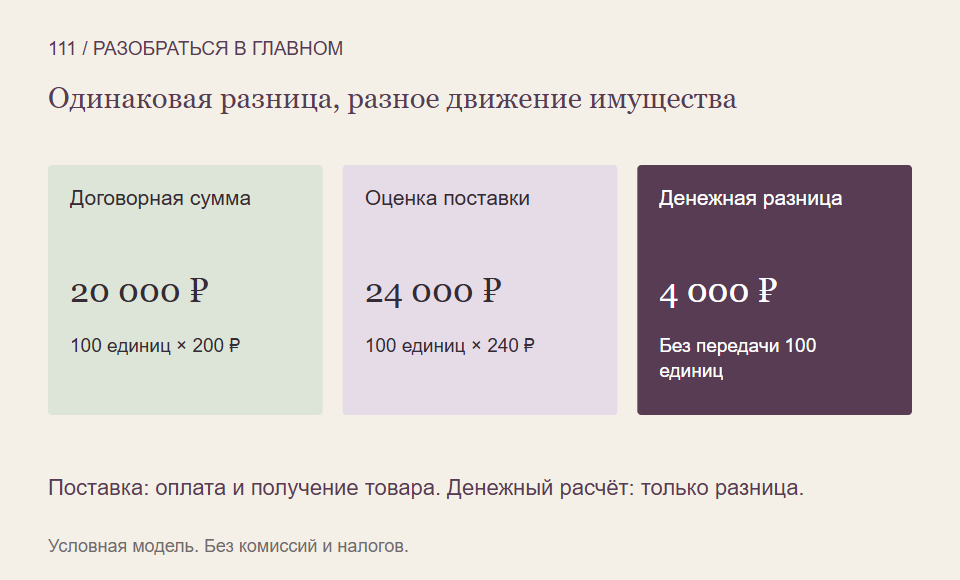 ↗112
Длинный и короткий фьючерс: как направление договора меняет денежный результат
Одно изменение расчётной цены даёт противоположный результат двум сторонам фьючерса. Проверяем размер контракта и не путаем котировку в пунктах с суммой рублей.
3 мин чтения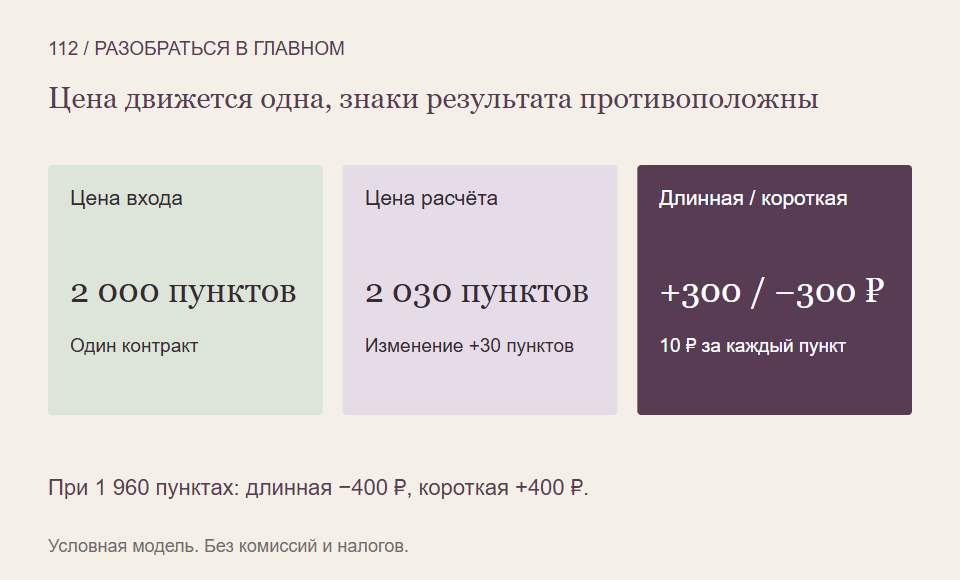 ↗113
Гарантийное обеспечение и размер позиции: почему залог не равен цене покупки
Небольшая сумма обеспечения может поддерживать намного больший размер ценового риска. На условном контракте показываем, почему убыток не ограничен первоначально внесёнными деньгами.
3 мин чтения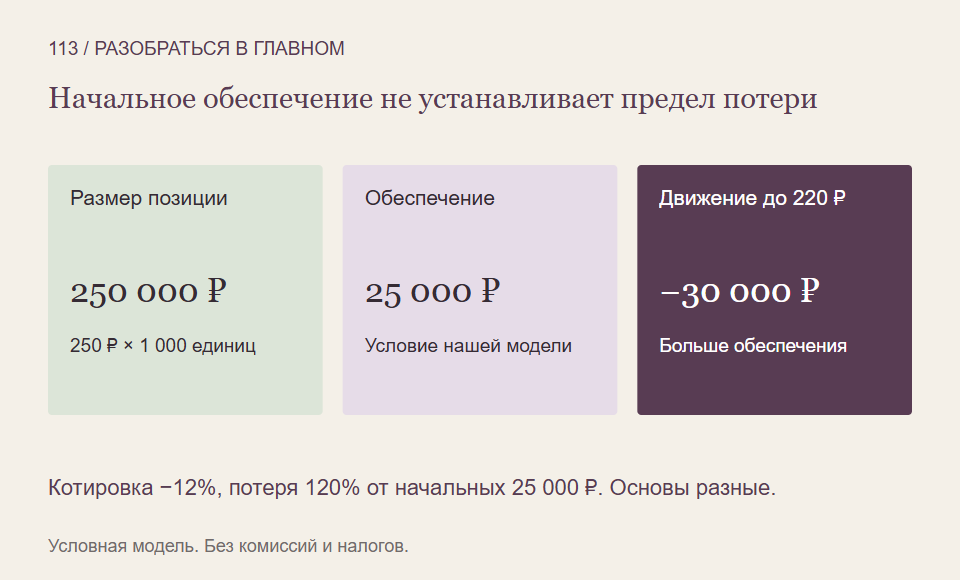 ↗114
Ежедневный расчёт фьючерса: почему конечной цены недостаточно для денежного плана
Цена может вернуться к начальной, но до этого по договору потребуется внести деньги. Сравниваем две траектории с одинаковым итогом и разной промежуточной денежной потребностью.
3 мин чтения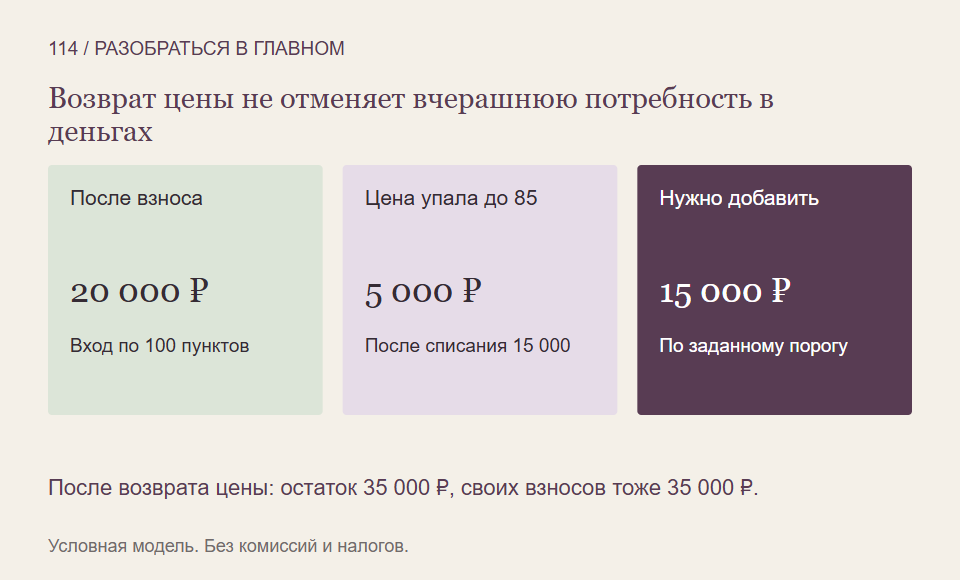 ↗115
Покупка колла: за какое право платится премия
Колл связан с правом покупки, но рост базовой цены ещё не означает чистой прибыли. На условном расчётном опционе учитываем размер договора, цену исполнения и заранее уплаченную премию.
3 мин чтения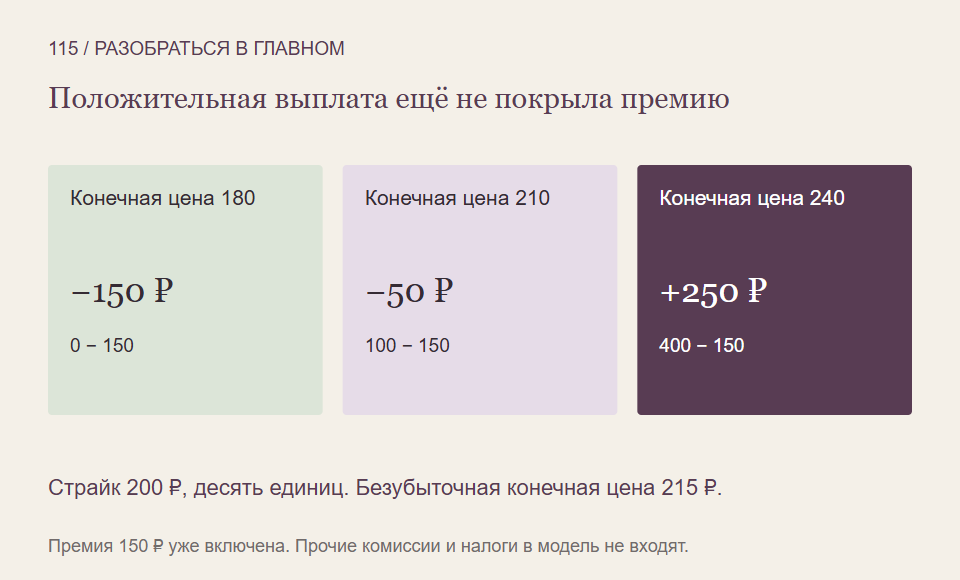 ↗116
Покупка пута: как устроено право продать по заданной цене
Пут связан с правом продажи и способен иметь выплату при снижении базовой цены. Разбираем три условных исхода, премию и ограничение выигрыша в модели неотрицательной цены актива.
3 мин чтения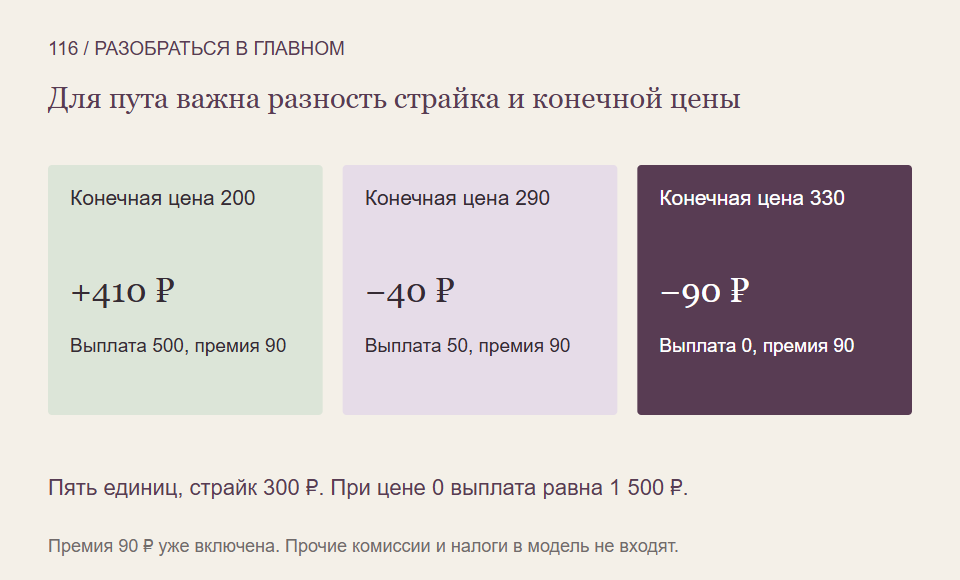 ↗117
Внутренняя стоимость и премия опциона: почему это разные суммы
В котировке опциона может быть больше, чем текущая положительная разность цен. Разбираем внутреннюю стоимость, остаточную часть премии и ошибку повторного сложения одного и того же результата.
3 мин чтения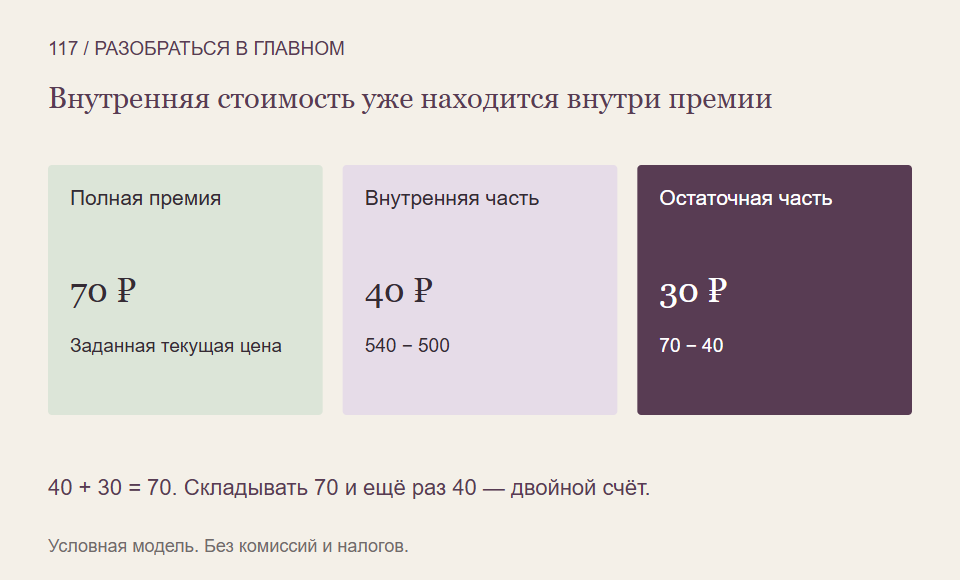 ↗118
Продажа опциона: почему премия не ограничивает обязательства продавца
Получить семь рублей премии и принять риск гораздо большей выплаты — совместимые события. Разбираем открывающую продажу колла и отличаем её от закрытия ранее купленного права.
3 мин чтения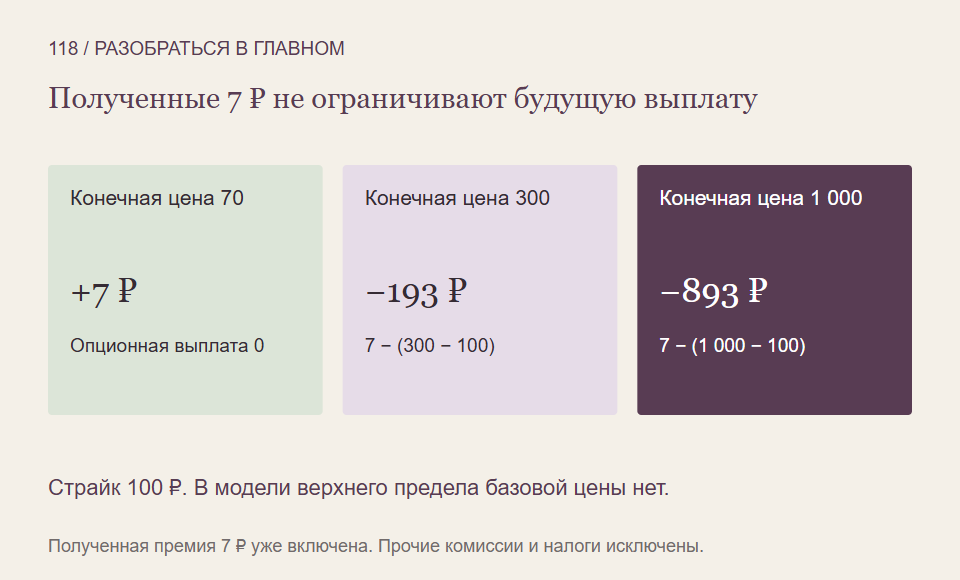 ↗119
Покрытый колл: что происходит с ростом и падением купленного актива
Владение активом позволяет исполнить проданное право покупки его передачей. Но премия компенсирует лишь часть падения, а сильный рост ограничивается обязанностью продажи по страйку.
3 мин чтения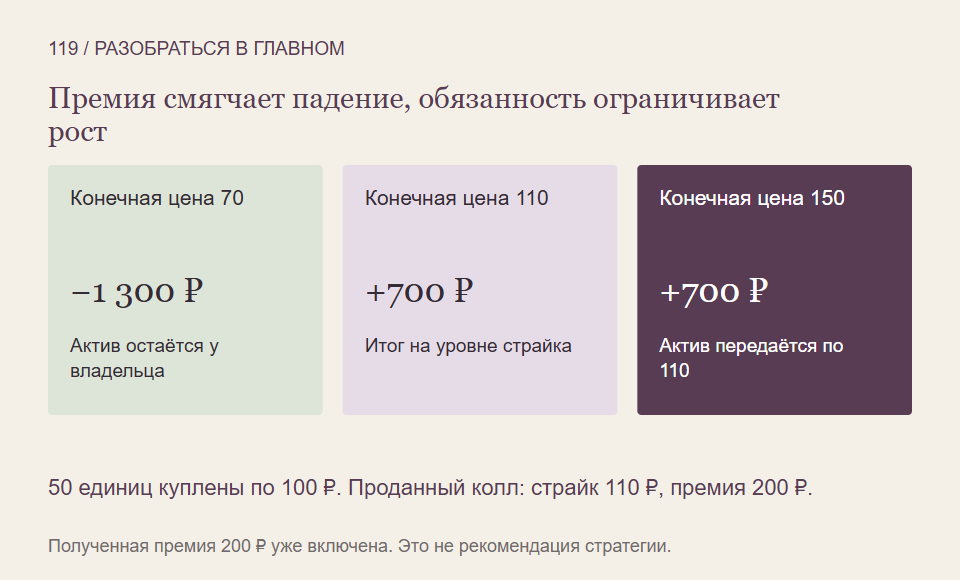 ↗120
Защитный пут: почему ограничение условного убытка имеет цену и срок
Право продажи может ограничить потерю по заданному сочетанию на конечную дату. Считаем вместе стоимость актива и премию и показываем, почему защита не является бесплатной или бессрочной.
3 мин чтения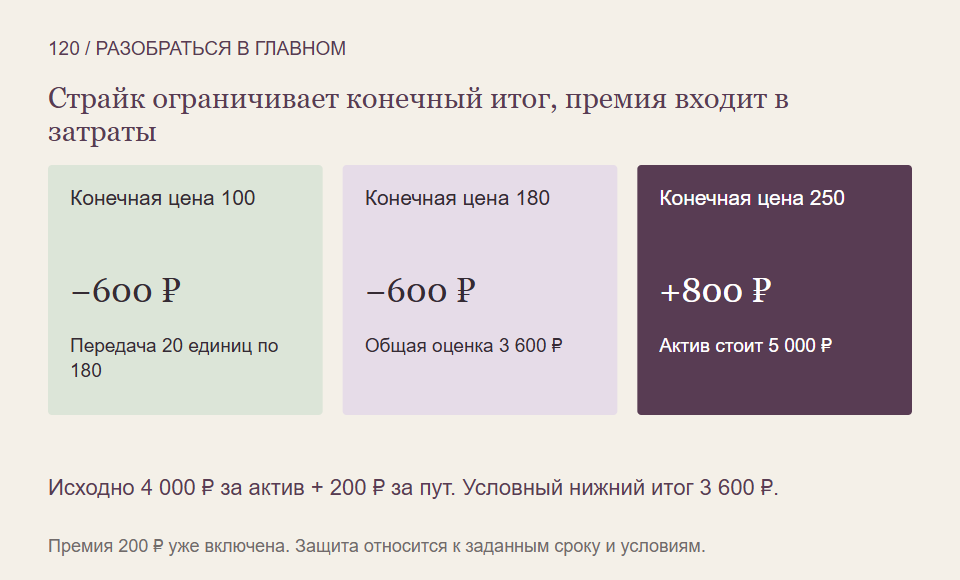 ↗121
Средняя по короткой истории: почему она не задаёт будущую доходность
У одной условной истории разные отрезки дают разные средние. Проверяем границы выборки и отделяем описание наблюдений от неизвестного будущего результата.
3 мин чтения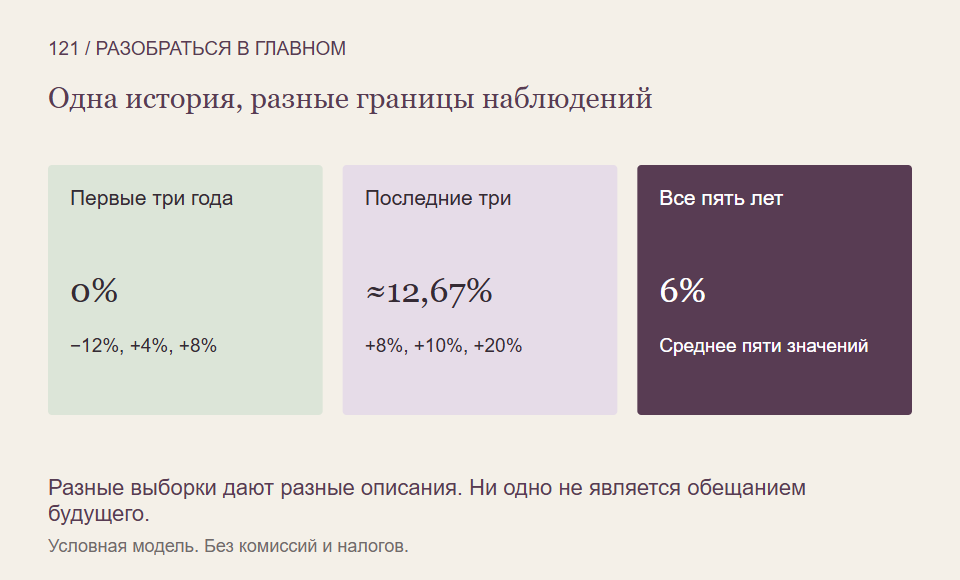 ↗122
Медиана и среднее: как один большой результат меняет описание истории
Один необычно большой результат может заметно изменить среднее, не сдвинув середину упорядоченного набора. Сравниваем две характеристики без превращения любой из них в обещание доходности.
3 мин чтения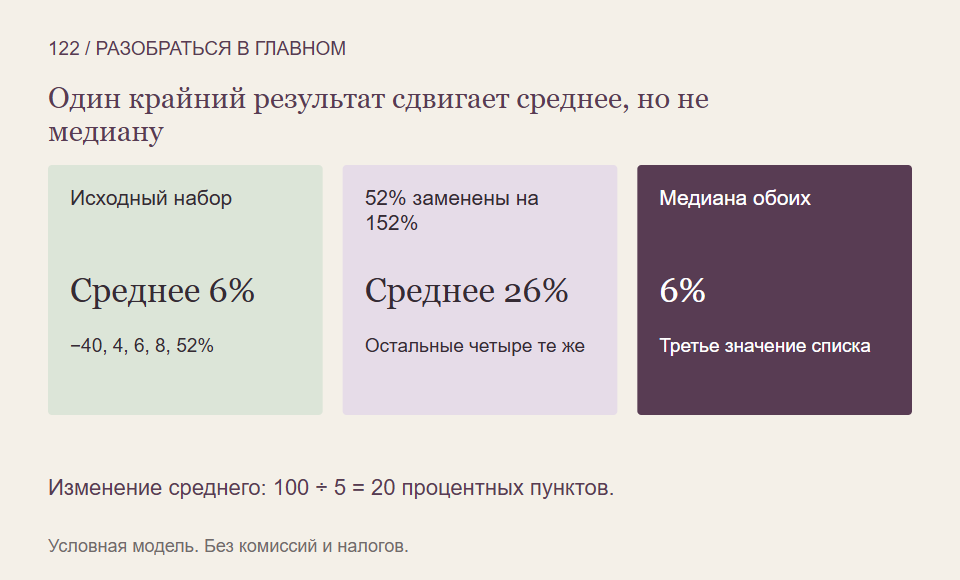 ↗
