Свой вопрос.
Следующий шаг.
Материалы 1–50. Вернуться в каталог
Зачем инвестировать, если можно просто откладывать?
Сбережения дают опору. Инвестиции добавляют возможность роста — вместе с риском. Разбираемся, какую задачу решает каждый подход.
5 мин чтения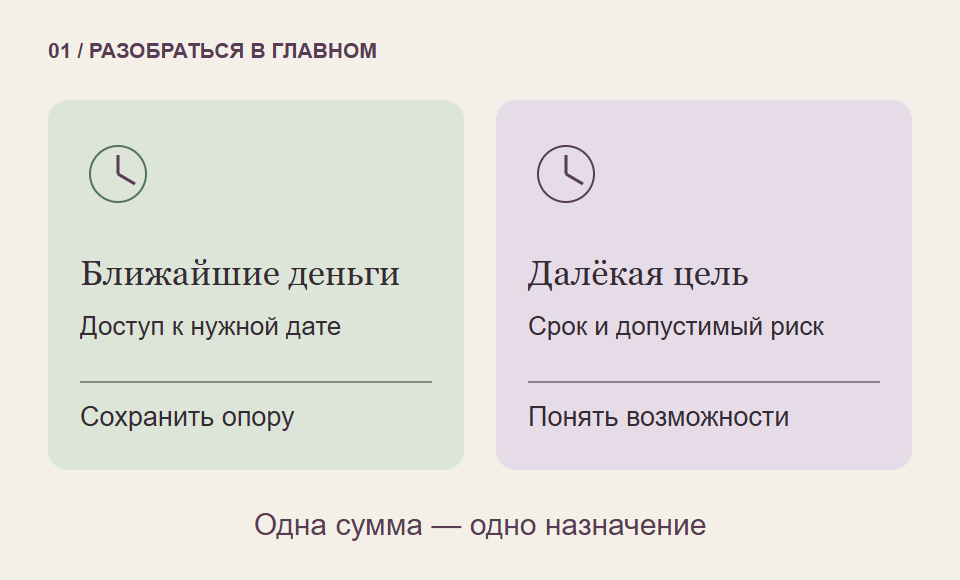 ↗02
Как превратить «хочу накопить» в понятную финансовую цель
Сумма, срок и посильный взнос помогают проверить желание на практике — ещё до выбора вклада или ценных бумаг.
4 мин чтения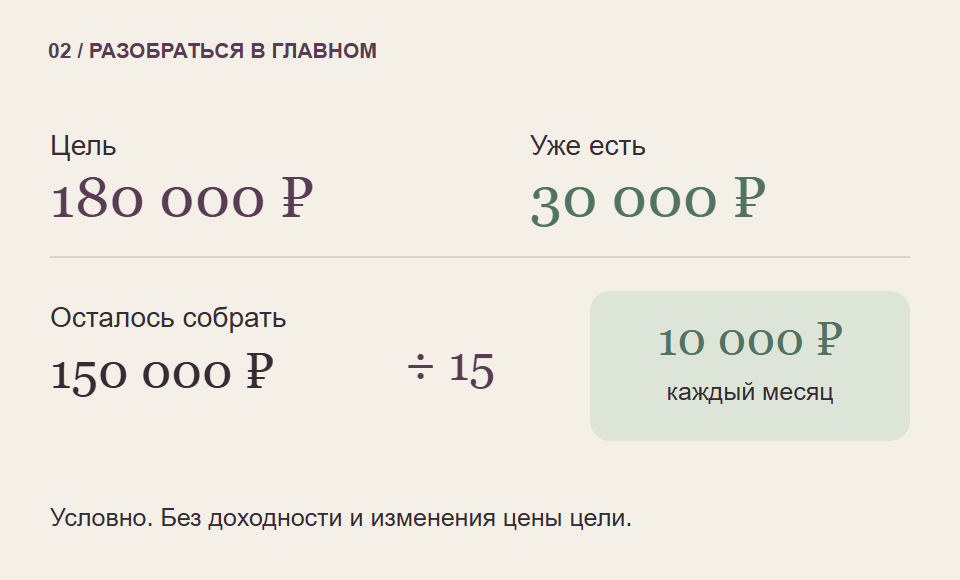 ↗03
Финансовая подушка и инвестиции: какие деньги стоит разделить
Почему сумма на одном счёте может выполнять три разных задачи — и как понять, сколько из неё действительно свободно для долгой цели.
4 мин чтения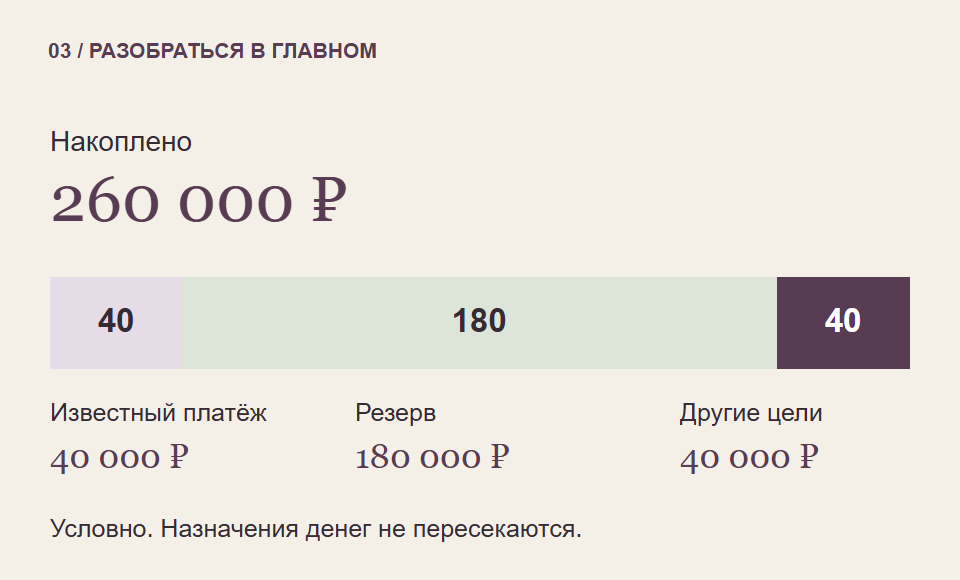 ↗04
Вклад, акция и облигация: в чём разница простыми словами
Одинаковая сумма может стать банковским вкладом, долей бизнеса или займом эмитенту. У каждого варианта свои условия и риски.
4 мин чтения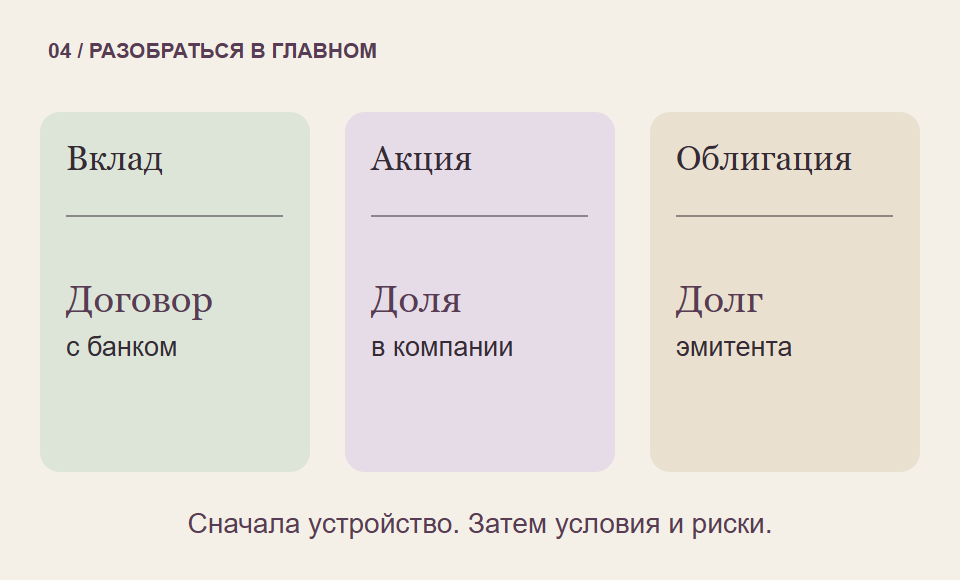 ↗05
Как проверить брокера до открытия счёта
Логотип и удобное приложение не заменяют проверку юридического лица. Разбираемся, где искать сведения и что с чем сравнивать.
4 мин чтения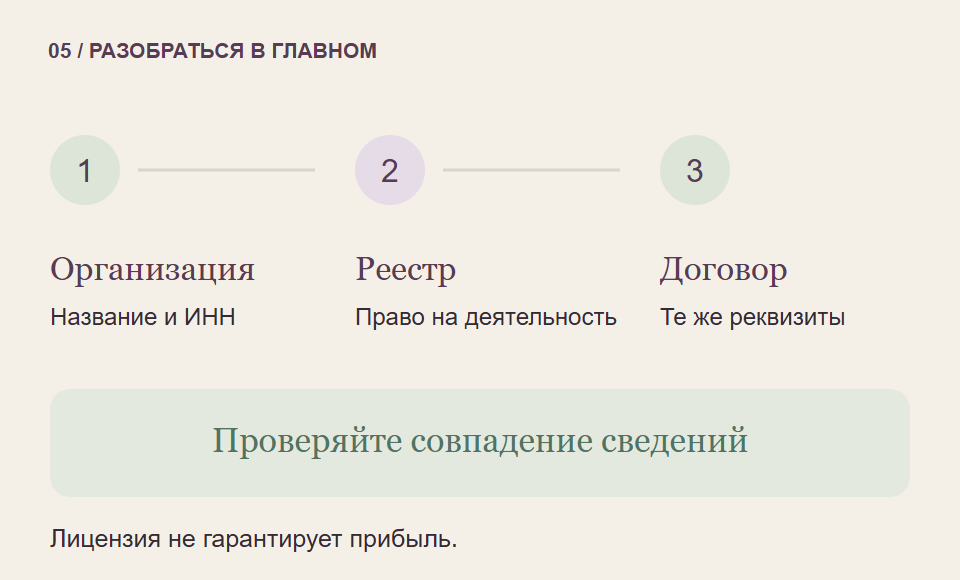 ↗06
Что вы получаете, когда покупаете акцию компании
Доля бизнеса, права акционера и два источника результата. Почему дивиденд ещё не означает, что вложение принесло прибыль.
4 мин чтения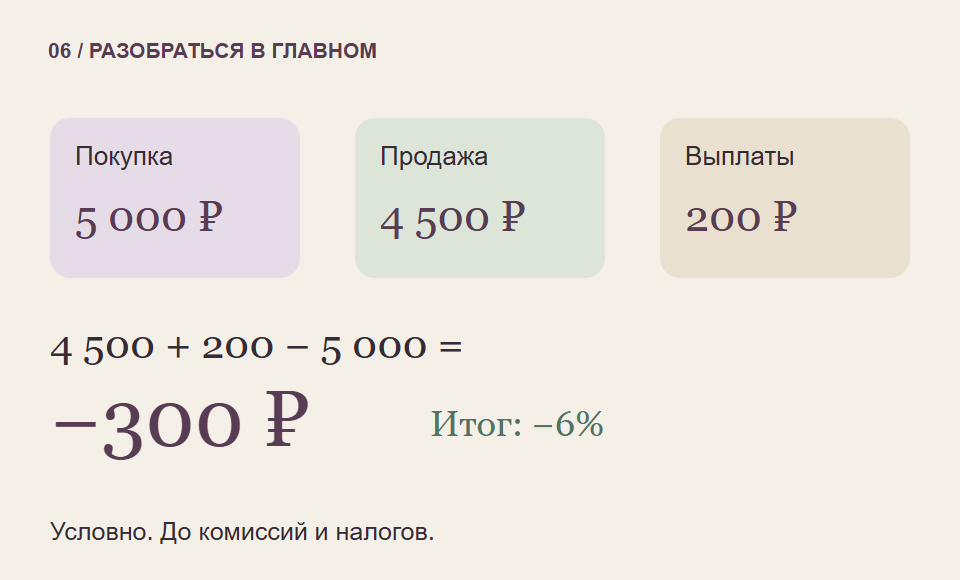 ↗07
Почему у облигации есть купон и меняющаяся цена
Периодическая выплата и стоимость бумаги на рынке отвечают на разные вопросы. Разбираем их на одной обычной облигации.
4 мин чтения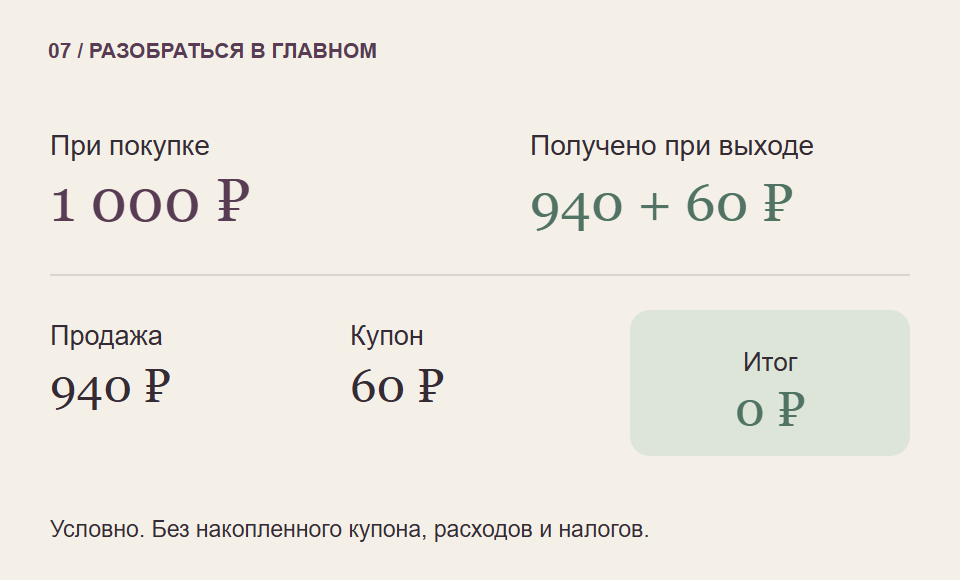 ↗08
Что находится внутри инвестиционного фонда и где это посмотреть
Название фонда — только начало знакомства. Его смысл раскрывают состав активов, правила, расходы и порядок выхода.
5 мин чтения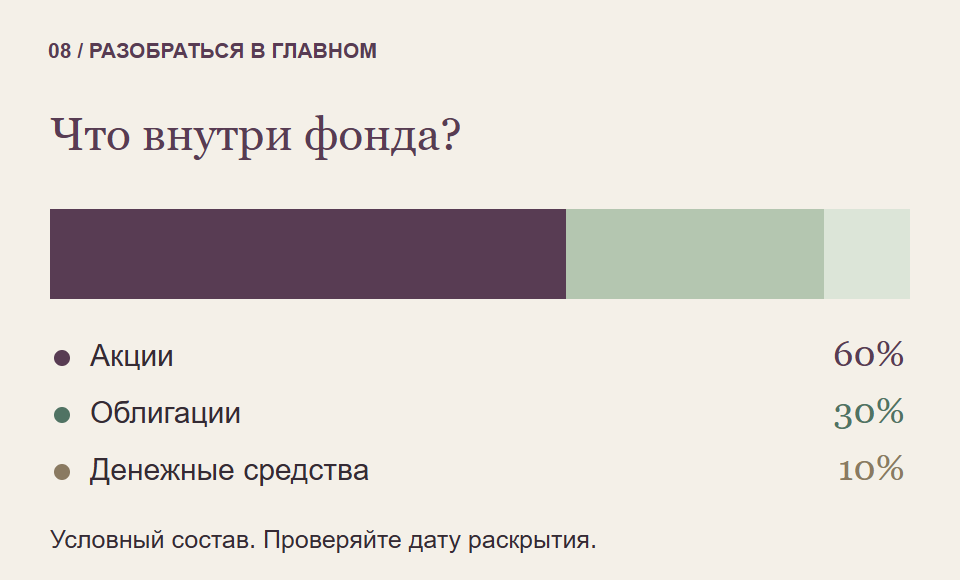 ↗09
Какие комиссии проверить до первой сделки
Низкий процент в рекламе не всегда означает низкую стоимость обслуживания. Считаем два условных тарифа под один и тот же сценарий.
4 мин чтения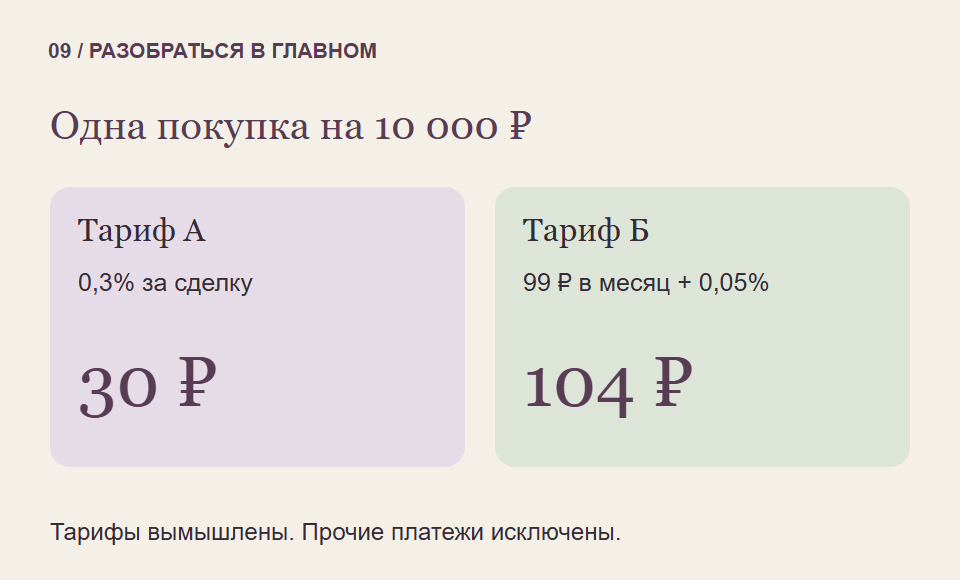 ↗10
Что записать в первый инвестиционный план до покупки активов
Одна понятная страница помогает связать цель, взносы, риск и правила действий. Для неё пока не нужен список конкретных бумаг.
4 мин чтения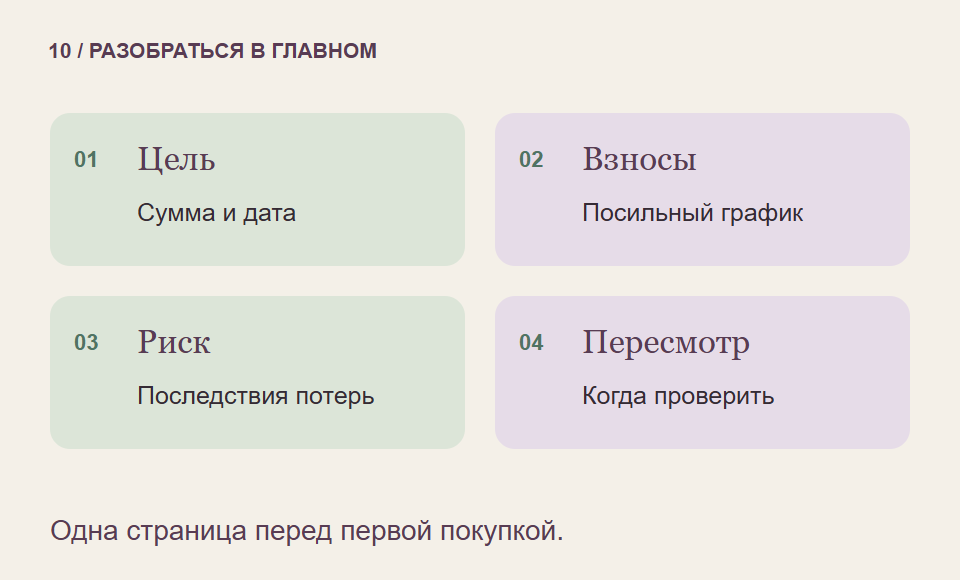 ↗11
Простые проценты: как проверить расчёт без капитализации
Процентная ставка ещё не объясняет, с какой суммы начисляется доход. Разбираем модель, в которой эта основа не меняется.
3 мин чтения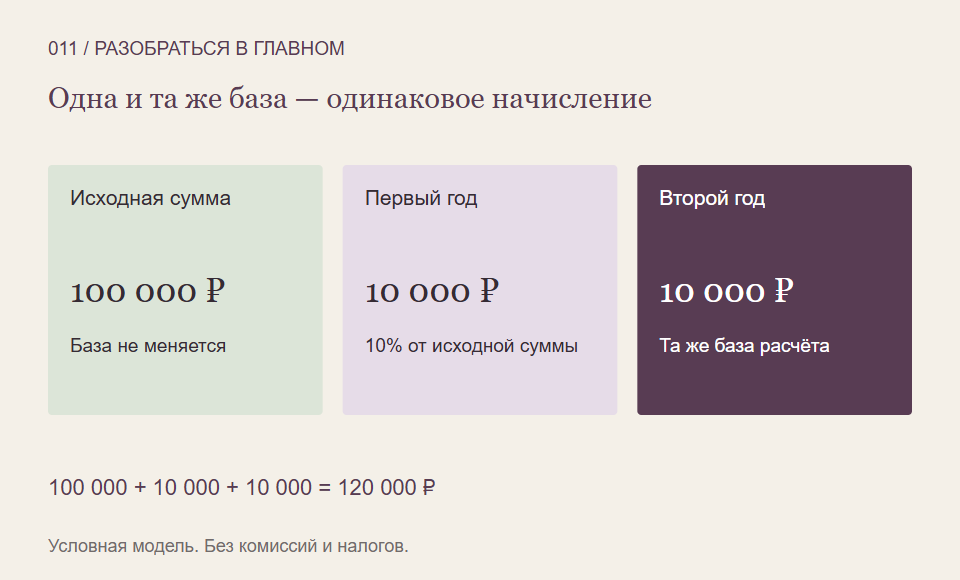 ↗12
Капитализация процентов: почему меняется сумма следующего начисления
Разбираем, что происходит, когда полученные проценты присоединяют к работающей сумме, и какие условия нужны для такого расчёта.
3 мин чтения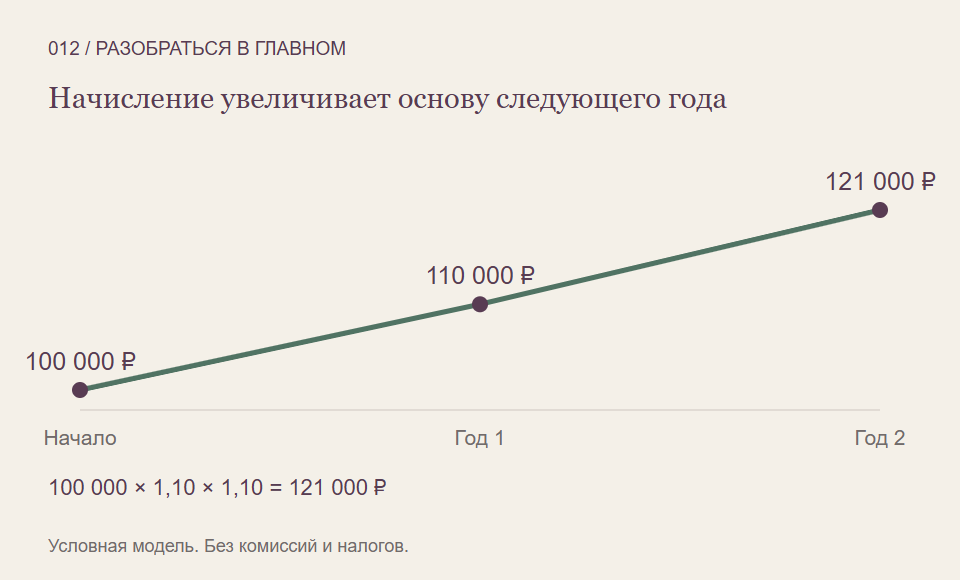 ↗13
Номинальная и реальная доходность: что изменяет рост цен
Сумма денег может увеличиться, а возможность покупать товары — вырасти гораздо слабее. Сравниваем эти два результата отдельно.
3 мин чтения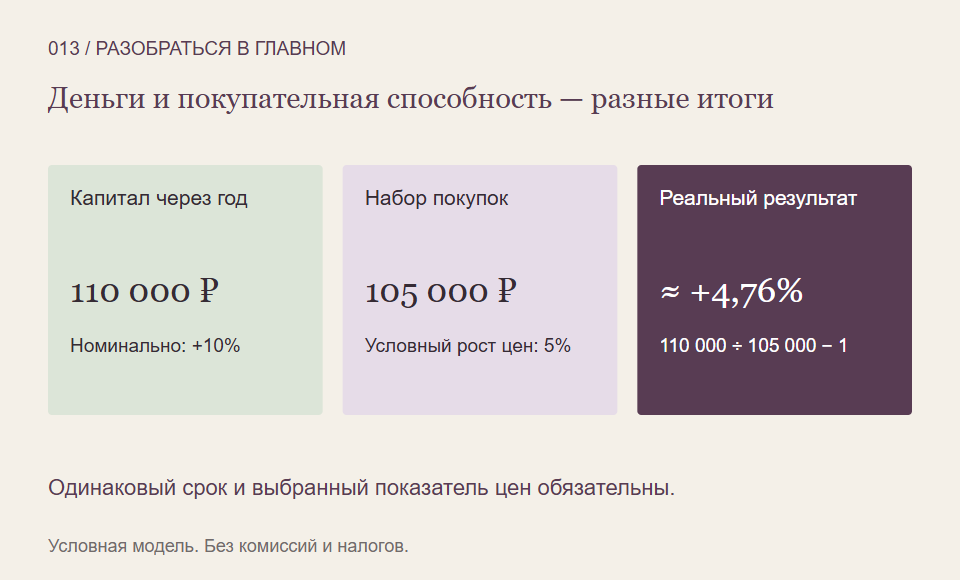 ↗14
Почему средняя доходность за два года может быть нулевой, а капитал — уменьшиться
Среднее двух процентов и изменение денег за весь срок отвечают на разные вопросы. Разбираем различие без статистических таблиц.
3 мин чтения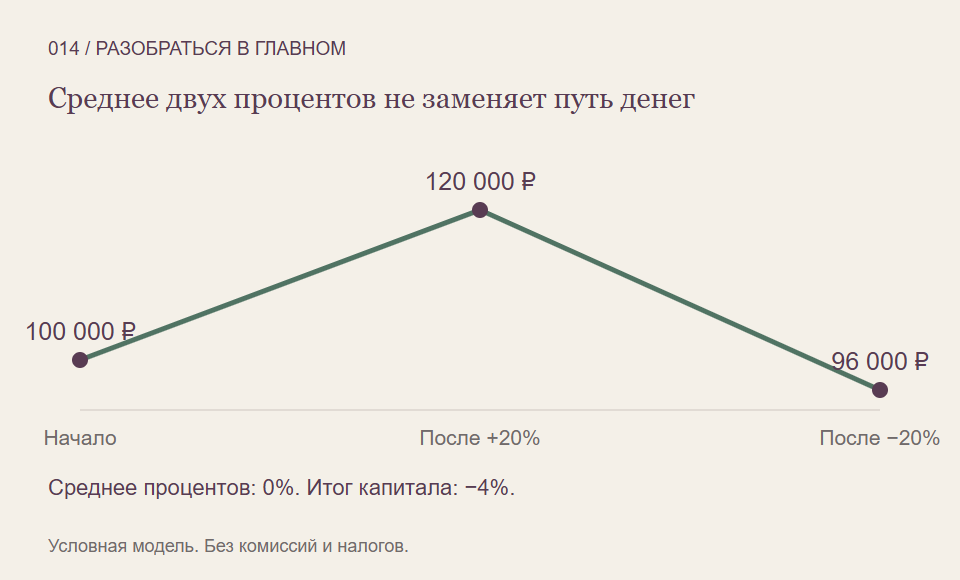 ↗15
Почему после падения на 20% для восстановления нужен рост на 25%
Одинаковые проценты снижения и роста не возвращают прежнюю сумму. Причина — в том, от какого остатка их считают.
4 мин чтения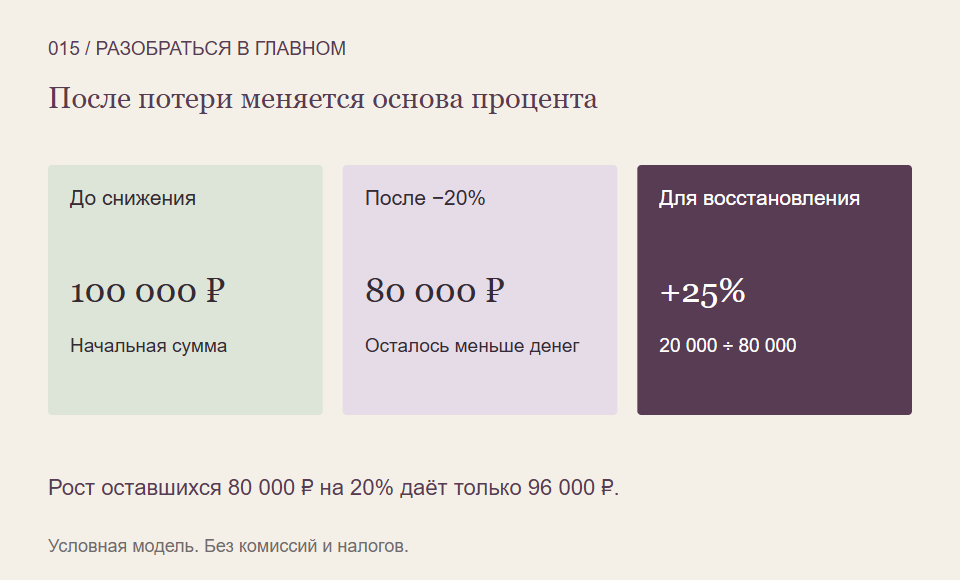 ↗16
Просадка капитала: почему снижение считают от прежнего максимума
Положительный результат с начала вложения ещё не означает, что по дороге не было потерь. Учимся различать эти два измерения.
3 мин чтения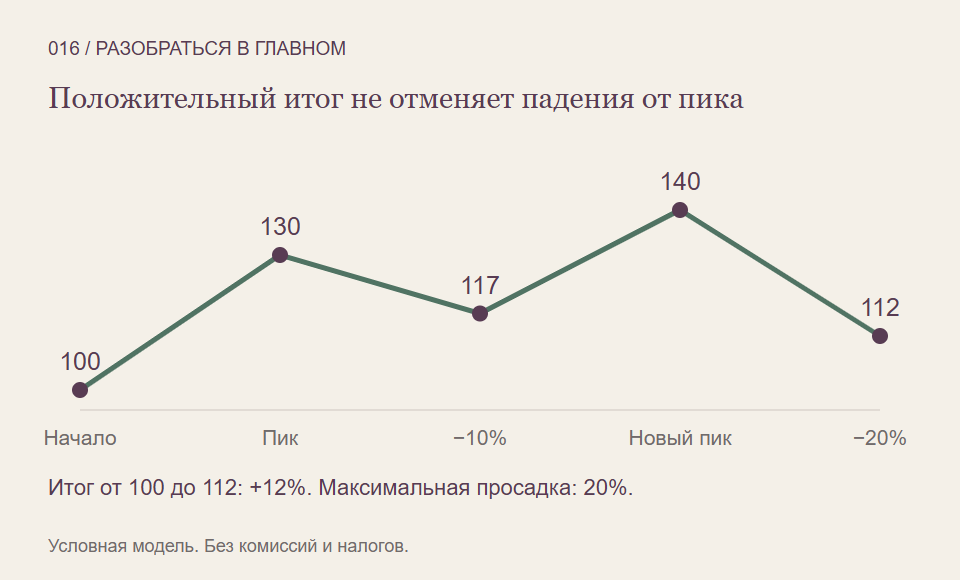 ↗17
Доход в рублях и доходность в процентах: как сравнить разные суммы
Большая прибыль в деньгах не обязательно означает больший результат на каждый вложенный рубль. Проверяем, что находится в знаменателе.
3 мин чтения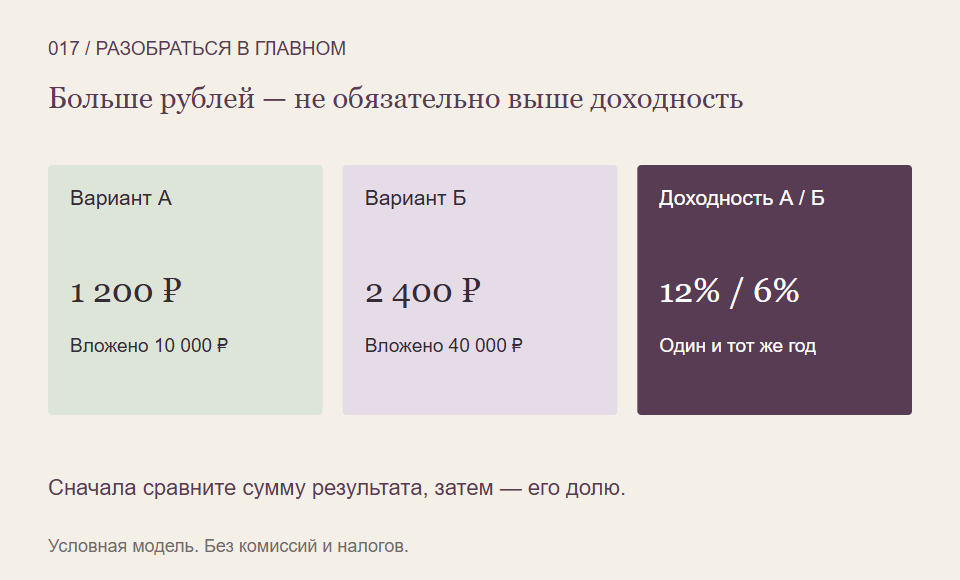 ↗18
Почему пополнение счёта нельзя считать инвестиционной прибылью
Остаток вырос вдвое — но часть роста могли дать ваши собственные деньги. Разделяем движения по счёту и результат вложений.
3 мин чтения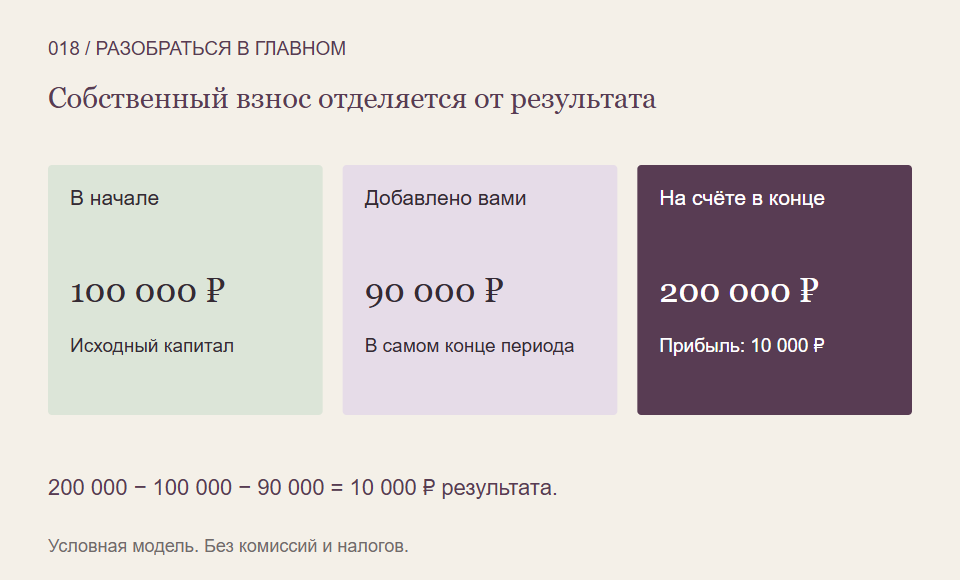 ↗19
Волатильность: что показывает изменчивость доходности и чего она не обещает
Разброс результатов помогает описать прошедший путь. Но показатель изменчивости не является пределом будущих потерь или полной оценкой безопасности.
3 мин чтения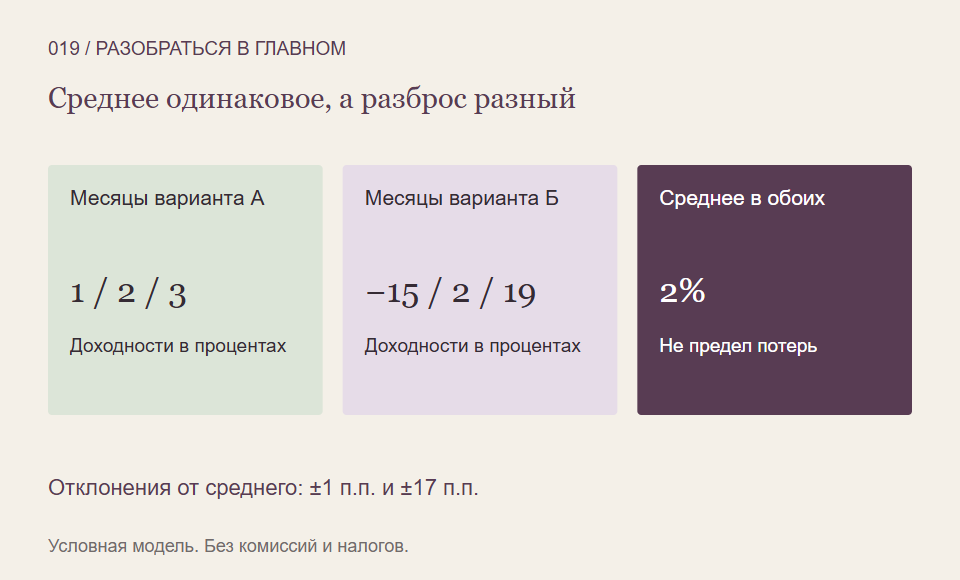 ↗20
Как сравнить доходность за разные сроки и не превратить расчёт в прогноз
Результат за весь срок и условный годовой темп — разные показатели. Разбираем, зачем нужен пересчёт и какие ограничения у него есть.
4 мин чтения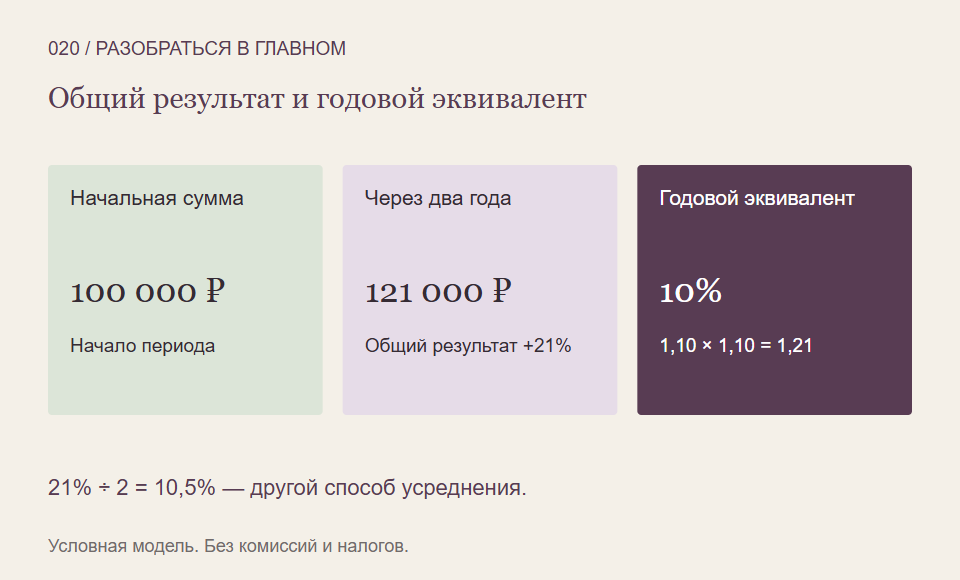 ↗21
Цена покупки и продажи: что показывает биржевой спред
В таблице заявок обычно есть две стороны рынка. Разбираем, почему быстро купить и сразу продать по одной цене может не получиться.
3 мин чтения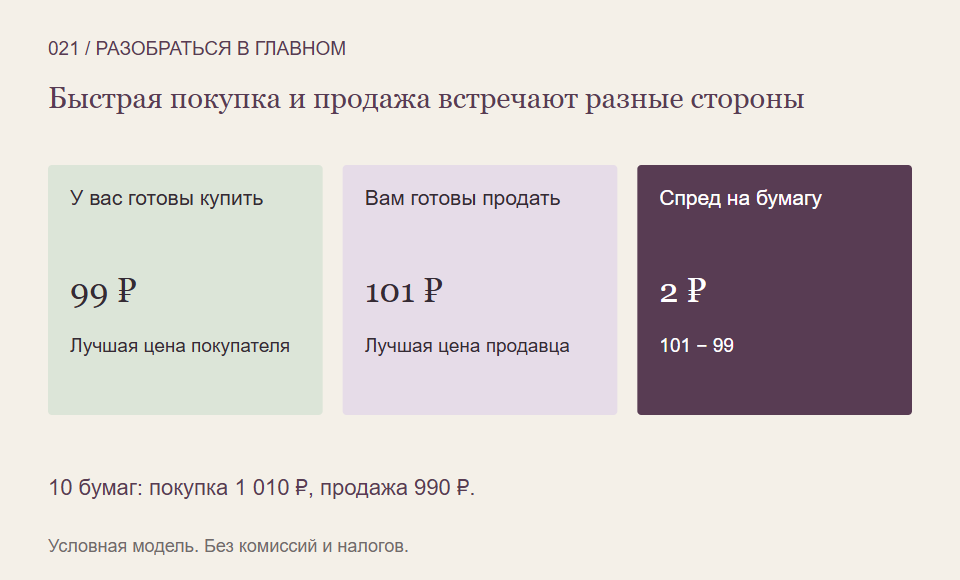 ↗22
Лимитная заявка: что ограничивает цена и почему исполнение не обещано
Заданная вами цена помогает описать допустимые условия сделки. Но наличие заявки ещё не означает, что найдётся подходящая встречная сторона.
3 мин чтения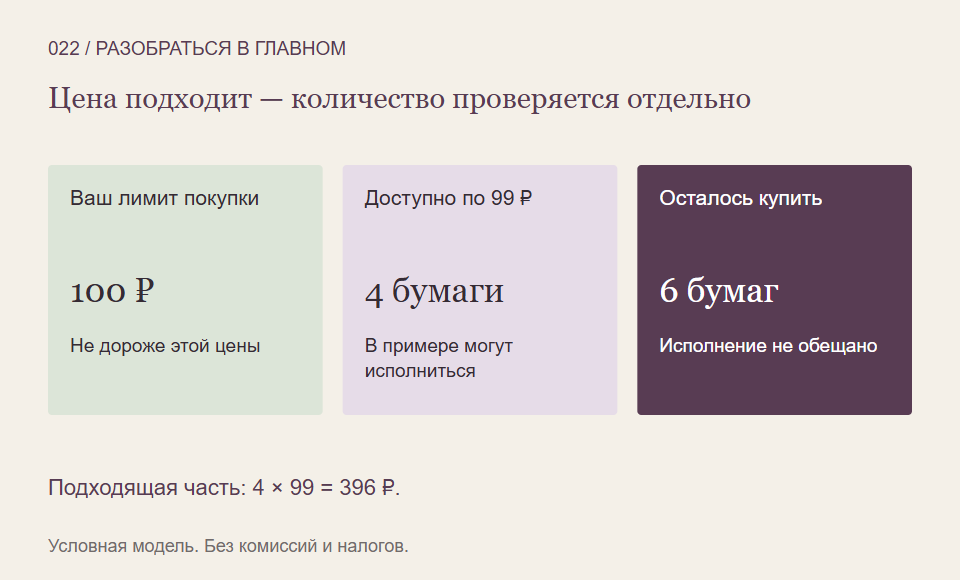 ↗23
Рыночная заявка: почему цена на экране может отличаться от цены сделки
Поручение без собственной ценовой границы встречается с доступными заявками рынка. Разбираем исполнение на нескольких уровнях и его ограничения.
3 мин чтения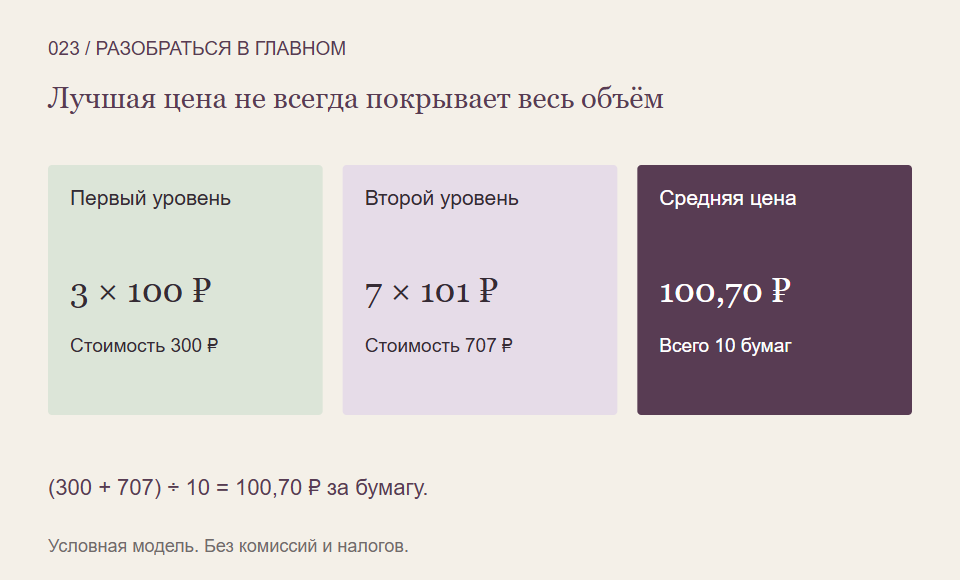 ↗24
Частичное исполнение заявки: как отличить сделку от оставшегося поручения
Одна заявка может превратиться в несколько сделок и оставить неисполненный остаток. Учимся сверять эти количества и суммы.
3 мин чтения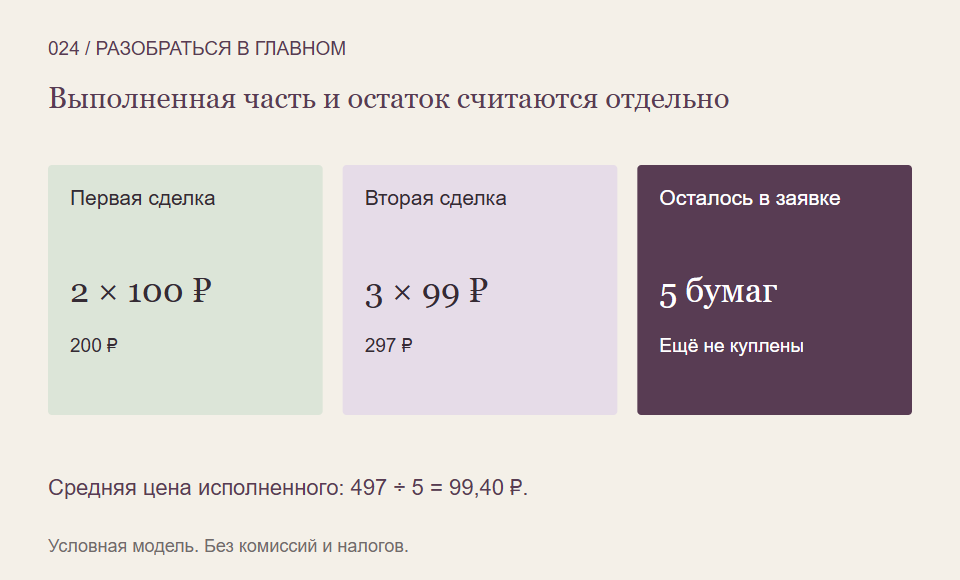 ↗25
Лот и количество бумаг: почему цена одной акции не равна сумме покупки
Число в поле количества может обозначать пакеты, а не отдельные бумаги. Разбираем, какие три множителя нужно сверить в заявке.
3 мин чтения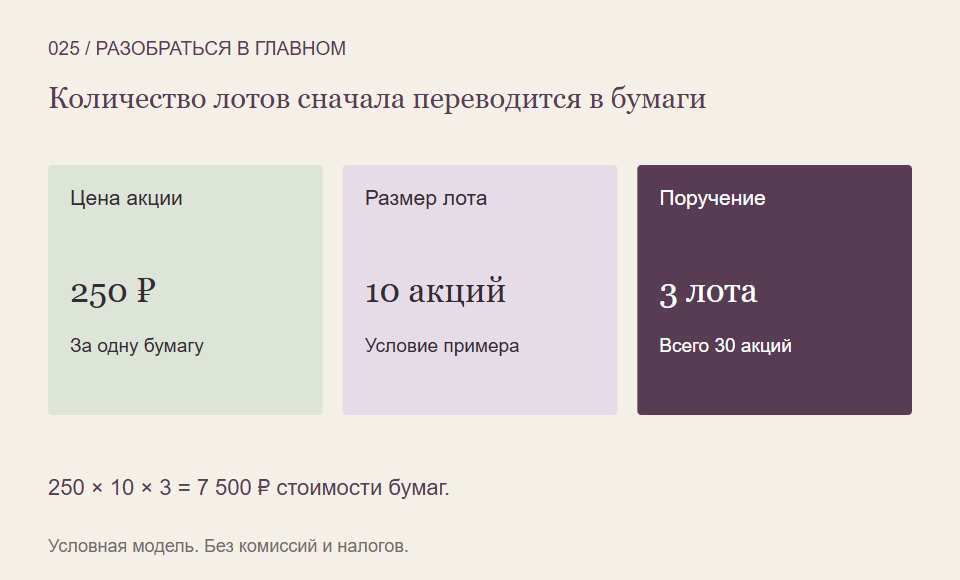 ↗26
Накопленный купонный доход: зачем покупатель облигации платит НКД
Между купонными выплатами часть будущего платежа уже относится к прошедшему времени. Разбираем, почему это влияет на сумму покупки.
4 мин чтения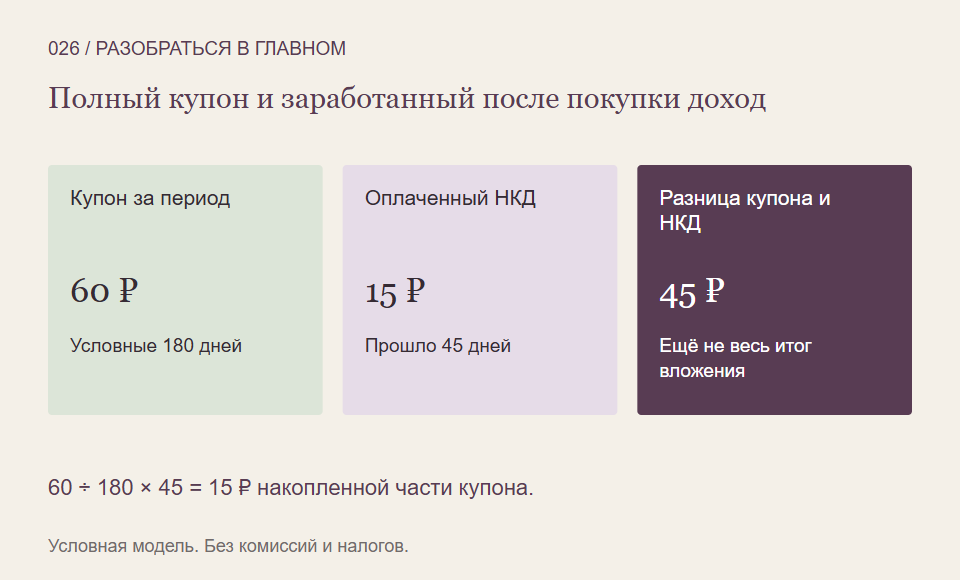 ↗27
Чистая и полная цена облигации: почему котировка отличается от суммы расчёта
Цена может быть указана в процентах от номинала и без накопленного купона. Переводим её в деньги и отдельно добавляем НКД.
3 мин чтения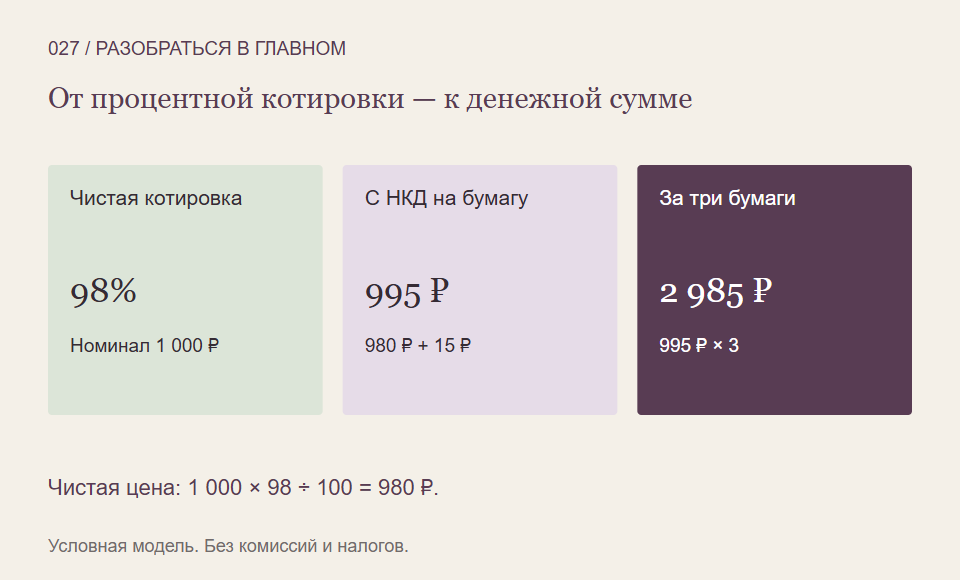 ↗28
Купонная ставка и текущая доходность: почему важно проверить формулу
Процент от номинала и отношение выплат к рыночной цене — разные показатели. Одного названия в приложении недостаточно для сравнения.
4 мин чтения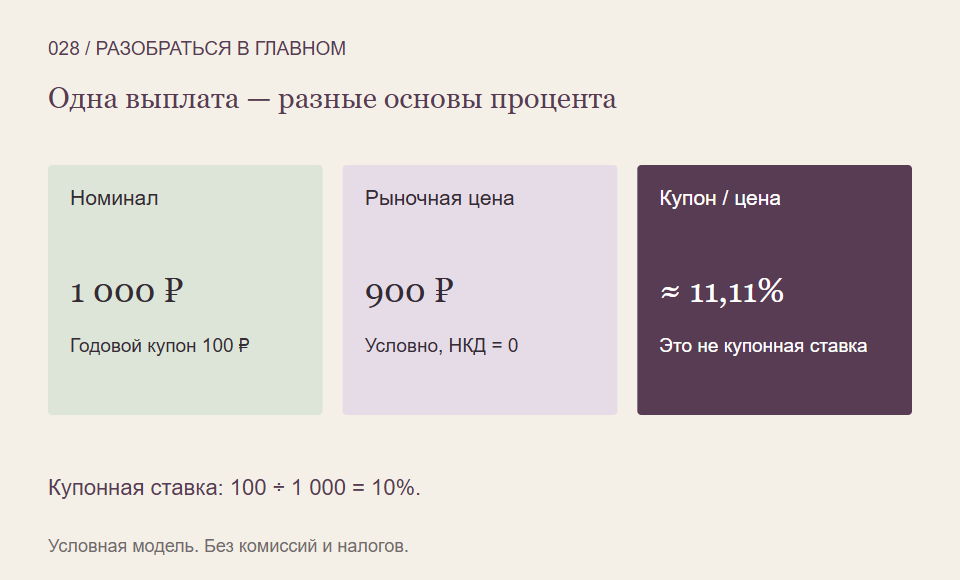 ↗29
Модифицированная дюрация: как понимать чувствительность цены облигации
Показатель помогает приблизительно оценить реакцию цены на небольшое изменение требуемой доходности. Он не является обещанием будущей цены.
3 мин чтения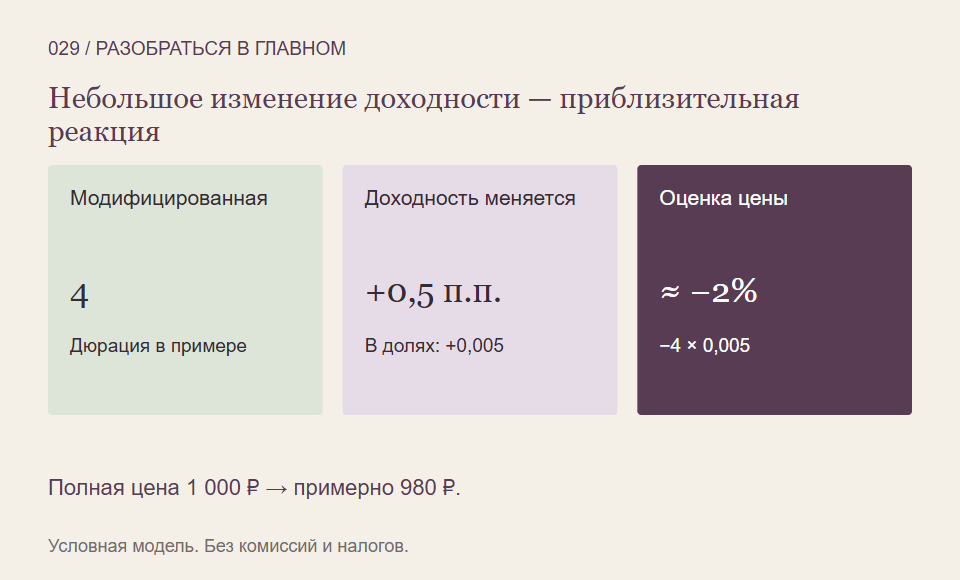 ↗30
Амортизация облигации: почему часть выплаты возвращает ваши деньги
Эмитент может возвращать долг частями до окончательного погашения. Разбираем, как это меняет остаток номинала и будущие купоны.
4 мин чтения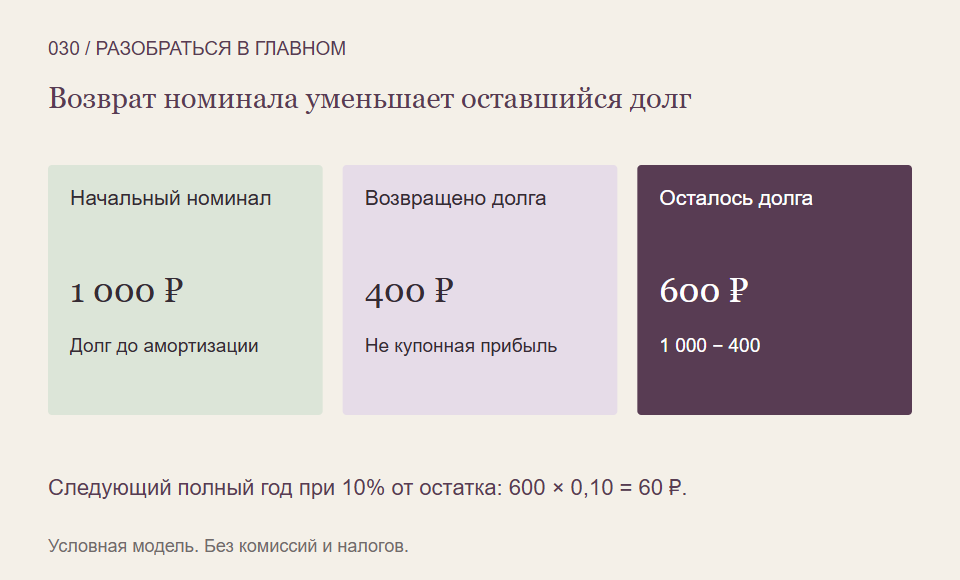 ↗31
Вес актива: как отдельный результат влияет на весь портфель
Прибыль небольшой позиции и убыток крупной влияют на общий итог по-разному. Учимся связывать процент изменения с суммой, которая действительно участвовала в нём.
3 мин чтения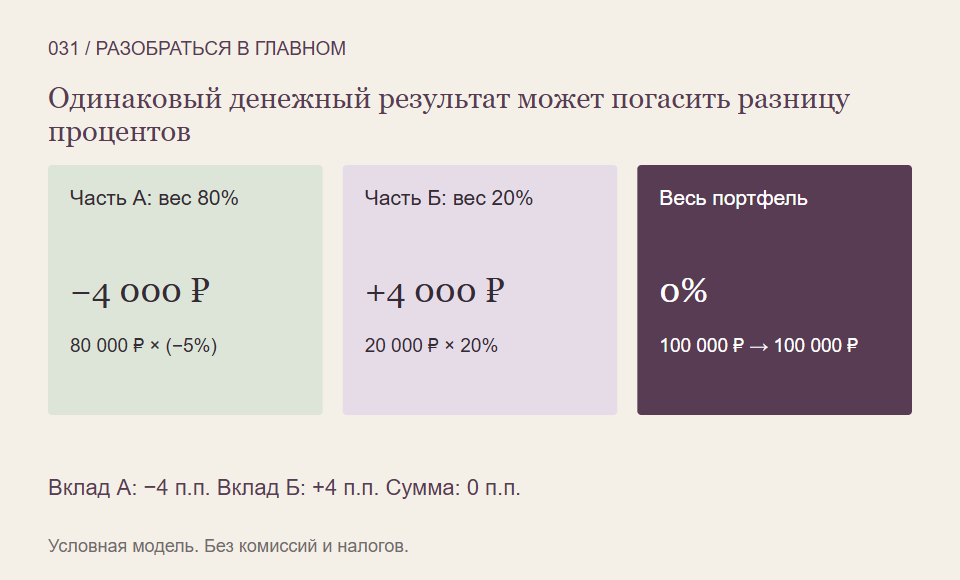 ↗32
Почему доли в портфеле меняются, даже если вы ничего не покупали
Первоначальное распределение денег не сохраняется само собой. Разбираем, как разные изменения стоимости сдвигают доли без единой новой сделки.
3 мин чтения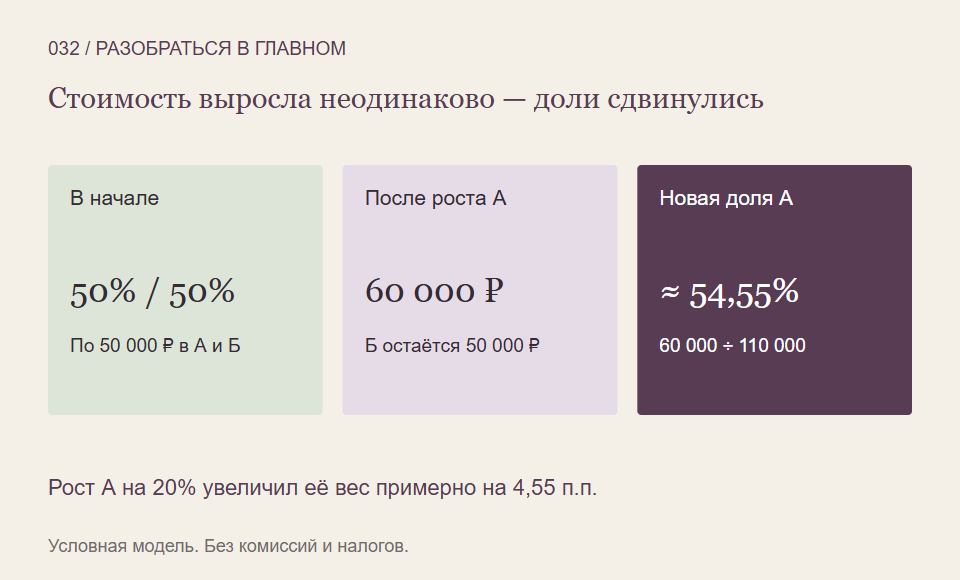 ↗33
Ребалансировка: как возвращают выбранное соотношение вложений
Рост одной части портфеля может изменить его состав. Показываем два способа вернуться к условным долям и объясняем, почему это не обещание дополнительной прибыли.
3 мин чтения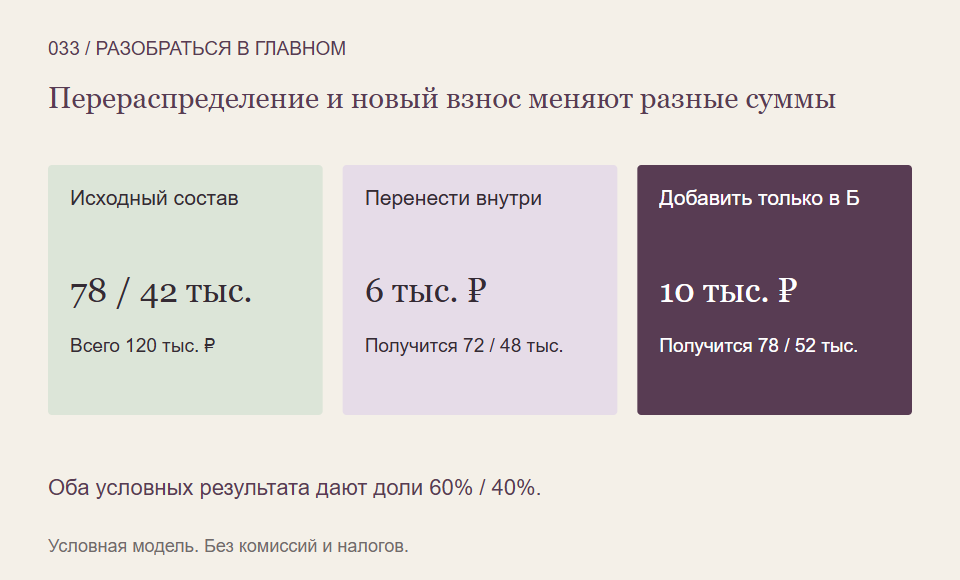 ↗34
Риск одной компании и риск всего рынка: что меняет диверсификация
Разные бумаги могут уменьшить зависимость от одной неудачи. Но широкий набор акций всё равно способен подешеветь одновременно. Разбираем границы распределения риска.
3 мин чтения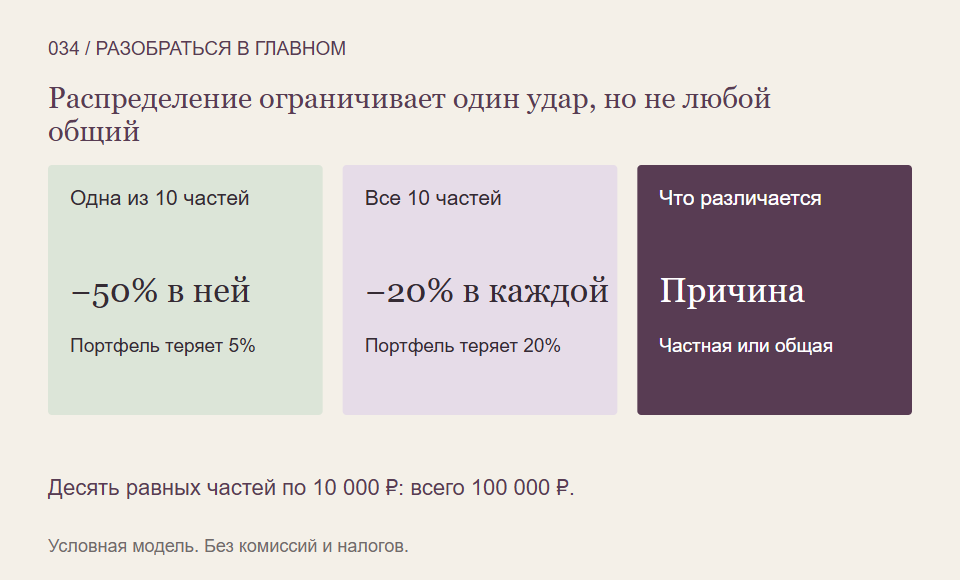 ↗35
Корреляция: почему для портфеля важны совместные движения
Два актива могут по отдельности сильно колебаться, а вместе вести себя иначе. Объясняем смысл корреляции без обещания найти пару, которая всегда защитит от падения.
3 мин чтения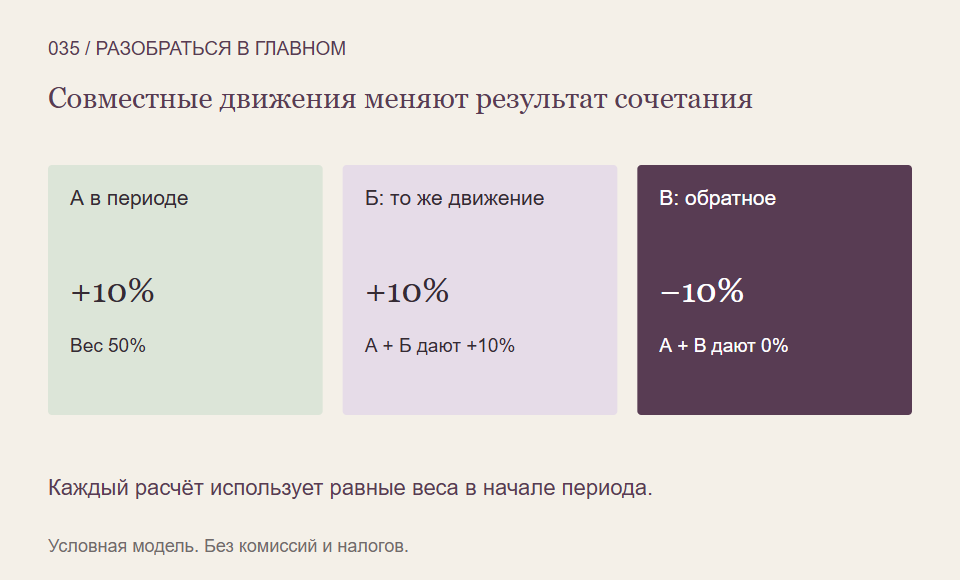 ↗36
Пересечение фондов: как одна компания оказывается в портфеле несколько раз
Разные названия фондов могут скрывать одинаковые вложения. Показываем, как сложить прямую позицию и косвенные доли одной компании без двойного счёта общей суммы.
3 мин чтения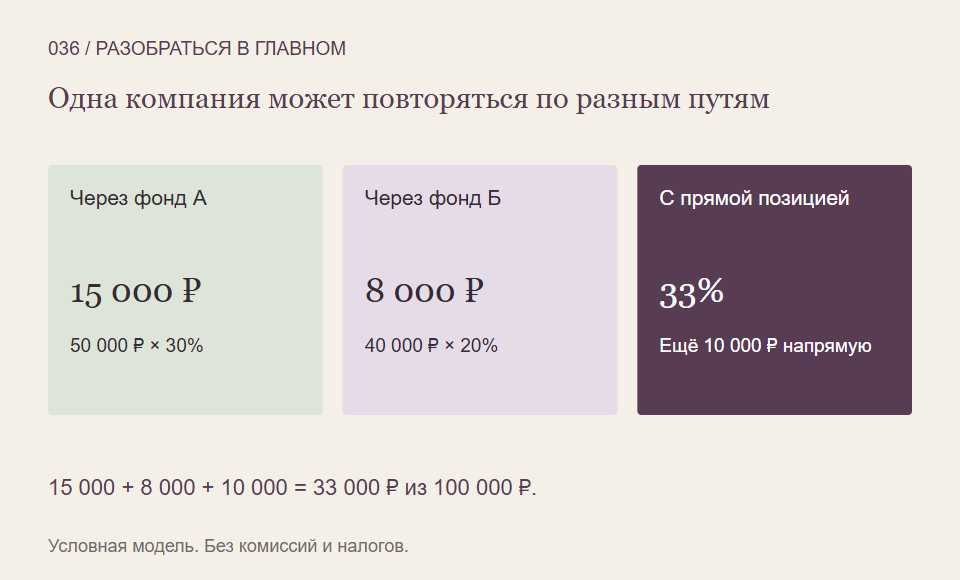 ↗37
Почему порядок доходностей важен, когда вы забираете деньги из портфеля
Одинаковый набор удачных и неудачных периодов не всегда даёт одинаковый остаток. Проверяем, что меняется при регулярных изъятиях денег.
3 мин чтения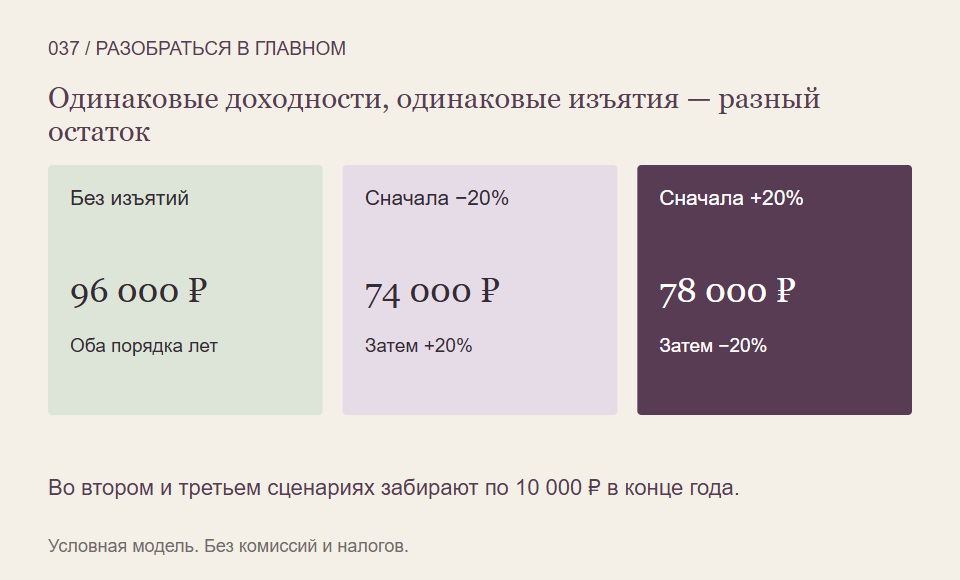 ↗38
Доходность в разных валютах: как цена актива соединяется с курсом
Рост цены в одной валюте может сопровождаться снижением стоимости в другой. Показываем, как пересчитывается результат и почему два процента не всегда можно просто сложить.
3 мин чтения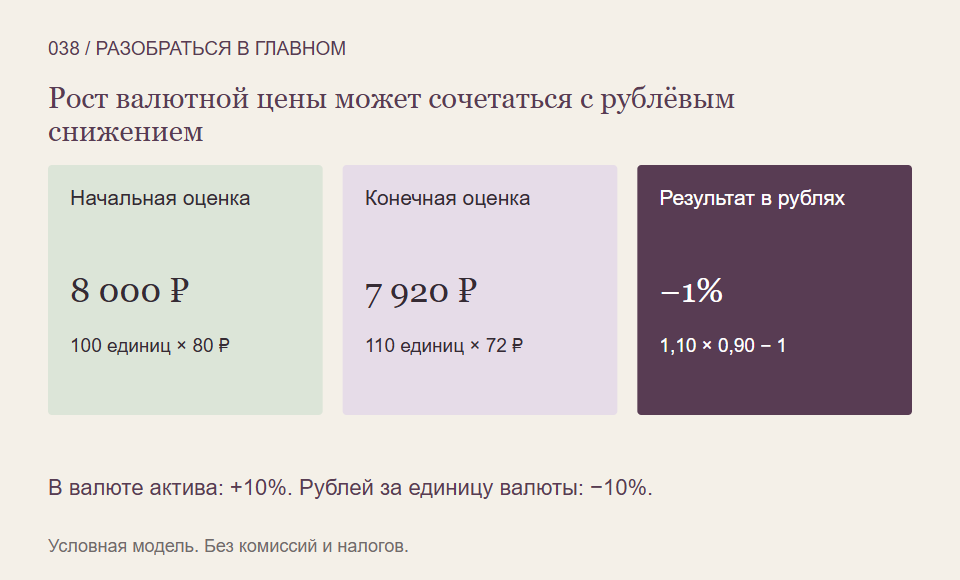 ↗39
Ценовой индекс и полная доходность: почему графики могут различаться
Один график учитывает только изменения цен, другой — ещё и выплаты по заданным правилам. Разбираем, какие результаты действительно можно сопоставлять.
3 мин чтения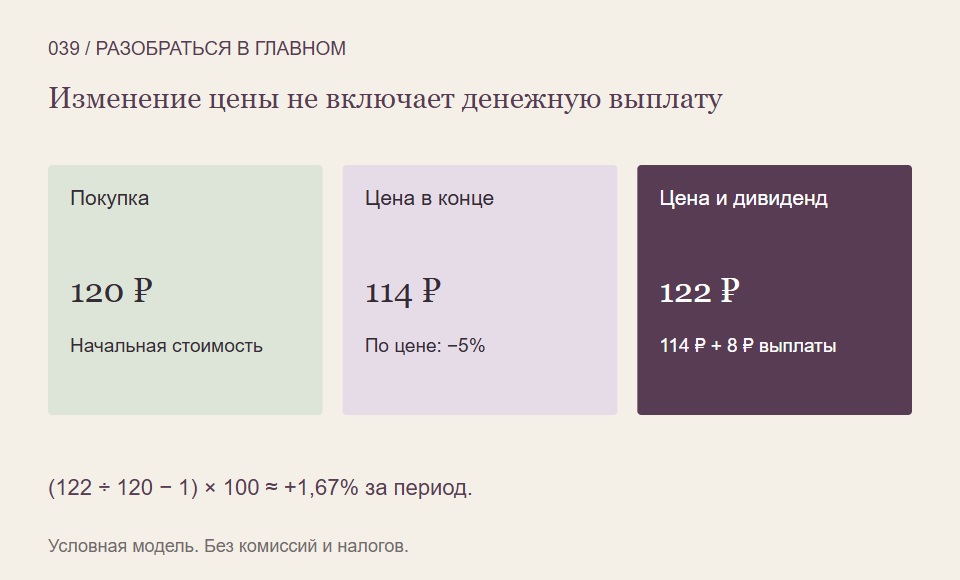 ↗40
С чем сравнивать результат портфеля: зачем нужен подходящий ориентир
Самая высокая цифра из новостей не всегда подходит для оценки ваших вложений. Учимся выбирать понятную основу сравнения до того, как известен результат.
3 мин чтения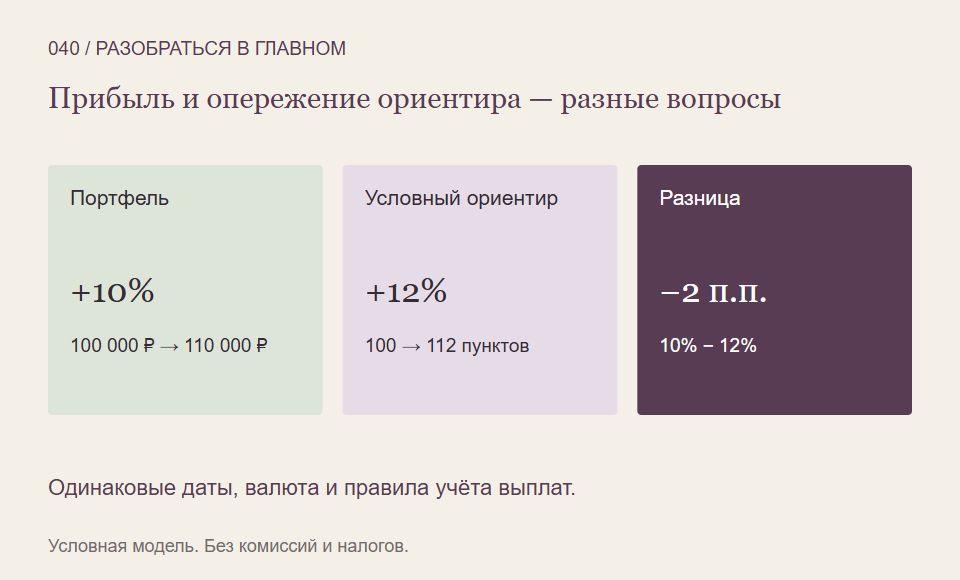 ↗41
Рыночная капитализация: почему цена одной акции не показывает размер компании
Акция за 50 рублей не обязательно означает маленькую или дешёвую компанию. Для общей рыночной оценки нужно учитывать и количество акций.
3 мин чтения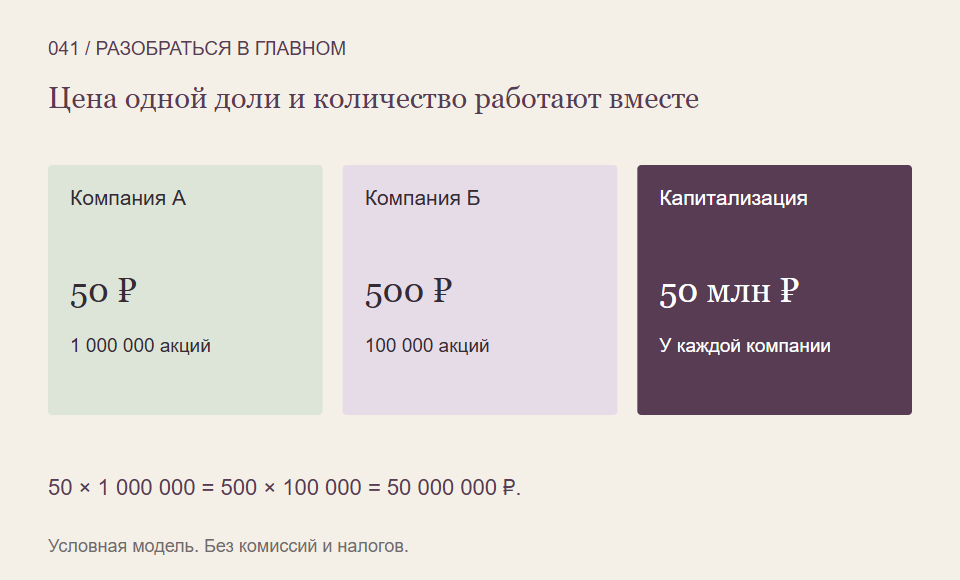 ↗42
Прибыль на акцию: зачем в расчёте EPS усредняют количество акций
Прибыль относится ко всему отчётному периоду, а число акций внутри него может меняться. Объясняем, почему количество на последний день не всегда подходит для деления.
3 мин чтения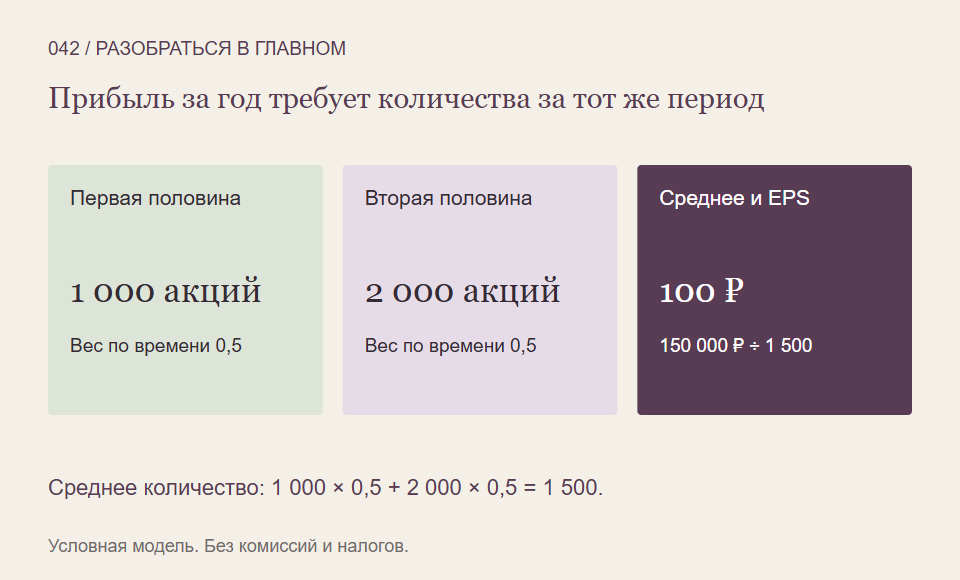 ↗43
Дробление акций: почему больше штук не означает больше капитала
После дробления акций на счёте может стать больше, а цена одной — ниже. Разбираемся, как меняется единица участия при той же доле владельца.
3 мин чтения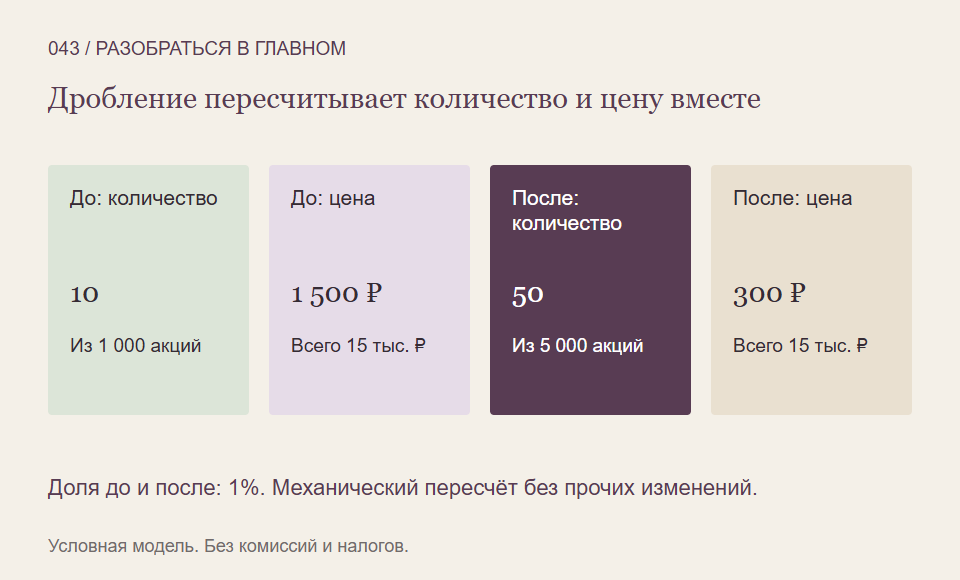 ↗44
Дополнительный выпуск: как меняется доля прежнего акционера
Количество ваших акций может остаться прежним, а процент участия уменьшиться. Показываем, почему изменение доли нужно отличать от изменения денежной стоимости.
3 мин чтения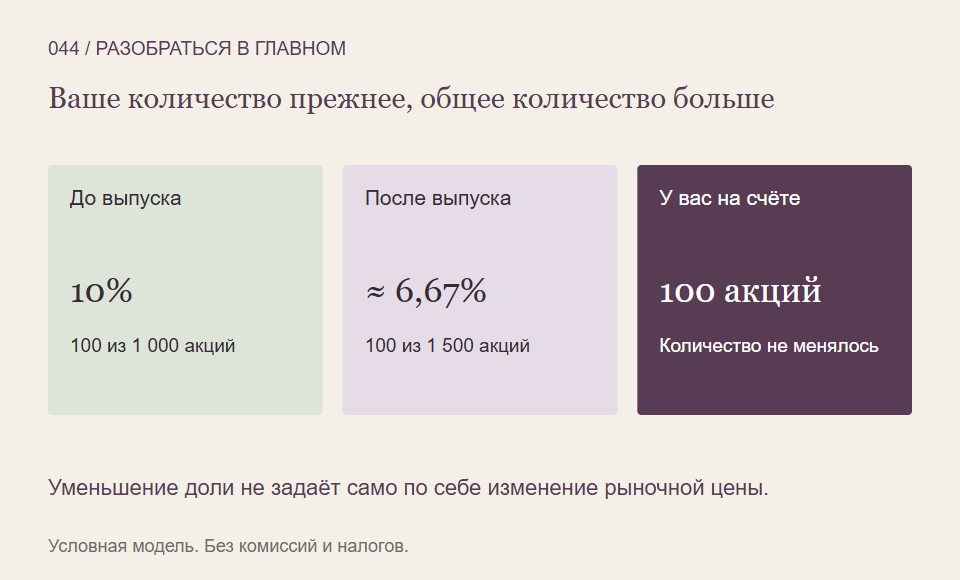 ↗45
Обратный выкуп: почему EPS может вырасти без роста общей прибыли
Компания может потратить деньги на собственные акции и изменить количество бумаг у акционеров. Разбираем механический эффект для EPS и его ограничения.
3 мин чтения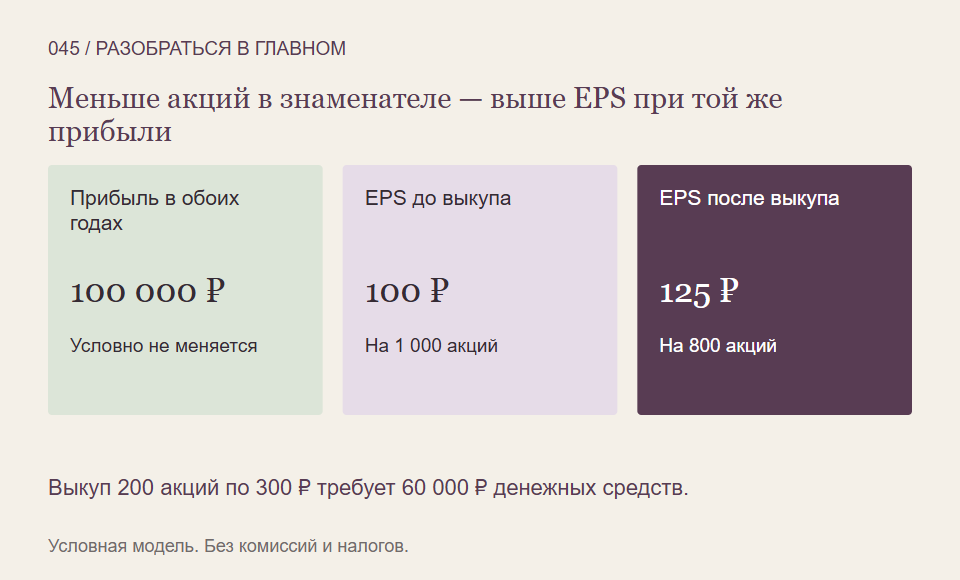 ↗46
Прибыль и деньги от продаж: почему они могут появиться в разные периоды
Продажа уже отражена в отчётности, а покупатель ещё не заплатил. Разбираем простой случай, в котором положительный результат соседствует с оттоком денег.
3 мин чтения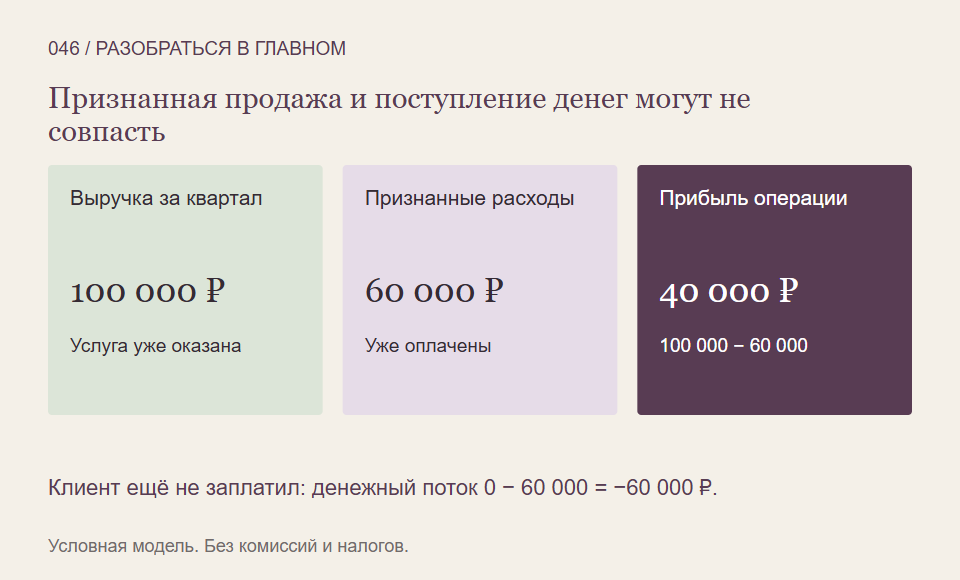 ↗47
Баланс компании: как связаны активы, обязательства и собственный капитал
В балансе есть две равные стороны, но это не два разных кошелька. Объясняем, что показывает равенство и почему получение займа не делает собственный капитал больше автоматически.
3 мин чтения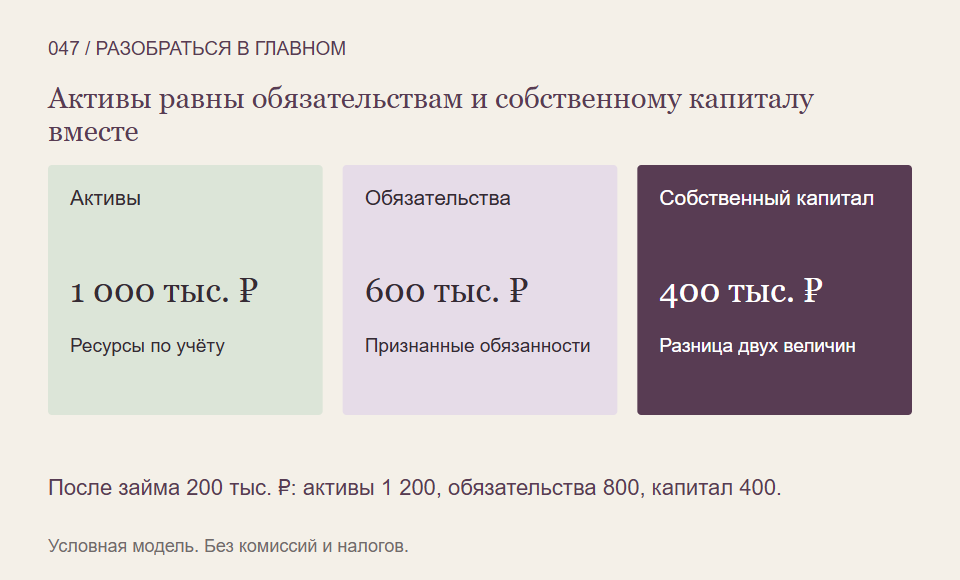 ↗48
Три вида денежных потоков: откуда изменился остаток денег компании
На счёте стало больше денег — но заработаны ли они, получены от продажи имущества или заняты? Учимся различать источники по отчёту о движении денежных средств.
3 мин чтения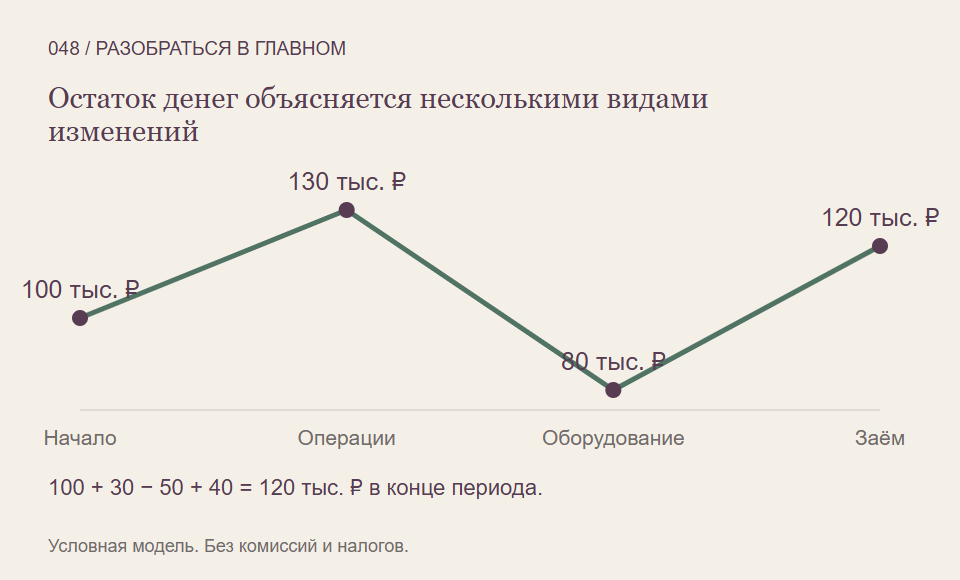 ↗49
Доля прибыли на дивиденды: почему это не дивидендная доходность акции
Процент распределения прибыли и процент выплаты к цене акции имеют разные знаменатели. Разбираем оба показателя на одной условной компании.
3 мин чтения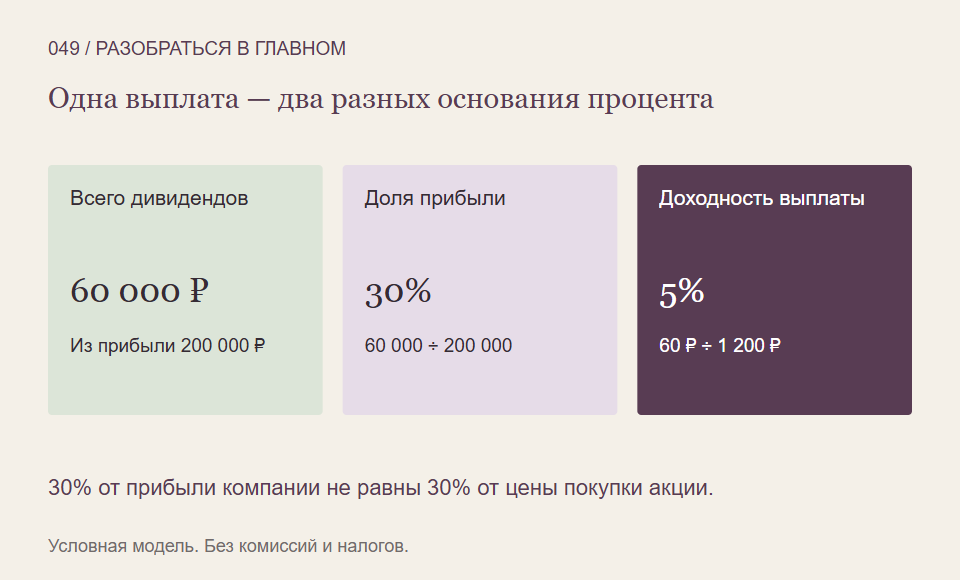 ↗50
Нераспределённая прибыль: почему это не отдельный запас денег на счёте
В капитале компании может быть крупная накопленная прибыль, а денег — гораздо меньше. Объясняем, почему эти строки не обязаны совпадать.
3 мин чтения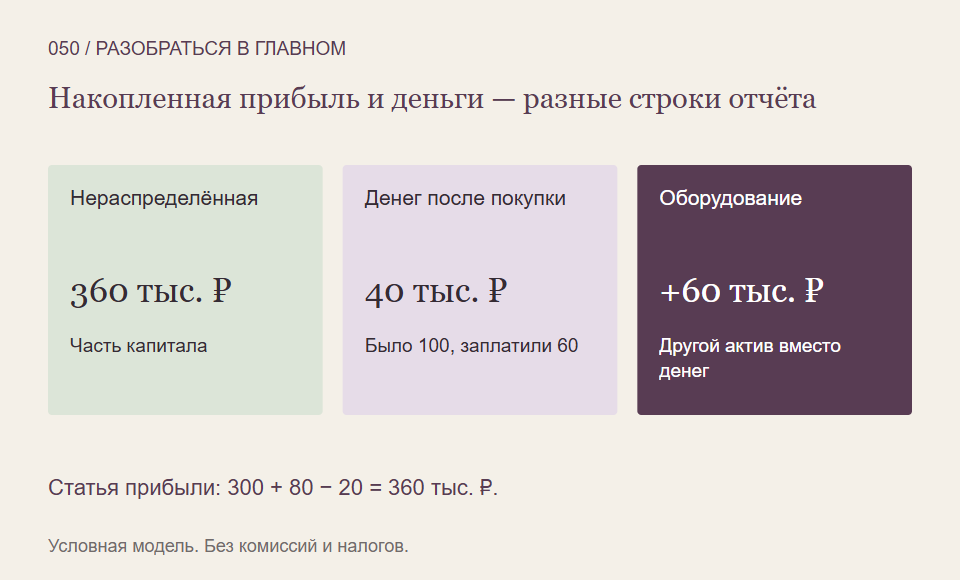 ↗
