Свой вопрос.
Следующий шаг.
Материалы 51–100. Вернуться в каталог
Выручка и уровни прибыли: какие расходы уже вычтены из каждой суммы
Выручка, валовая и чистая прибыль описывают разные ступени результата. На условной схеме показываем, почему название строки важнее одной большой цифры.
3 мин чтения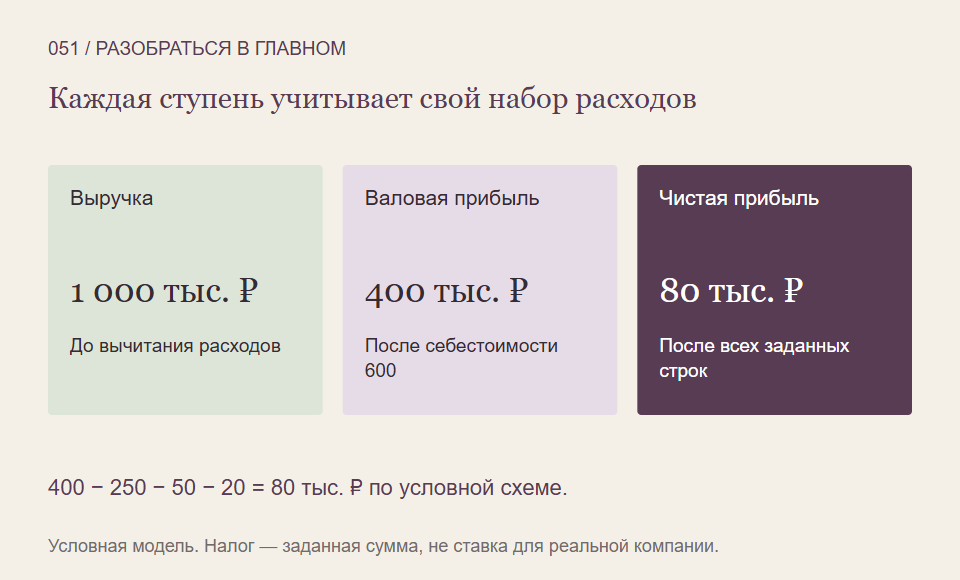 ↗52
Маржа и наценка: почему одна торговая разница даёт разные проценты
Купили за 100, продали за 150: наценка и доля разницы в выручке окажутся неодинаковыми. Всё дело в том, какую сумму принимают за основу.
3 мин чтения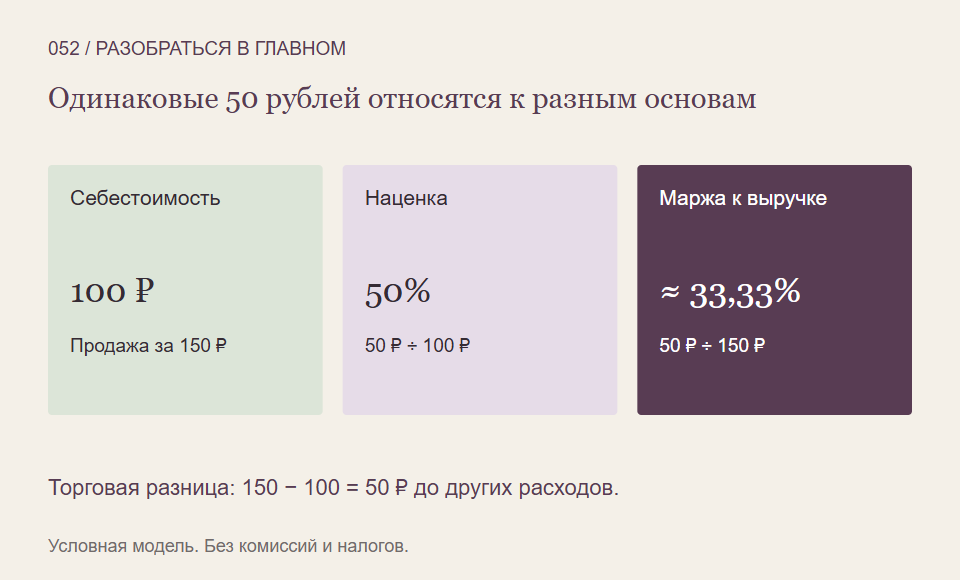 ↗53
Квартал и накопленный итог: как не перепутать периоды в отчётности
Результат за девять месяцев нельзя напрямую назвать результатом третьего квартала. Показываем, как читать подписи периодов и когда допустимо вычитать показатели.
3 мин чтения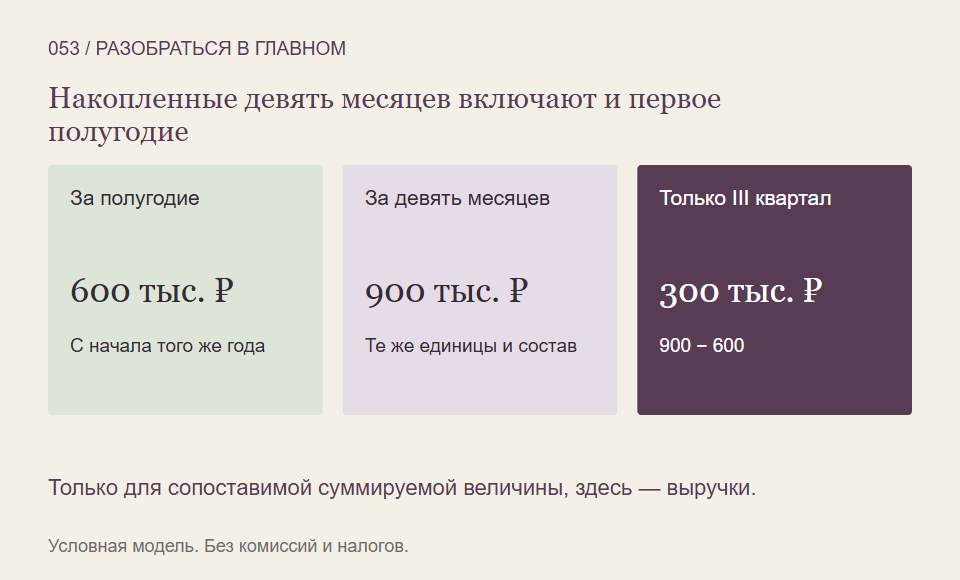 ↗54
P/E: почему отношение цены к прибыли не обещает срок окупаемости
Показатель P/E связывает цену акции с выбранной прибылью на неё. Разбираем расчёт и объясняем, почему число 12 не становится гарантией вернуть деньги за 12 лет.
3 мин чтения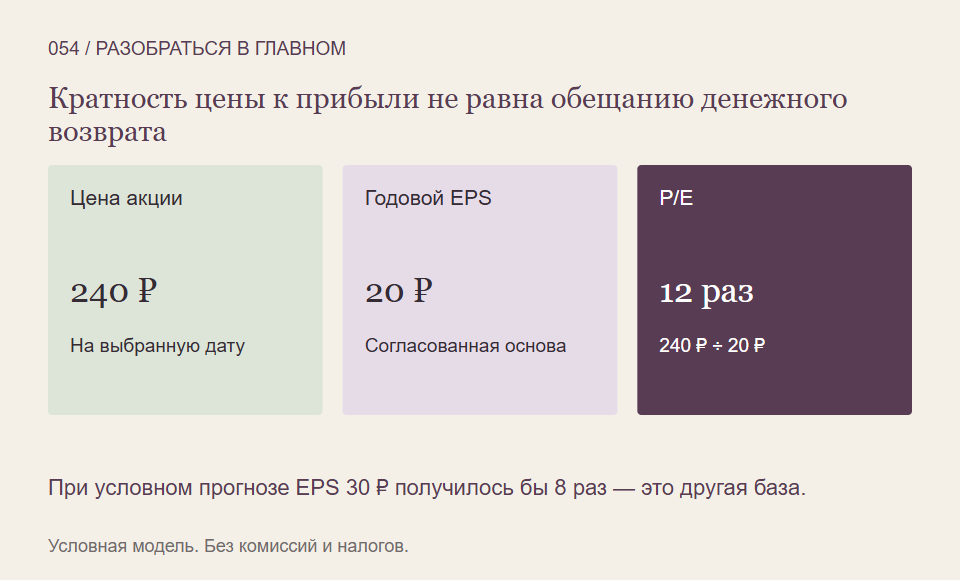 ↗55
P/B: почему цена ниже балансовой стоимости не гарантирует выгодную покупку
Отношение цены акции к балансовому капиталу полезно только вместе с пониманием его состава. Показываем расчёт и границы привычной идеи «дешевле единицы».
3 мин чтения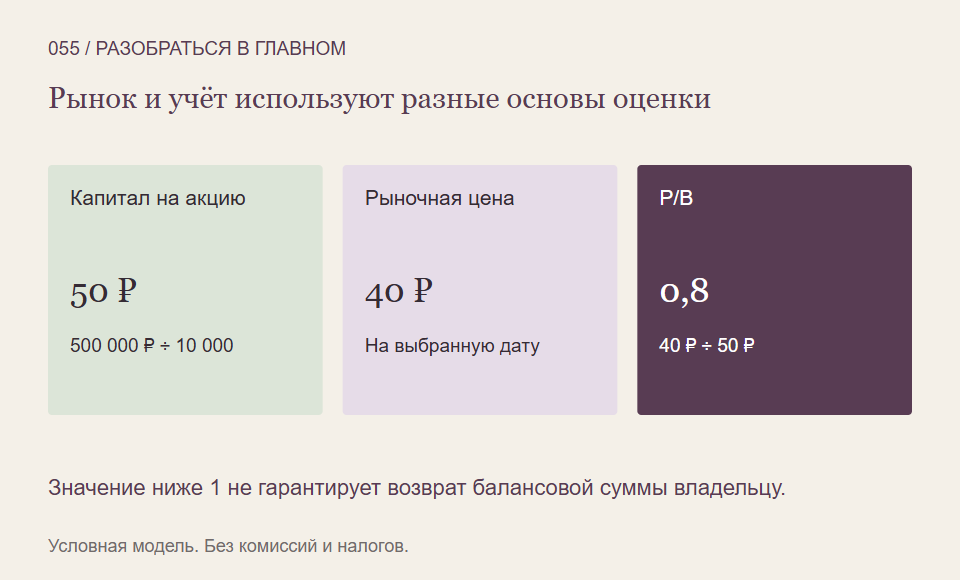 ↗56
ROE: почему рентабельность капитала может вырасти при той же прибыли
Одна прибыль, отнесённая к разным величинам капитала, даёт разные проценты. Объясняем, что показывает ROE и почему его рост нужно разбирать по причинам.
3 мин чтения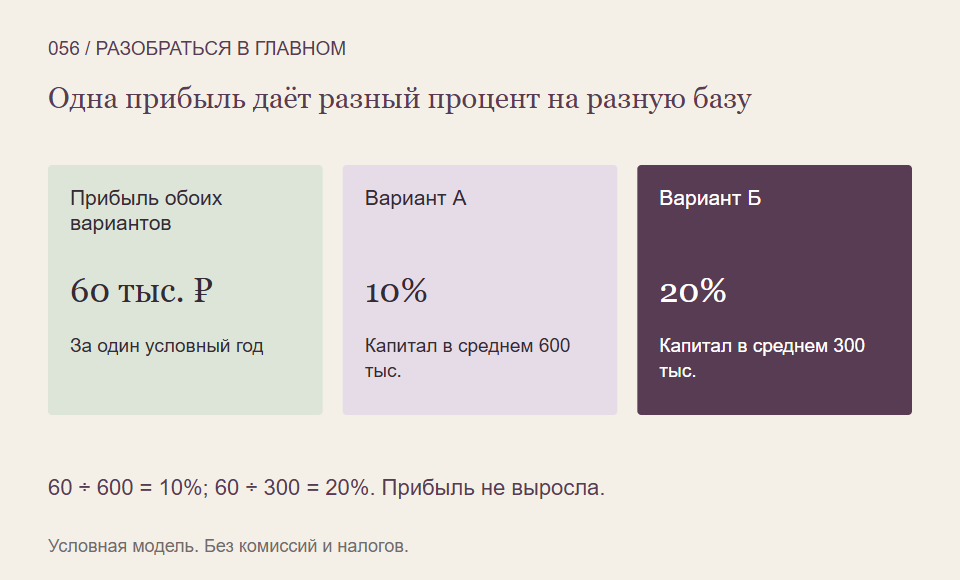 ↗57
Долг к капиталу и долг к активам: почему важно проверить обе части формулы
Похожие коэффициенты могут различаться и знаменателем, и составом долга. Считаем два отношения на одном условном балансе и уточняем границы сравнения.
3 мин чтения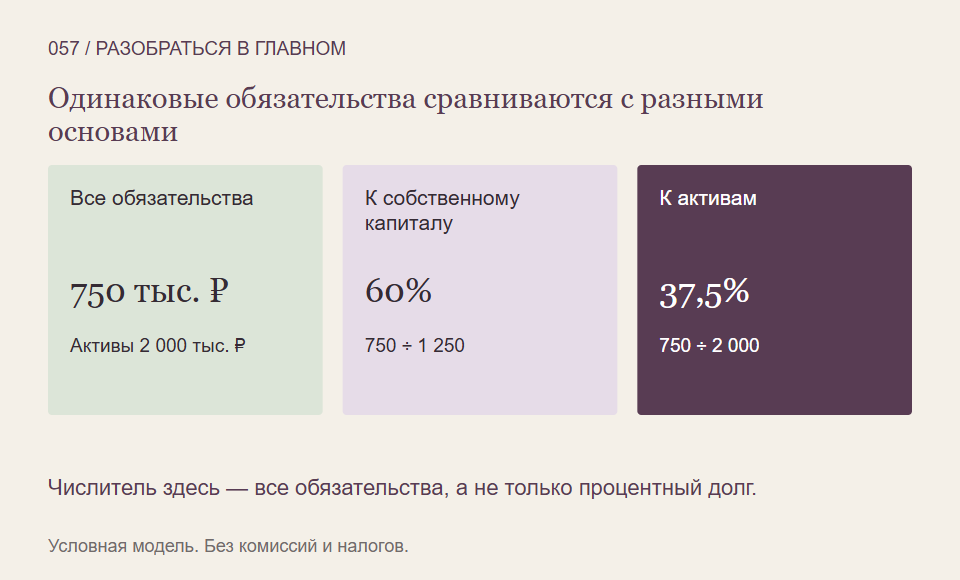 ↗58
Покрытие процентов: почему прибыль в формуле ещё не является деньгами на платёж
Коэффициент покрытия процентов сопоставляет два показателя за период. Разбираем, что означает «четыре раза» и какие обязательства эта дробь не охватывает.
3 мин чтения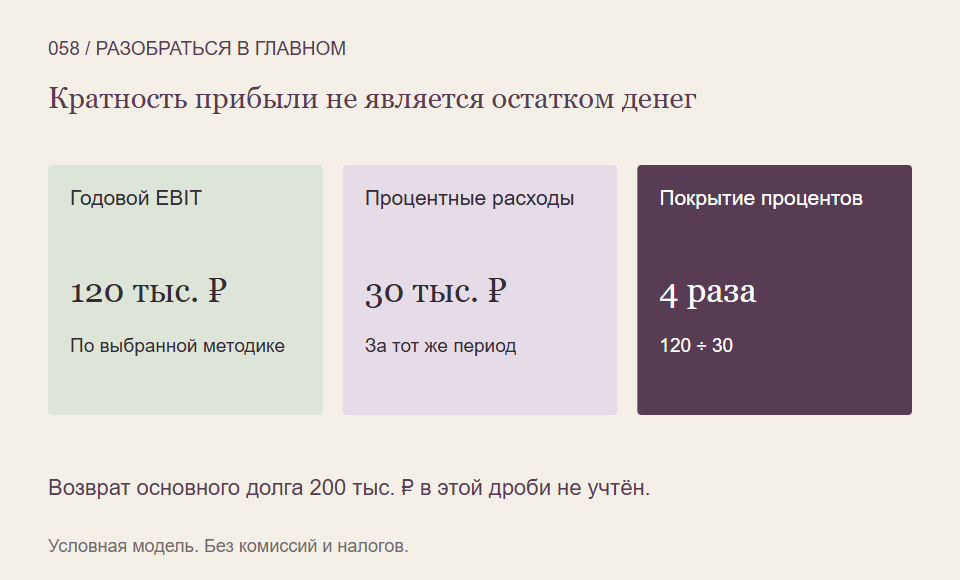 ↗59
Свободный денежный поток: почему у FCF нужно читать определение
Название звучит так, будто сумму можно целиком отдать владельцам. Но расчёт FCF может не вычитать некоторые обязательные платежи, а разные источники используют разные формулы.
3 мин чтения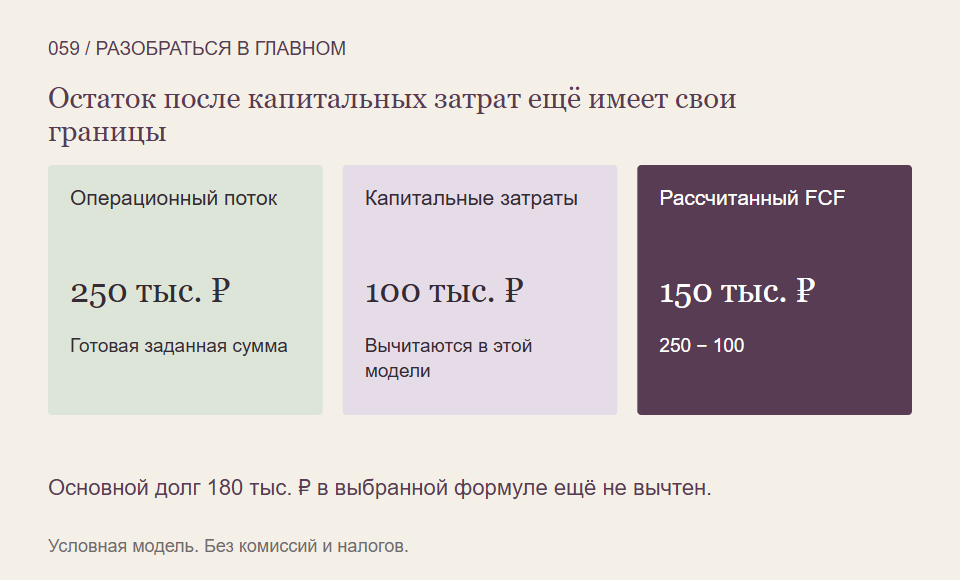 ↗60
Чистый оборотный капитал: почему положительная сумма не равна готовым деньгам
В краткосрочных активах могут лежать запасы и неоплаченные счета покупателей. Проверяем, почему их превышение над обязательствами ещё не решает ближайший денежный платёж.
3 мин чтения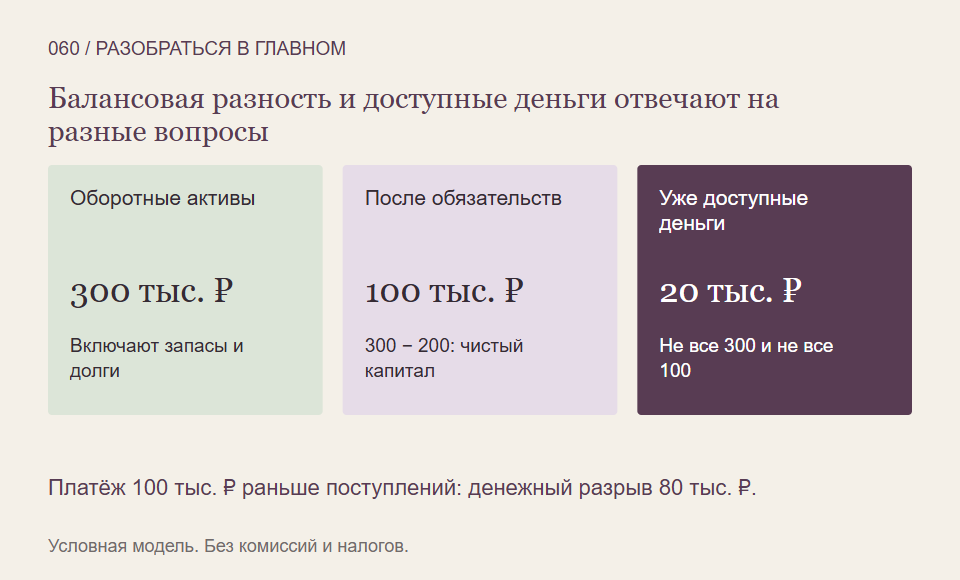 ↗61
Расчётная стоимость пая: как размер фонда превращается в сумму на одну долю
Общая стоимость фонда и стоимость одного пая измеряют разное. Разбираем формулу и показываем, почему приток новых денег сам по себе не обязан повышать цену каждой доли.
3 мин чтения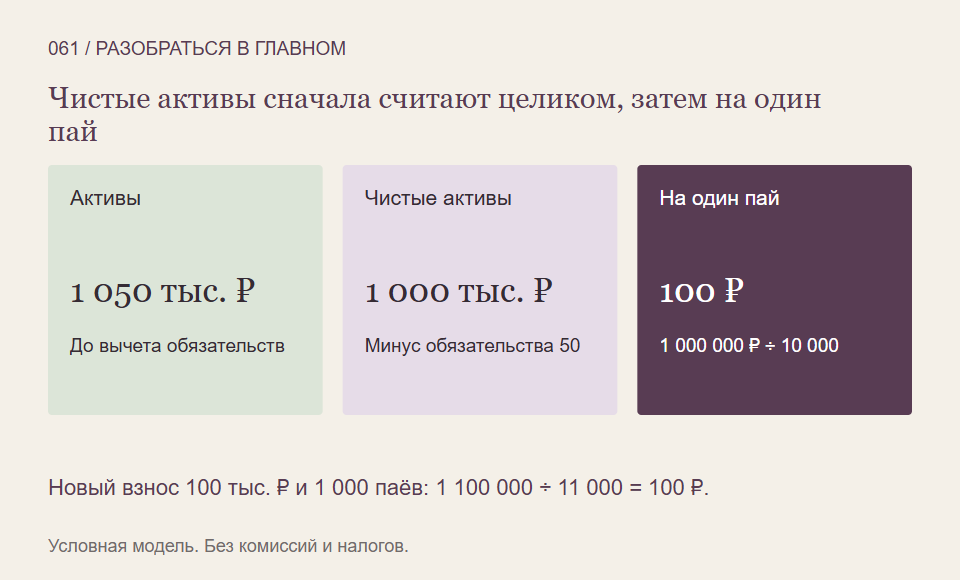 ↗62
Премия и дисконт к стоимости пая: почему расчёт и биржевая цена различаются
Пай с расчётной стоимостью 100 рублей может иметь иную биржевую котировку. Объясняем, к чему относятся премия и дисконт и почему они не являются обещанием прибыли.
3 мин чтения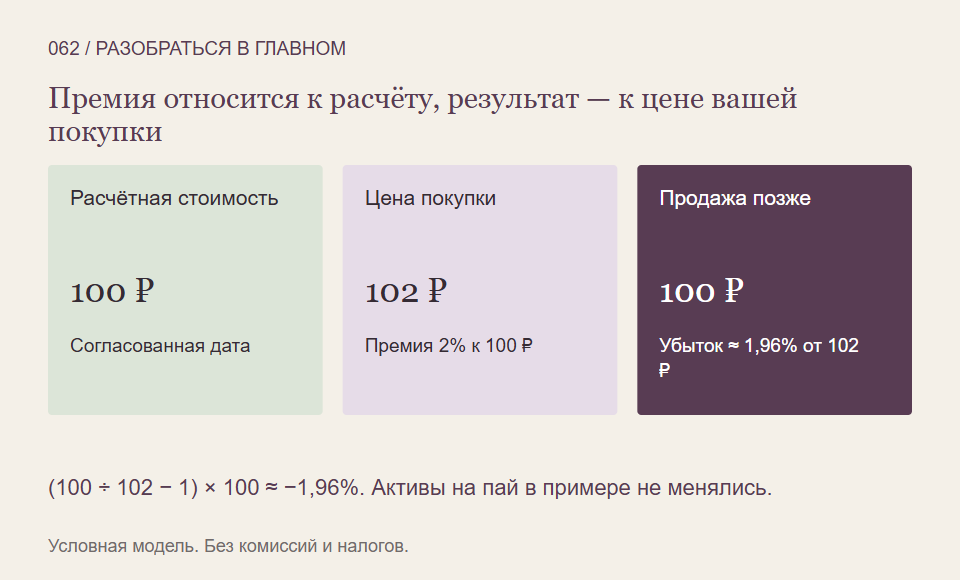 ↗63
Накопление и выплаты дохода фонда: где искать полный результат владельца
Доход может остаться внутри фонда или поступить владельцу деньгами. На двух условных вариантах показываем, почему одного графика стоимости пая для сравнения недостаточно.
3 мин чтения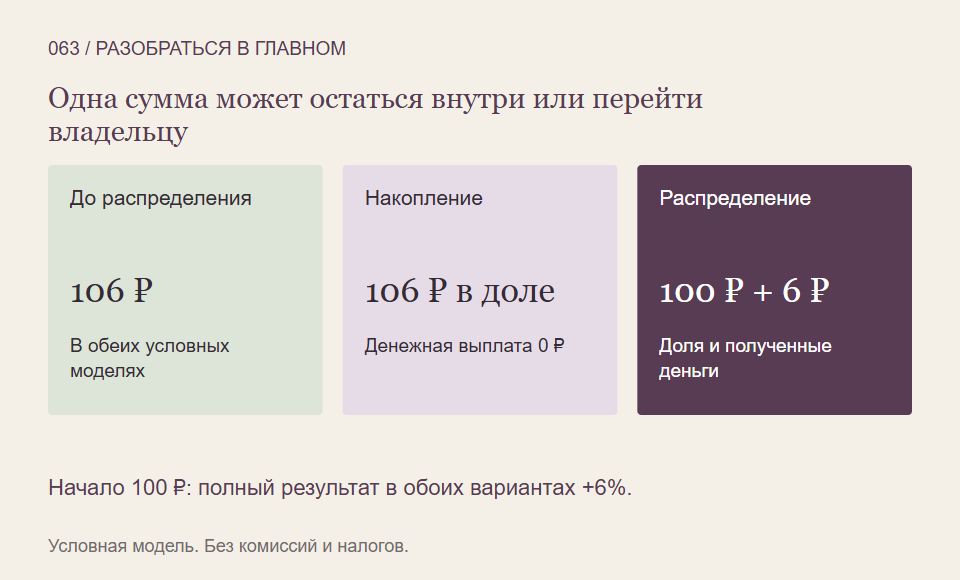 ↗64
Расходы внутри фонда: почему отдельного списания у владельца может не быть
Вознаграждение и другие расходы могут уже уменьшать расчётную стоимость пая. Показываем, как один расход отражается внутри фонда и почему его оплату нельзя считать повторным удержанием.
3 мин чтения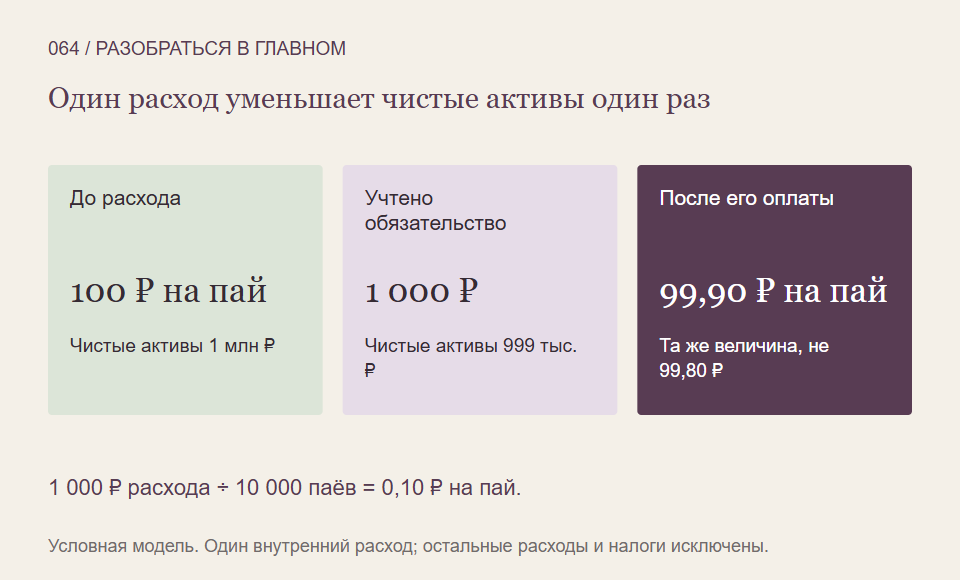 ↗65
Активный и индексный фонд: какую задачу решает способ управления
Один управляющий выбирает позиции по стратегии, другой стремится воспроизвести ориентир. Разбираем, что это меняет в оценке результата и чего не обещает ни один подход.
3 мин чтения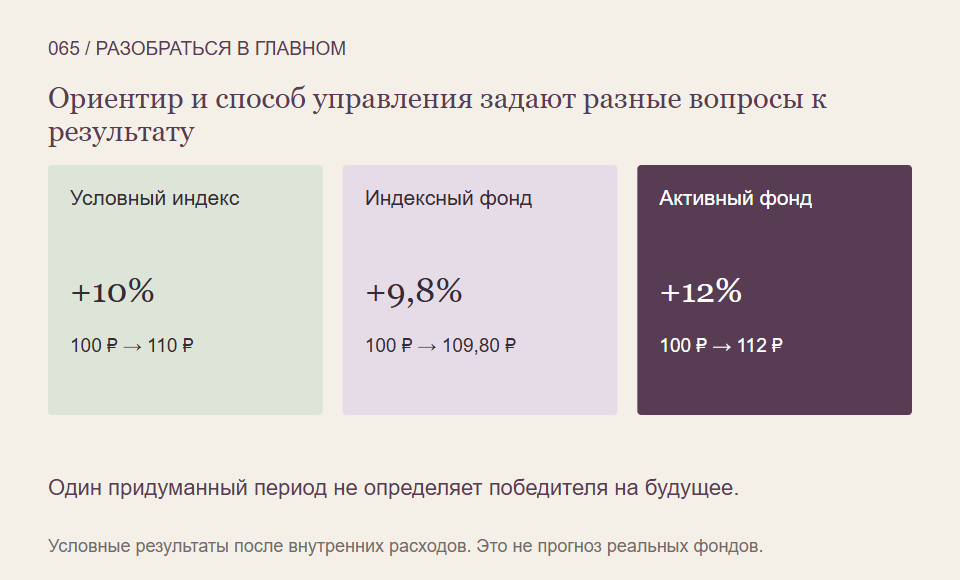 ↗66
Разница с индексом и ошибка слежения: почему это два разных показателя
Фонд может стабильно немного отставать или отклоняться от индекса то сильнее, то слабее. Объясняем разницу между размером итогового отставания и его изменчивостью.
3 мин чтения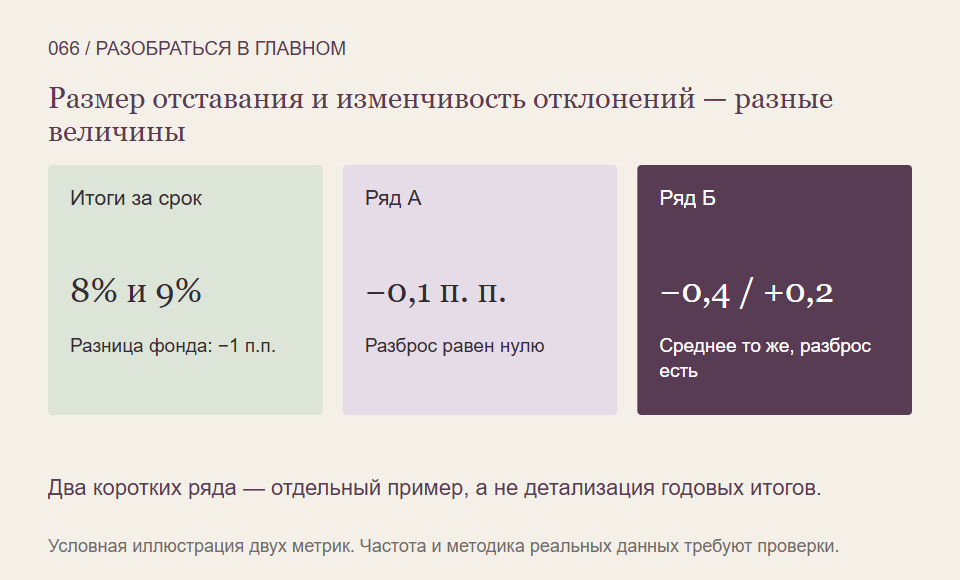 ↗67
Синтетическое следование индексу: почему фактические бумаги могут быть другими
Иногда фонд получает нужный рыночный результат через договор обмена доходностями. Разбираем один такой механизм и дополнительный вопрос к надёжности другой стороны.
3 мин чтения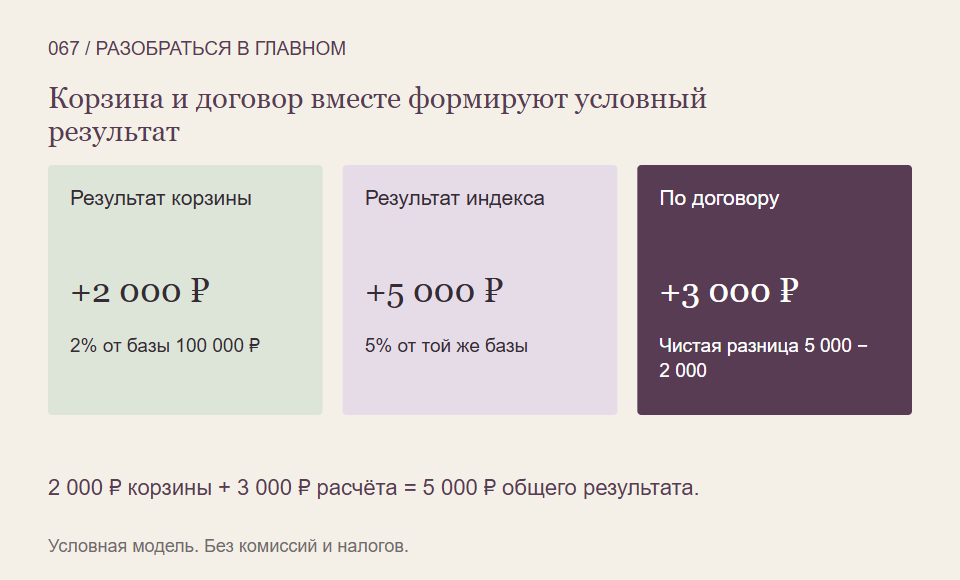 ↗68
Фонд фондов: как проверить два уровня расходов без двойного счёта
Верхний фонд может владеть долями других фондов. Их расходы способны влиять на результат вместе с собственной платой верхнего уровня, но простое сложение всех видимых чисел не всегда верно.
3 мин чтения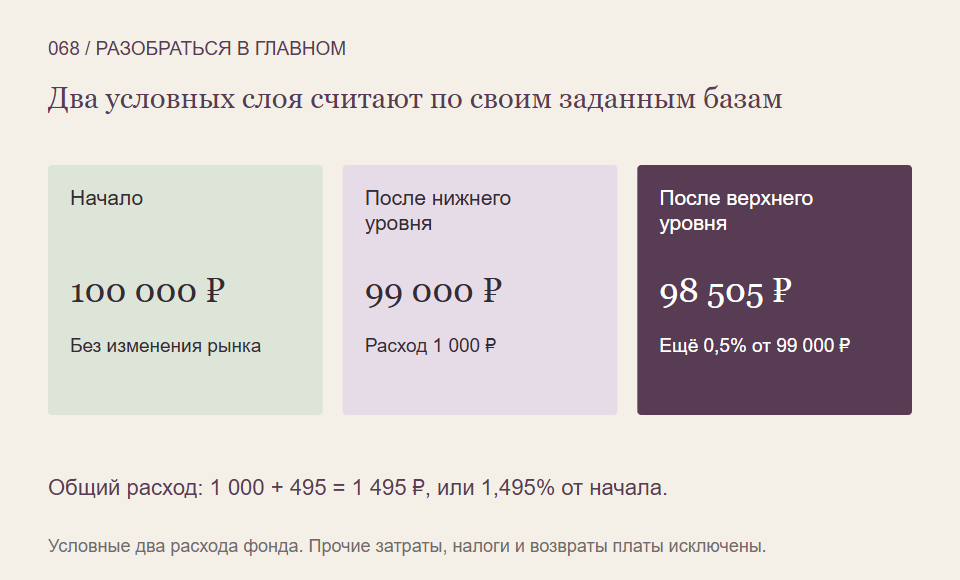 ↗69
Дневное плечо фонда: почему удвоение дня не равно удвоению результата срока
Фонд с целью «два дневных изменения индекса» может за несколько дней дать иной результат, чем удвоенный общий процент индекса. Разбираем это на двух условных торговых днях.
3 мин чтения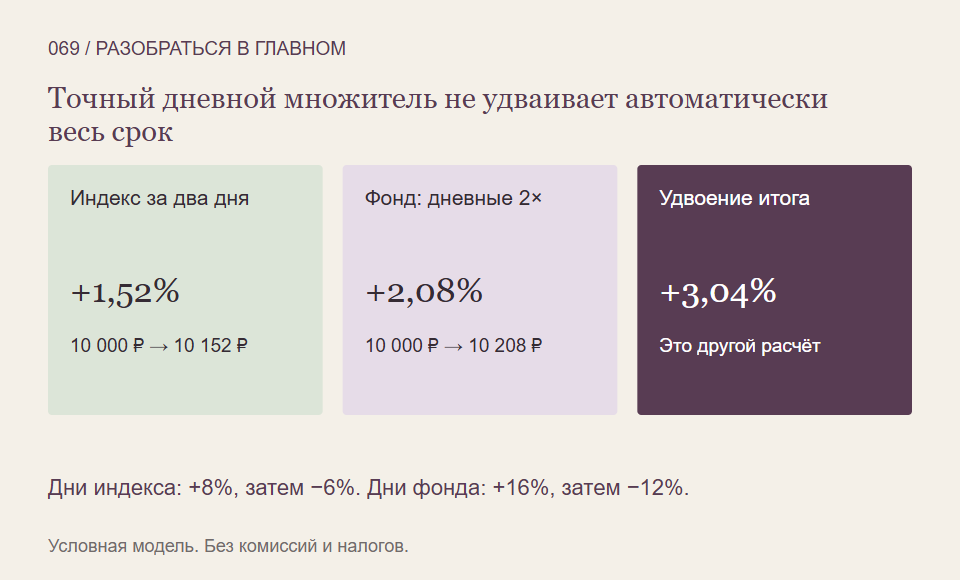 ↗70
Пересмотр индекса: почему состав индексного фонда может меняться
Следование правилам не означает неизменный список компаний. Объясняем даты отбора, объявления и применения нового состава и связь этих событий с действиями фонда.
4 мин чтения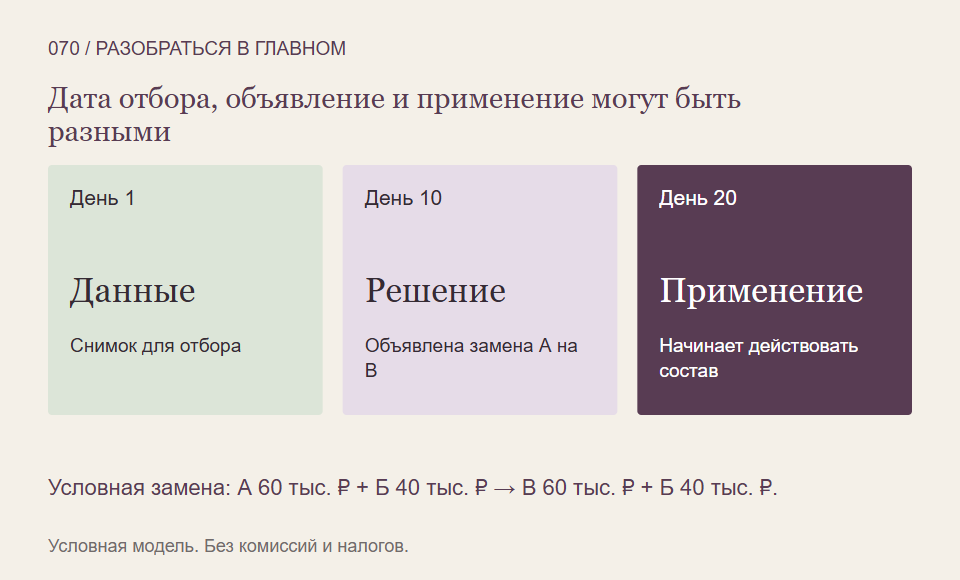 ↗71
Доходность к погашению: какую задачу решает расчёт YTM
Купонная ставка не учитывает всю цену и сроки покупки облигации. Объясняем, как доходность к погашению связывает сегодняшние затраты с будущими платежами и почему это не гарантия.
3 мин чтения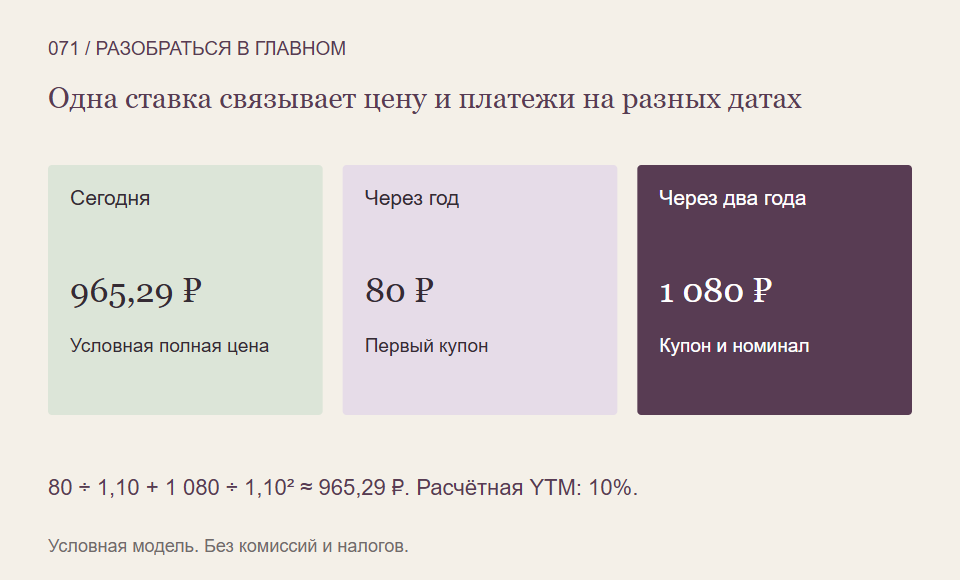 ↗72
Повторное вложение купонов: почему фиксированная выплата не фиксирует весь итог
Эмитент может полностью выполнить график, а будущий доход от полученных купонов всё равно окажется неизвестным. Отделяем обязательства по облигации от условий новых вложений.
3 мин чтения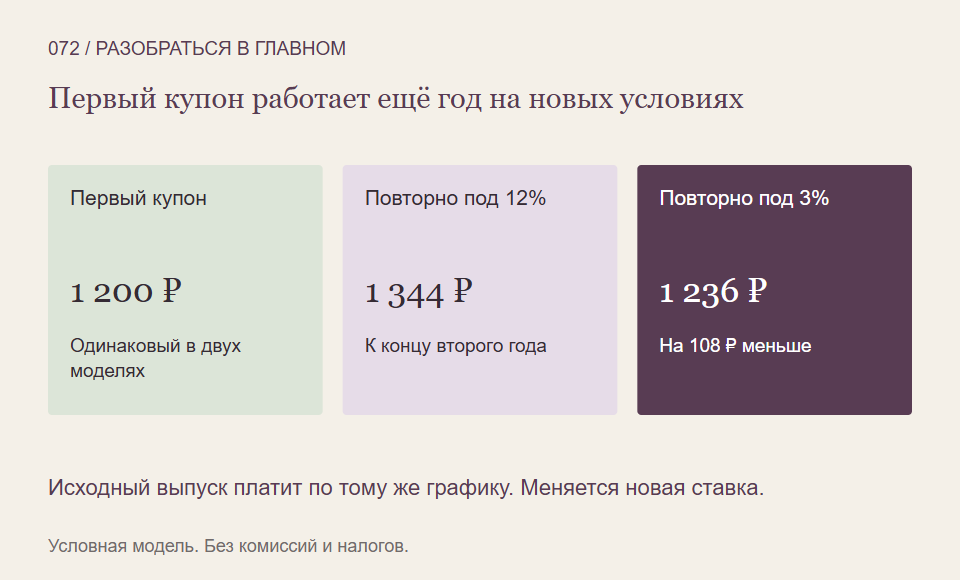 ↗73
Бескупонная облигация: откуда берётся результат без регулярных выплат
Отсутствие купона не обязательно означает отсутствие дохода. Показываем разницу между ценой покупки и погашением и объясняем, почему будущий платёж не делает рыночную цену неподвижной.
3 мин чтения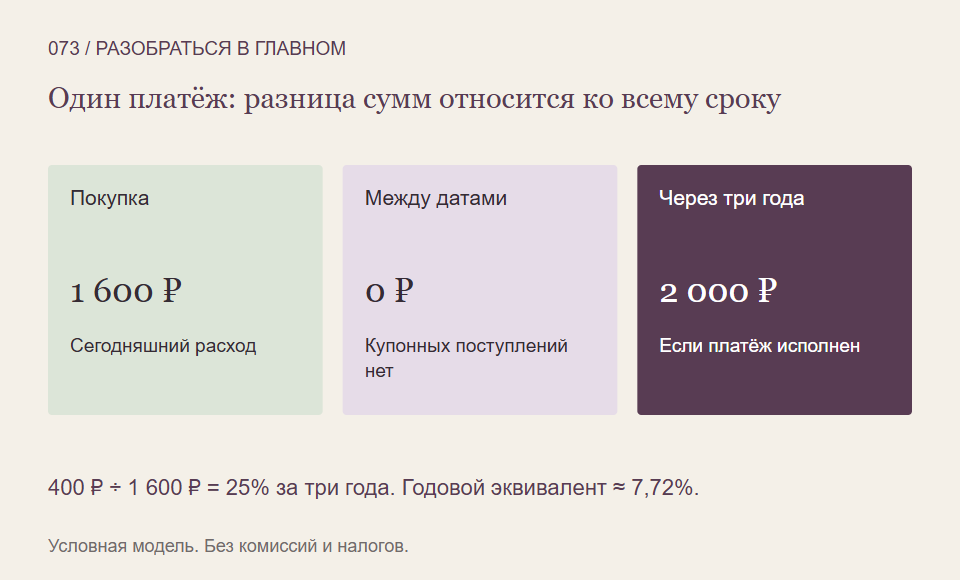 ↗74
Кривая доходности: почему на одном графике сравнивают разные сроки
Точки кривой доходности относятся к облигациям с разными оставшимися сроками на одну дату. Это не рисунок того, как одна и та же ставка обязана меняться в будущем.
3 мин чтения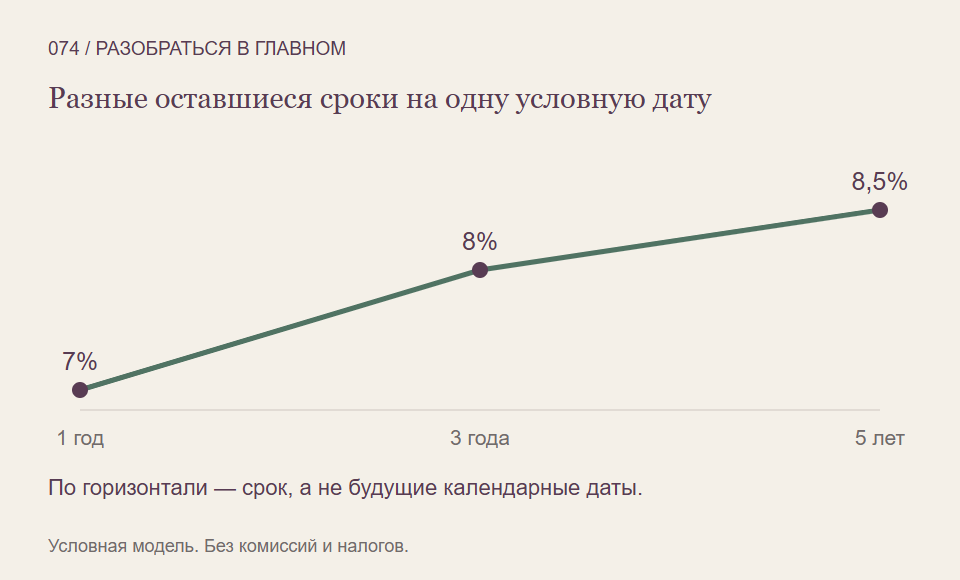 ↗75
Плавающий купон: как базовая ставка и надбавка меняют выплату
У плавающего купона заранее может быть известна формула, а не сумма всех будущих платежей. Разбираем базовую ставку, надбавку и дату пересчёта на условных кварталах.
3 мин чтения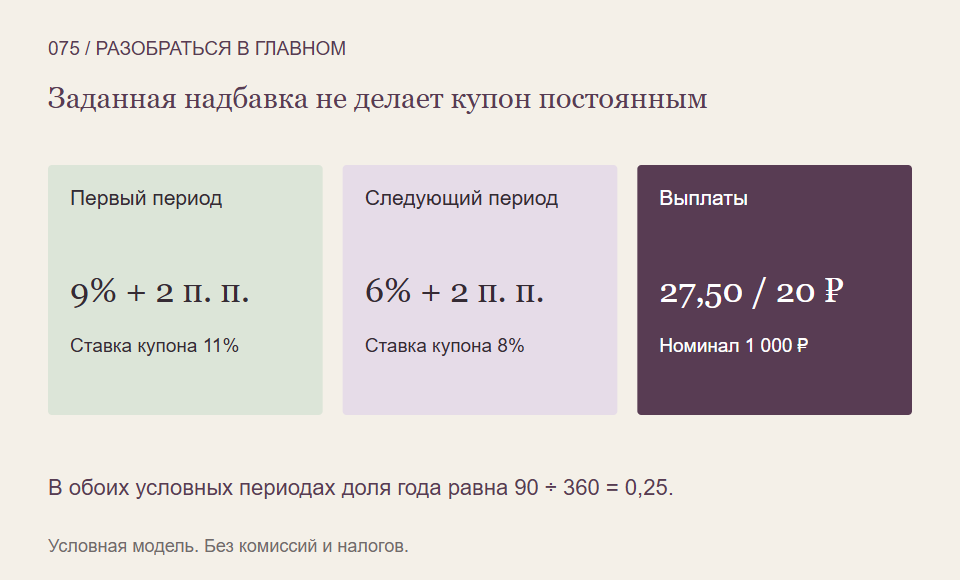 ↗76
Досрочное погашение по праву эмитента: почему купоны могут закончиться раньше
Дата окончательного погашения не всегда описывает весь срок возможного владения. Объясняем право эмитента вернуть деньги раньше и его влияние на будущие купоны и расчёт доходности.
3 мин чтения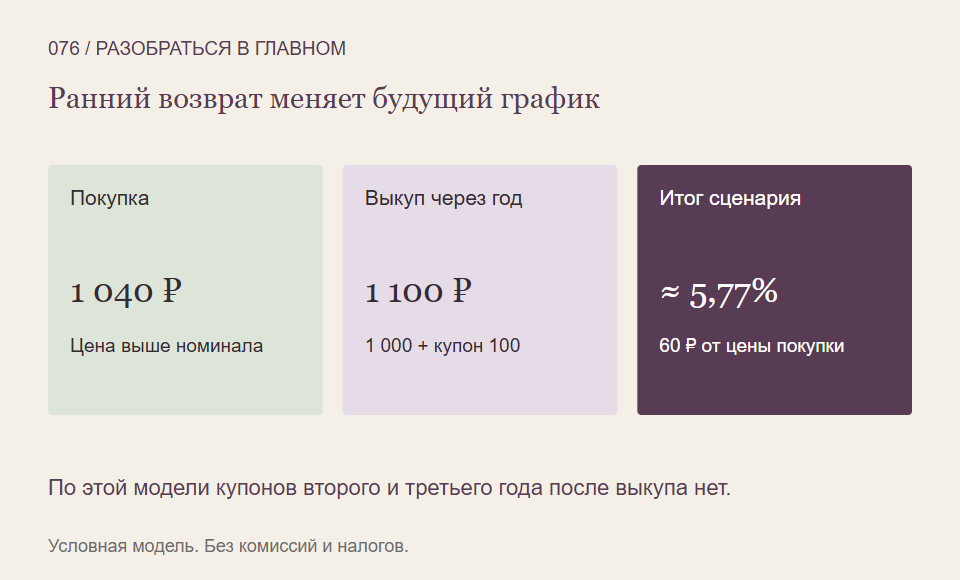 ↗77
Кредитный рейтинг: что оценивают буквы и чего они не обещают
Рейтинг помогает разобраться в кредитном риске, но не устанавливает будущую цену облигации. Показываем, почему оценку нужно читать вместе с агентством, шкалой, объектом и датой.
3 мин чтения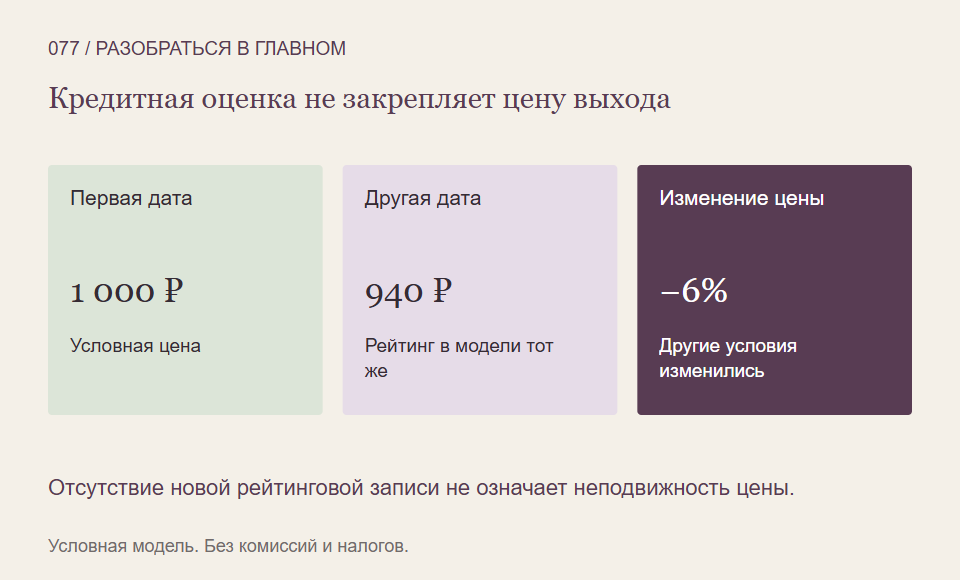 ↗78
Кредитный спред: почему разница доходностей меняется отдельно от самой ставки
Корпоративная доходность может вырасти, а её разница с базовым ориентиром — уменьшиться. Объясняем два движущихся числа и отличие такого спреда от разницы цен покупки и продажи.
3 мин чтения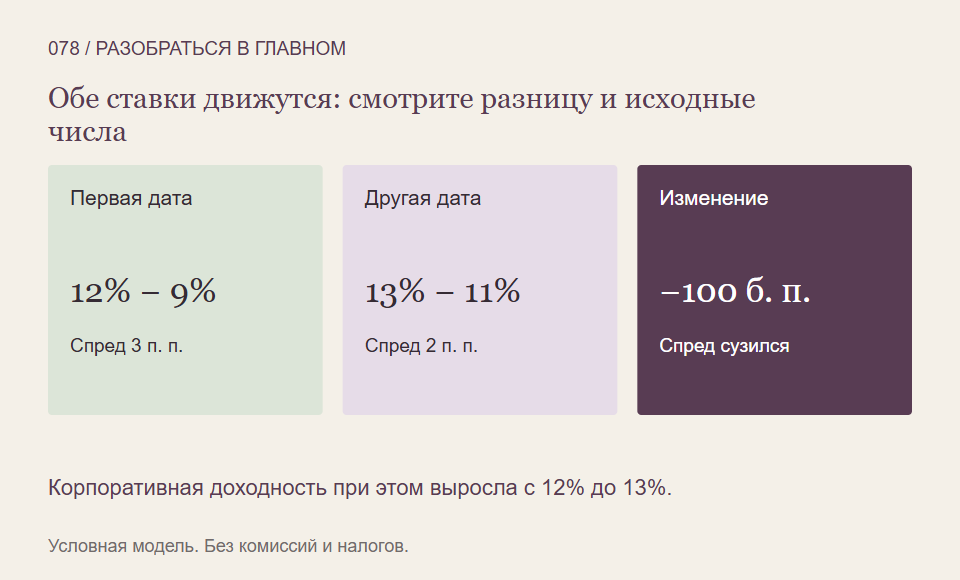 ↗79
Лестница облигаций: как разнести возврат номинала по датам
Несколько облигаций могут погаситься одновременно и оставить весь капитал перед одним решением о новом вложении. Разбираем календарь разных сроков и границы такого подхода.
3 мин чтения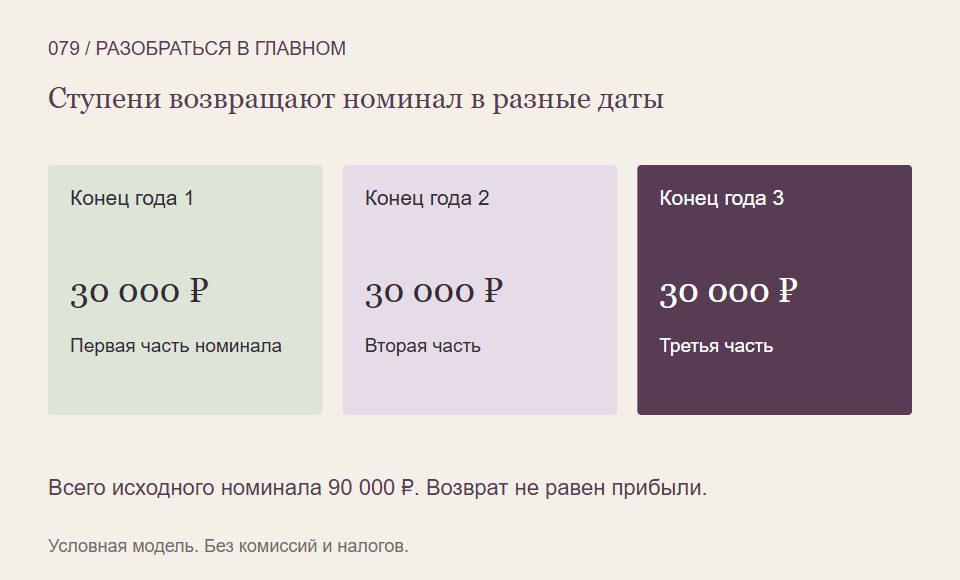 ↗80
Конвертируемая облигация: как право обмена связывает долг с акциями
Некоторые долговые бумаги допускают обмен на акции по установленным условиям. Показываем коэффициент обмена и объясняем, почему стоимость получаемых акций ещё не равна вашей прибыли.
3 мин чтения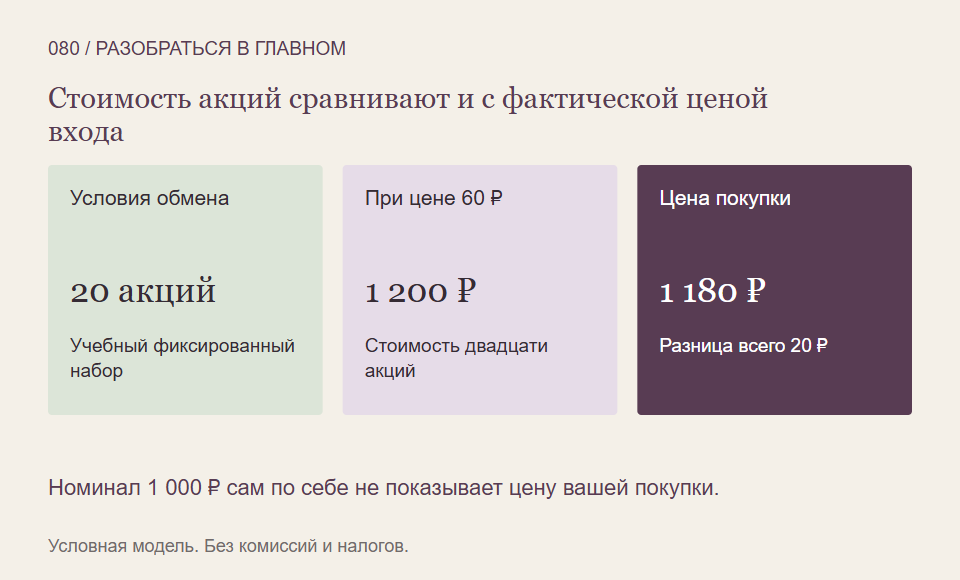 ↗81
Амортизация оборудования: почему расход не создаёт отдельную копилку денег
Покупку оборудования и распределение его стоимости по периодам показывают разными записями. Объясняем амортизацию, балансовую стоимость и отсутствие автоматического денежного запаса.
3 мин чтения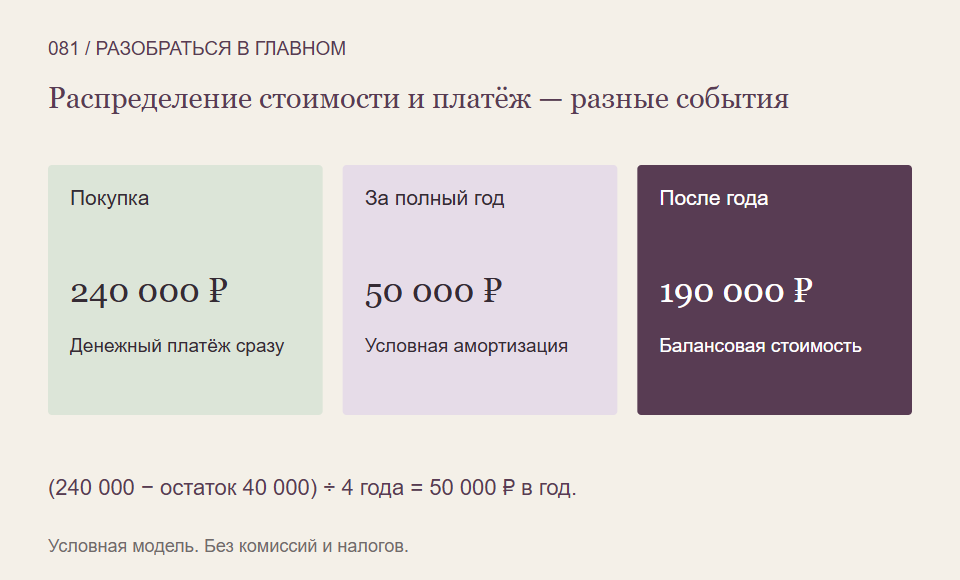 ↗82
Обесценение актива: почему его оценку уменьшают отдельно от амортизации
Плановое распределение стоимости не отвечает на все вопросы о ценности актива. На условном примере разбираем сравнение балансовой и возмещаемой сумм и влияние отдельного уменьшения.
3 мин чтения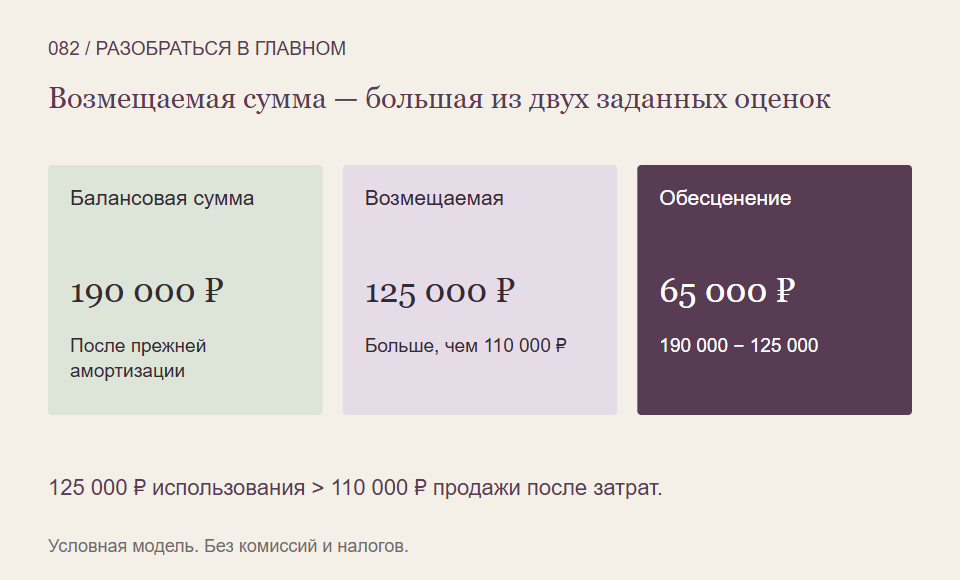 ↗83
Капитальные затраты и расход периода: почему одинаковый платёж по-разному виден в прибыли
Сумма перевода ещё не определяет расход текущего года. Сравниваем приобретённый долгосрочный ресурс и уже использованную услугу, сохраняя различие учёта и движения денег.
3 мин чтения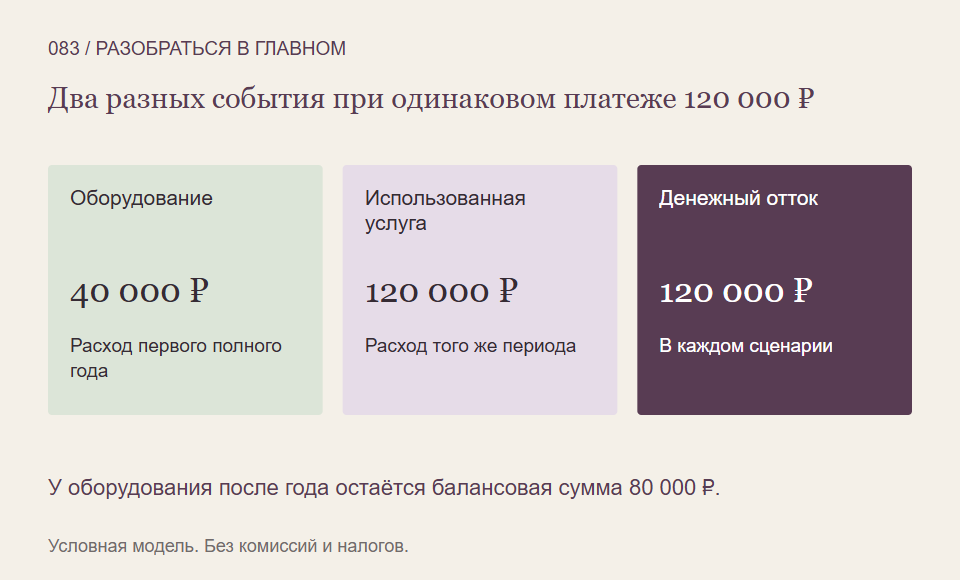 ↗84
Оценочное обязательство: почему неизвестная точная сумма не означает отсутствия долга
Часть обязательств приходится оценивать до окончательного расчёта. Показываем признание, выплату и пересмотр остатка, не превращая оценку в спрятанный денежный резерв.
3 мин чтения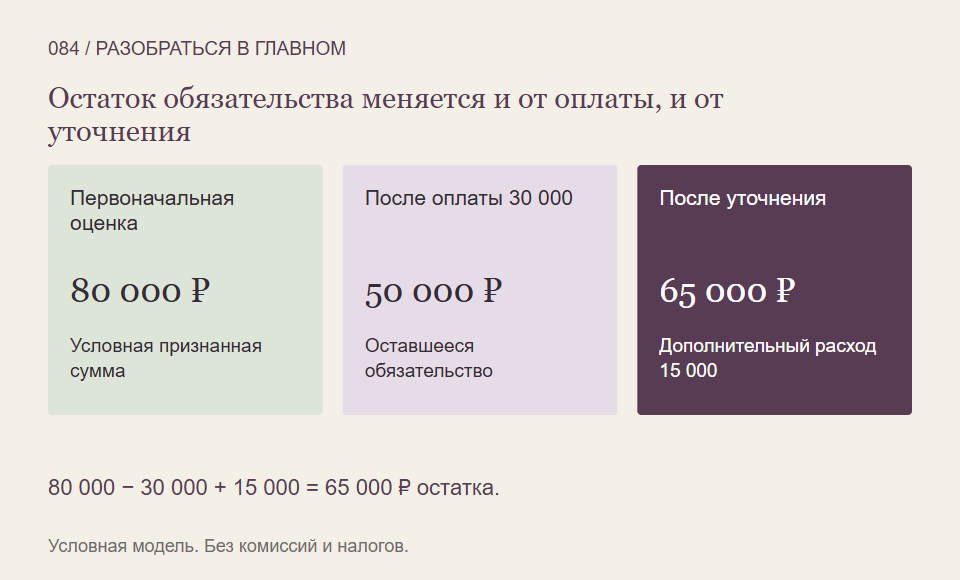 ↗85
Консолидированная отчётность: почему внутренние продажи группы нельзя просто сложить
Материнская и дочерняя компании могут продавать друг другу. Разбираем, почему при представлении группы как единого бизнеса внутренний оборот исключается из общего результата.
3 мин чтения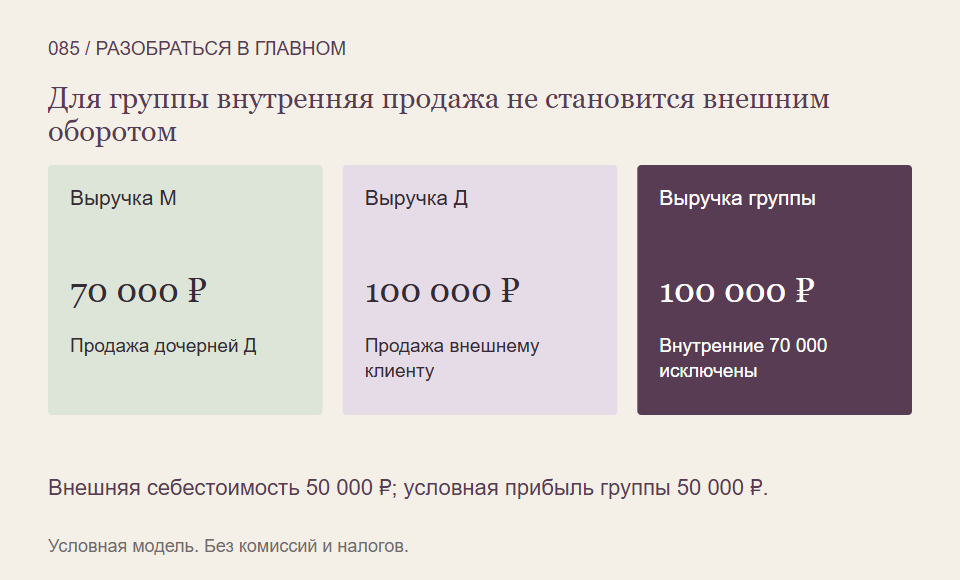 ↗86
Неконтролирующая доля: почему прибыль группы не целиком относится к владельцам материнской компании
Контроль дочерней компании не обязательно означает владение всеми её акциями. На простой структуре показываем прибыль группы и части результата, относящиеся к разным владельцам.
3 мин чтения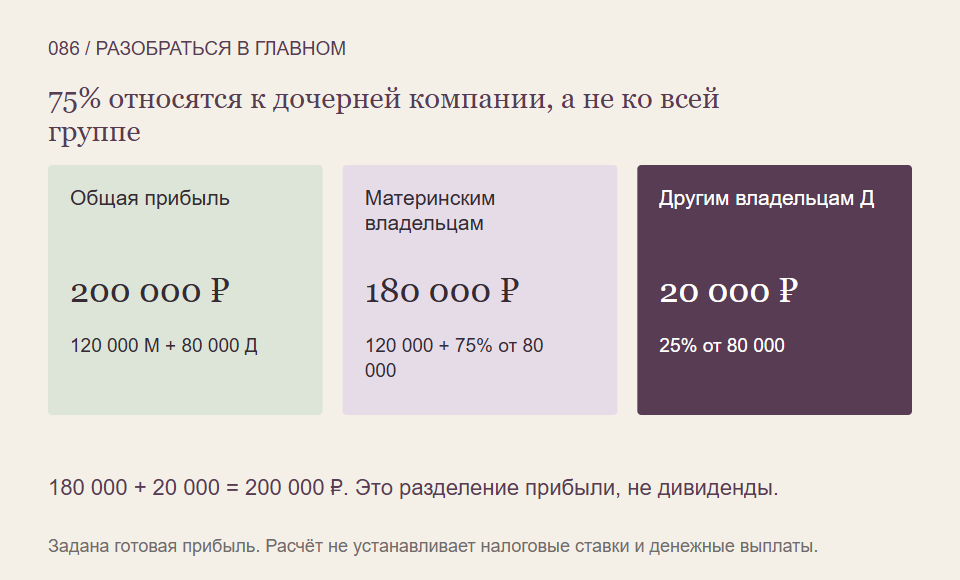 ↗87
Разводнённая прибыль на акцию: почему меняется не только количество акций
Для условной конвертации долга недостаточно просто добавить акции в знаменатель EPS. Показываем согласованную поправку прибыли и объясняем границы этого отчётного сценария.
3 мин чтения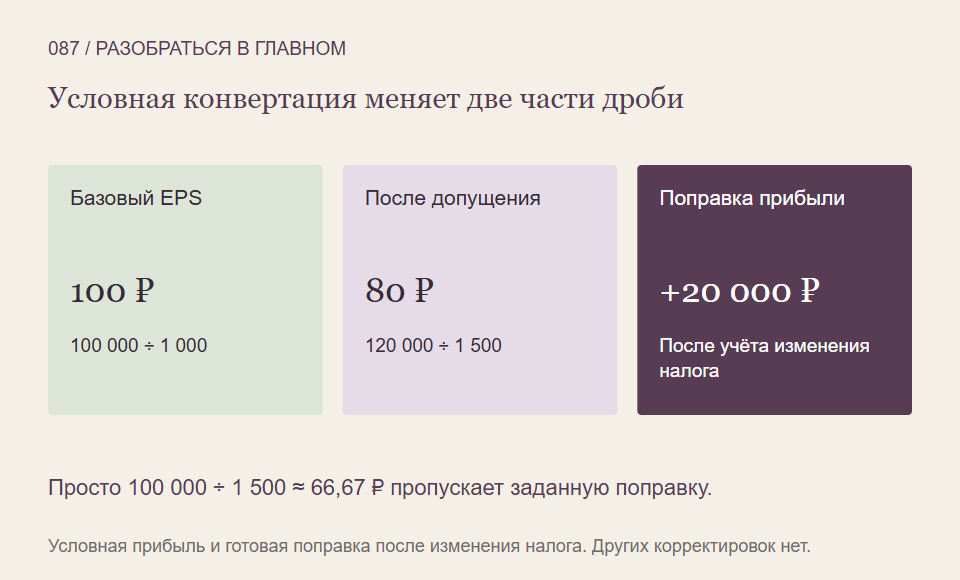 ↗88
Денежный цикл: как запасы и отсрочки связывают деньги во времени
Между оплатой поставщику и расчётом клиента может пройти больше времени, чем кажется по одной дате продажи. Разбираем календарь товара, задолженности и оплаты.
3 мин чтения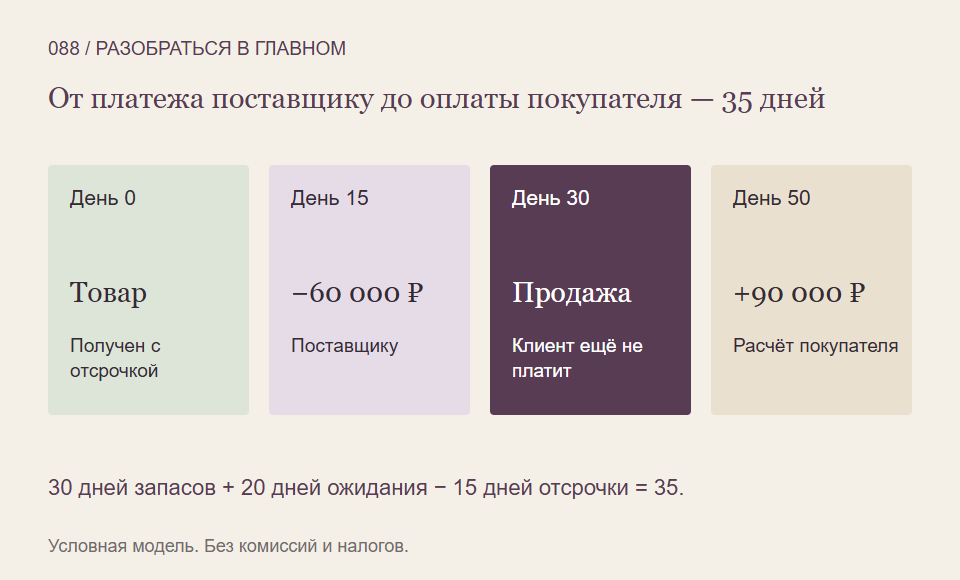 ↗89
FIFO и средняя стоимость: почему себестоимость проданных товаров может различаться
При разных ценах закупки нужно распределить общие затраты между проданным товаром и остатком. Сравниваем два способа на одной партии без изменения реальных денег.
4 мин чтения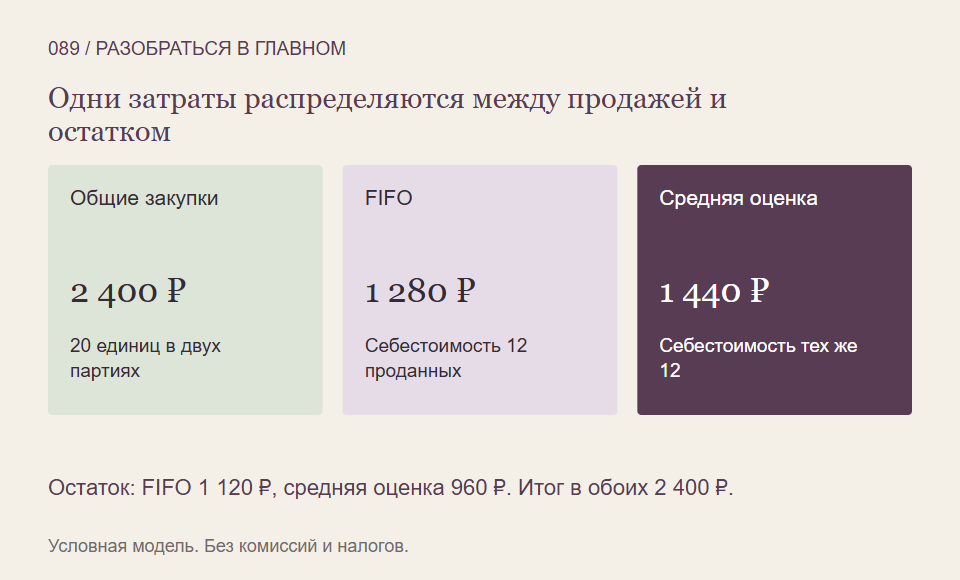 ↗90
Аванс покупателя: почему деньги уже пришли, а выручка может появиться позже
Предоплата увеличивает денежный остаток, но компания ещё должна выполнить договор. Разбираем, как по мере исполнения меняется обязательство перед покупателем и возникает выручка.
4 мин чтения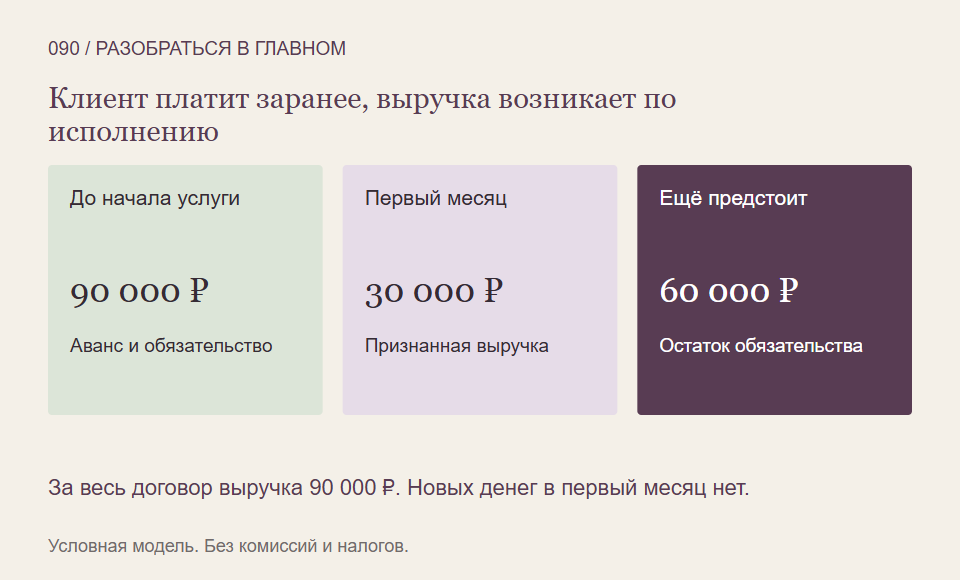 ↗91
Чистый долг: какие деньги вычитают из заимствований и почему это важно
Долг и денежный остаток можно сопоставить, но сначала нужно определить состав обеих сумм. Разбираем, как ограничения доступности меняют выбранную аналитическую разность.
3 мин чтения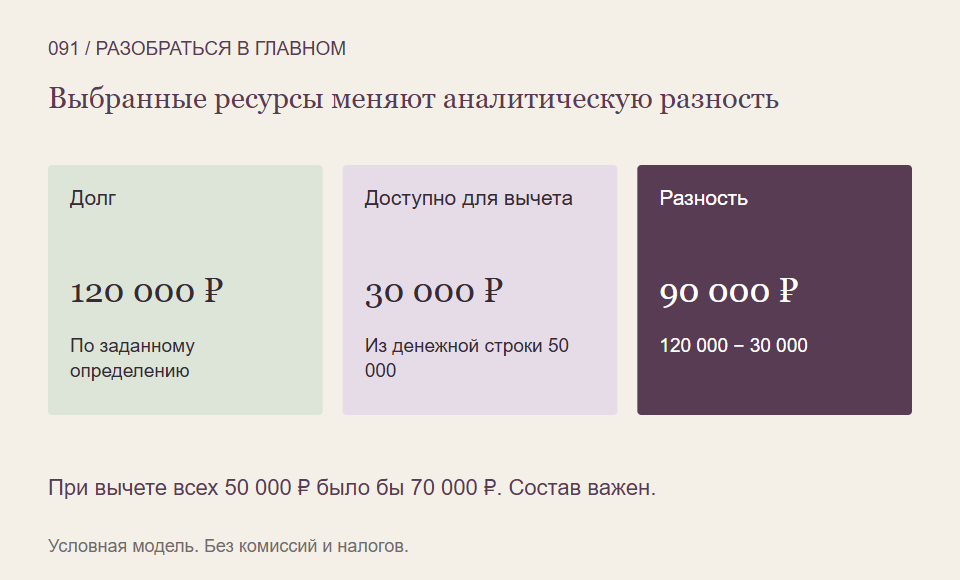 ↗92
Стоимость бизнеса EV: почему капитализацию дополняют долгом и деньгами
Рыночная оценка акций и оценка операционного бизнеса отвечают разным вопросам. Показываем простой переход между ними и поясняем границы формулы EV.
3 мин чтения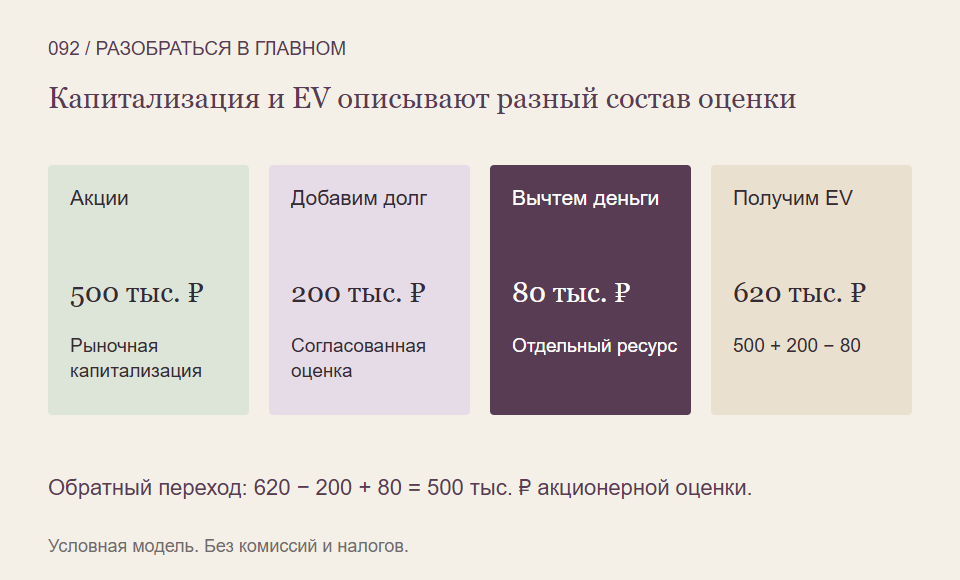 ↗93
EBITDA: почему прибавление амортизации не превращает прибыль в деньги
EBITDA убирает из выбранного результата несколько статей, но не показывает все обязательные платежи и вложения. Восстанавливаем показатель и проверяем оставшиеся денежные задачи.
3 мин чтения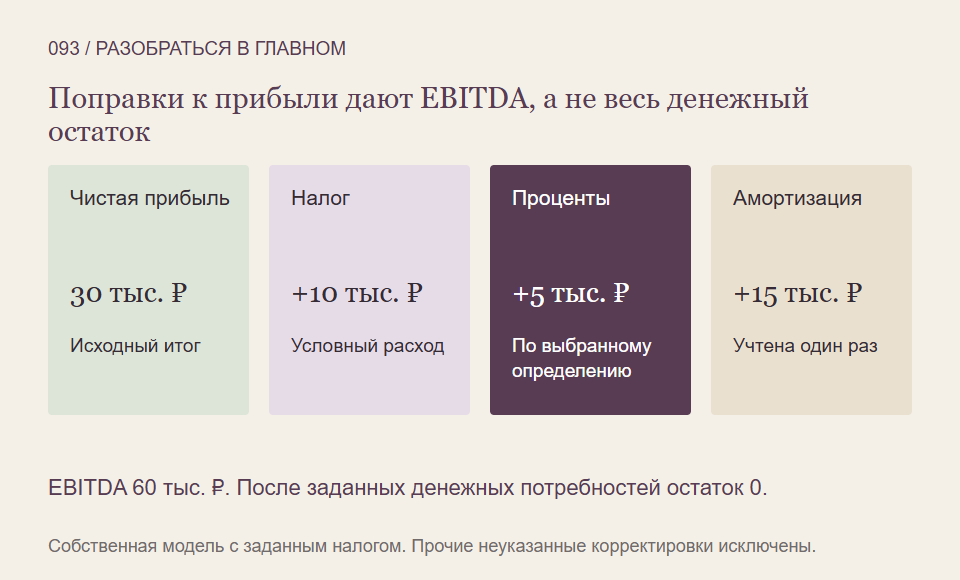 ↗94
EV/EBITDA: зачем согласовывать стоимость бизнеса и результат до финансирования
При разном долге капитализация компаний может различаться даже в модели одинакового операционного бизнеса. Показываем, почему EBITDA сравнивают с согласованной оценкой всего бизнеса.
3 мин чтения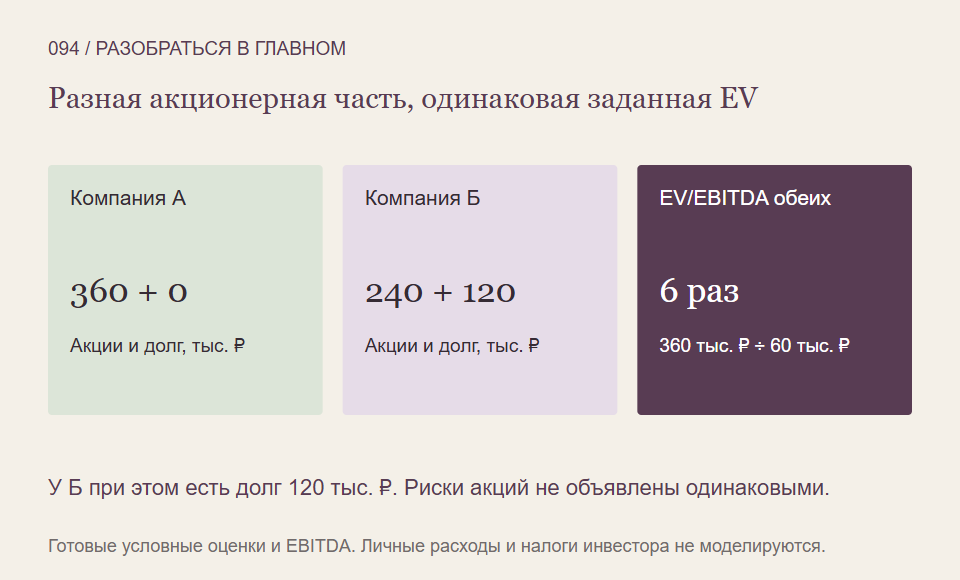 ↗95
P/S: почему одинаковая выручка не означает одинаковую прибыль
Положительный коэффициент цены к выручке можно получить и у прибыльного, и у убыточного бизнеса. Разбираем, какую информацию дробь показывает и какие расходы оставляет за её пределами.
3 мин чтения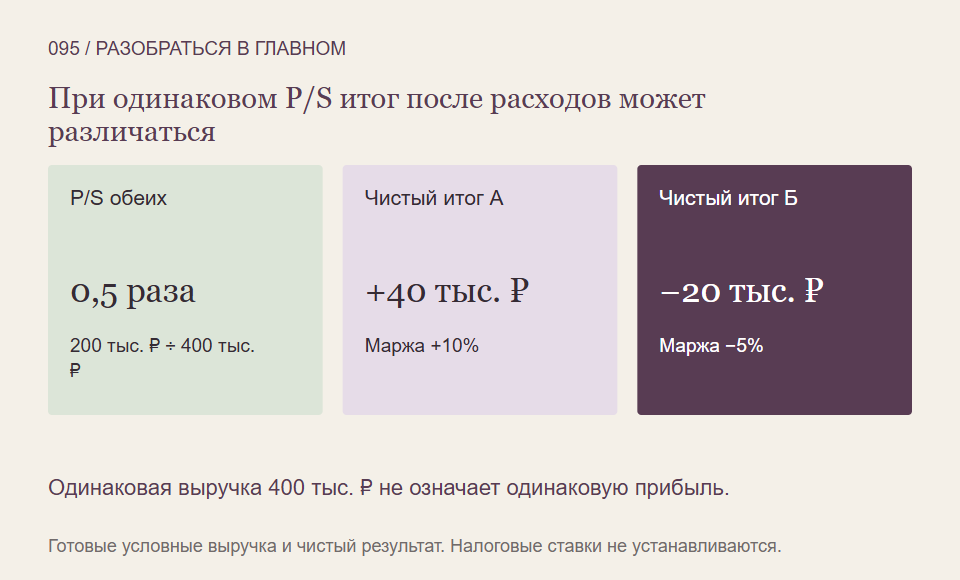 ↗96
ROIC и ROE: почему результат всего вложенного капитала отличается от результата собственного
У операционного бизнеса и акционеров различаются основа прибыли и база капитала. На согласованном примере показываем, почему два процента нельзя подменять друг другом.
3 мин чтения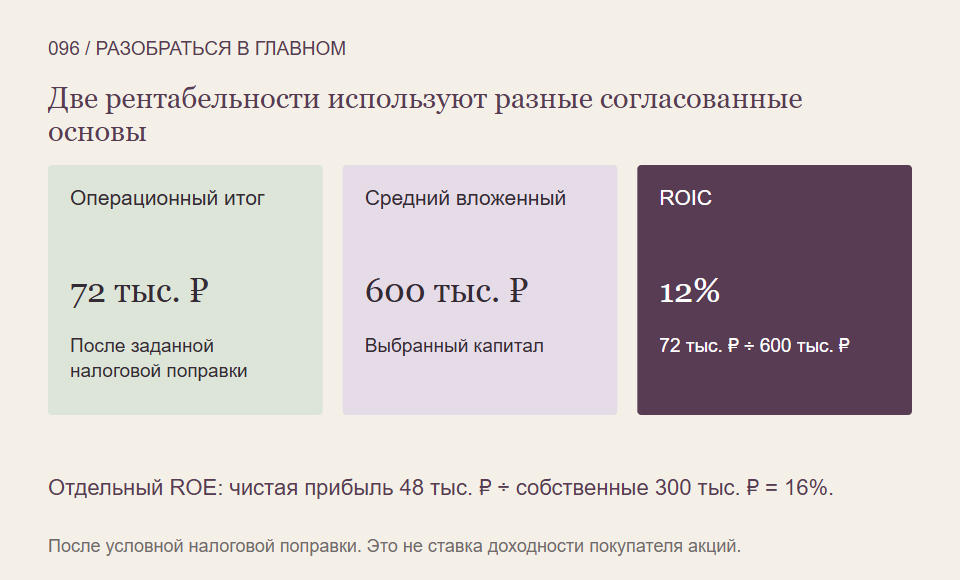 ↗97
Свободное обращение акций: почему free float отличается от общего количества
Не все выпущенные акции одинаково учитываются в доступной рынку доле. Разбираем условный отбор, скорректированную капитализацию и отличие расчётной доли от готовых заявок на продажу.
3 мин чтения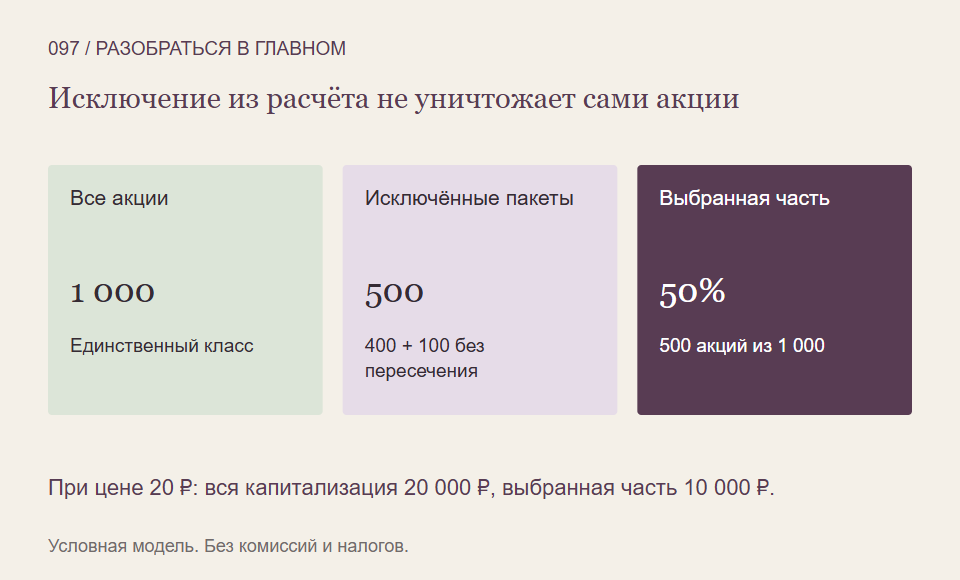 ↗98
Первичный и вторичный рынок: кому поступают деньги за покупку акции
Новая акция и уже существующая могут выглядеть похоже в портфеле, но путь денег при покупке различается. Разбираем привлечение средств компанией и расчёт между владельцами.
3 мин чтения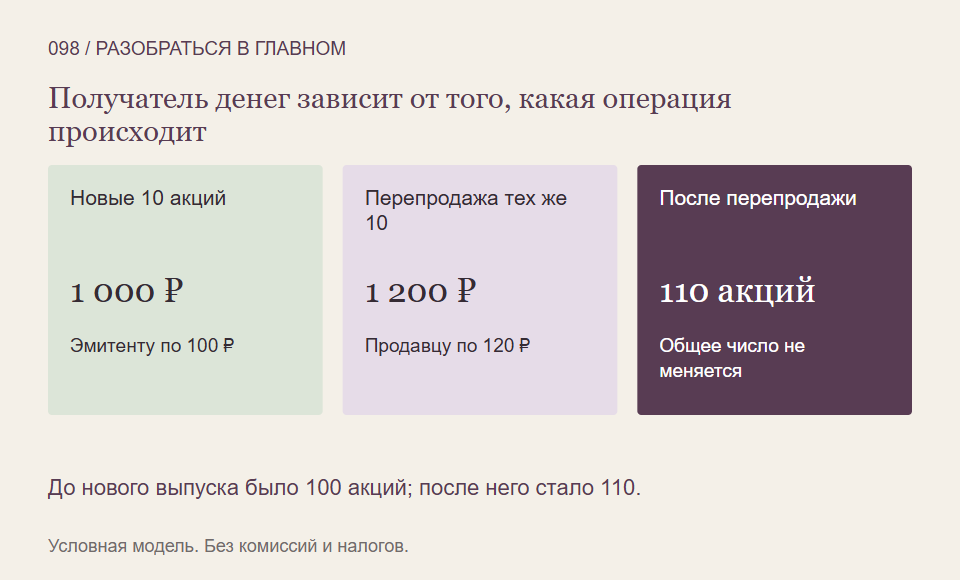 ↗99
Точка безубыточности: сколько продаж покрывает заданные постоянные затраты
Из цены продажи сначала нужно покрыть переменные затраты, и лишь остаток помогает оплатить постоянные. На простой месячной модели рассчитываем необходимое количество единиц.
3 мин чтения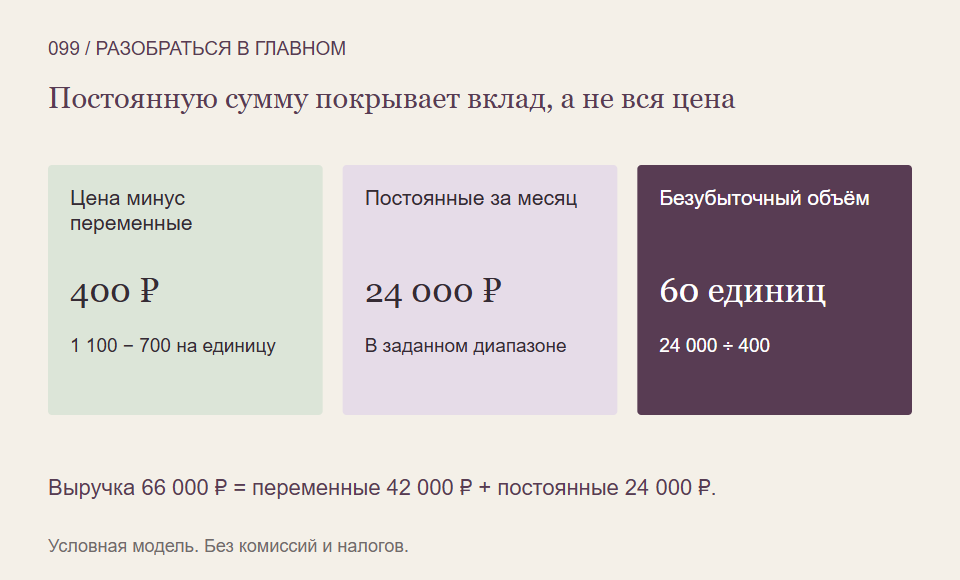 ↗100
Операционный рычаг: почему прибыль может меняться быстрее выручки
Постоянные затраты усиливают процентное изменение прибыли при движении продаж. Разбираем рост и падение на одной модели без привлечения заёмных денег.
3 мин чтения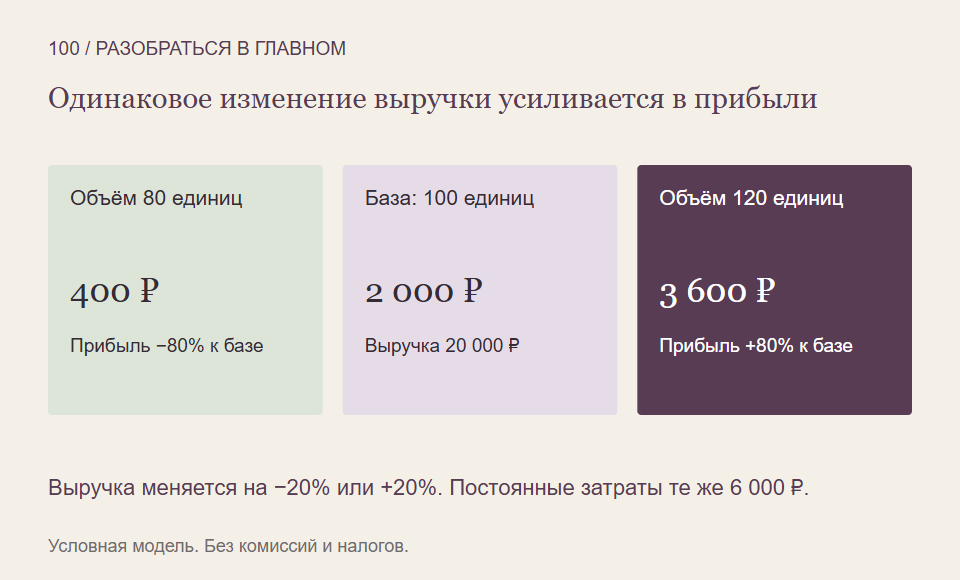 ↗
